


大选利多推动金价走高,两项利空仍未消退
此轮反弹前,现货金价经历较深幅度调整,从8月底高点回落逾15%,盘中一度失守每盎司3900美元,并跌破6月低点3950美元。民主党夺得国会参众两院控制权后,金价单日涨幅创下8月以来新高,并迅速重返4000美元上方。
此前市场普遍预计,民主党主导国会将推动伊朗相关局势更快降温,11月4日布伦特原油一度单日暴跌近9%。然而美伊冲突并未结束,之后两个交易日油价重新走高,收盘均站上每桶95美元。此外,新一届国会要到明年1月才会正式就职。另一方面,10月非农就业报告远超预期,新增职位16.5万个,而预期仅为6.5万个,市场目前给出美联储12月加息的概率约为79%,紧缩预期继续压制贵金属走势。
央行增持步伐加快,高位买入以分散外汇储备
三季度全球央行购金量明显提速。世界黄金协会测算,各国央行及官方机构在三季度合计增持黄金321吨,同比增长42%,远高于过去五个季度平均的227吨。截至2026年前九个月,累计购金量达675吨,比去年同期多出6%。
其中可公开追溯来源的购金量约为120吨,亚洲大国和波兰是主要披露者,分别增持63吨与40吨,哈萨克斯坦和乌兹别克斯坦各增持14吨。在二、三季度金价从一季度高点回撤的阶段,央行仍在持续买入,可见即便金价处于历史高位,分散储备的战略考量依然是购金的主要驱动力。
白银底部反弹力度较弱,主要矿企产量低于往年水平
白银同样出现触底回升,价格一度跌至每盎司49美元下方,刷新2026年新低,随后回升至52美元上方。但与六、七月份的震荡区间相比仍有较大距离,本轮反弹仅收复了前期跌幅中的一小部分。
北美大型原生银矿企业赫克拉(Hecla)第三季度白银产量为417万盎司,与上一季度基本持平,但同比减少9%。其旗下格林斯克里克和幸运星期五矿产量下降,而肯诺希尔矿选矿品位显著提升,产量环比猛增54%至96.3万盎司,在一定程度上抵消了其他矿山减产的影响。公司预计全年产量为1610万盎司,约占全球矿山银供应量的1.9%。
总结
民主党胜选后释放的财政扩张预期,是本轮金银回升的主要推动力,但油价上行与美联储12月加息概率偏高,短期内仍构成压制。各国央行持续买入黄金,为金价提供长期支撑;白银反弹乏力,加上矿企产量下滑,后市走势预计将继续分化,值得密切关注。
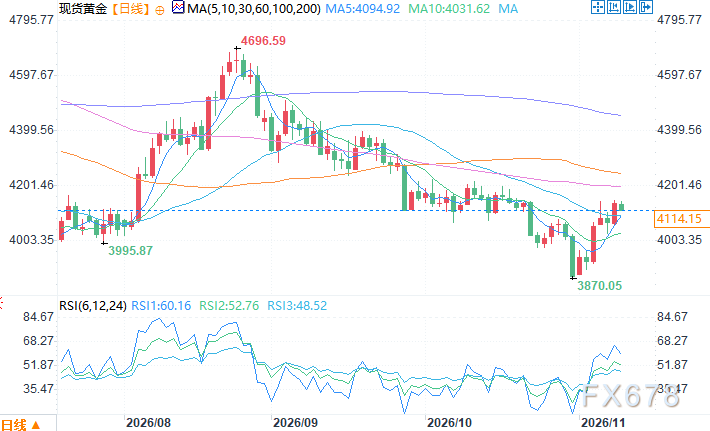
现货黄金日线图 来源:易汇通
北京时间11月10日13:10 现货黄金 报 4111.55 美元/盎司







