


预测显示,美国整体CPI同比或将加快至3.9%,高于前值3.7%;剔除食品与能源等波动较大项目后的核心CPI同比预计升至2.8%,前值为2.6%。环比方面,整体与核心通胀增幅预计仍维持在0.3%和0.2%。
数据预期:同比走高、环比平稳,年率与月率出现分化
市场对10月CPI的预测呈现出较为清晰的分化:同比数据有望走高(整体约3.9%、核心约2.8%),而环比数据则预计保持在0.3%与0.2%的水平。
需要注意的是,受2025年10月政府停摆影响,劳工统计局本次不会公布官方年度同比数值,上述同比数据仅为私人机构的估算。这种分化的含义在于,同比回升很大程度上源于基数变化,而非当月价格压力再度加速。
在缺少官方年率参照的情况下,市场将更多借助环比数据来研判价格压力的即时走向。
对白银而言,环比持平意味着通胀的边际压力仍处于可控范围,短期内难以明显强化美联储的鹰派立场;不过私人估算的同比上行也提示,通胀距离2%的目标仍有差距,这在一定程度上限制了美联储转向宽松的空间。
因此,交易者需要在“月度降温、年度仍高”的框架下解读数据,避免被单一指标误导。
加息预期:12月加息已被计入价格,无收益白银承压
通胀数据预计将对市场关于美联储利率路径的判断产生较大影响。
依据CME FedWatch工具,交易者当前已相当确定美联储将在12月政策会议上加息,概率处于较高水平。在利率走高的环境下,白银这类不产生收益的资产面临天然压力,持有的机会成本随之上升。
目前白银面对的是一个已被充分消化的加息预期。若CPI与预期相符、加息路径不变,白银将缺乏新的方向性驱动,价格更可能延续震荡;若CPI表现偏强,加息预期或将进一步升温,给白银带来额外的下行压力;只有当CPI明显低于预期、使加息预期出现松动时,白银才有可能获得较为明确的上行动能。
换言之,符合预期的数据对白银而言偏中性、略偏空,真正的上涨催化剂需要由低于预期的数据来触发。
美元背景:油价回落与美伊协议预期压低美元,为白银提供缓冲
在美国CPI数据公布之前,美元指数走势偏弱,油价下行使全球通胀预期得到一定稳定。能源价格因美伊协议预期升温而回落,削弱了美元的避险属性与利率支撑。截至发稿,美元指数在101.60附近波动,延续前一交易日的下跌走势。美元走弱为以美元计价的白银带来了一定的缓冲支撑。
这与加息预期形成了方向相反的两股力量:美元疲软从计价角度支撑白银价格,而居高不下的加息预期则从持有成本角度压制白银。两者在53美元附近形成暂时均衡,也是白银近期维持横盘整理的重要原因。
数据公布后,哪一方力量占据上风,将决定白银能否突破当前的整理区间。若美元因通胀数据进一步走软,白银的缓冲空间将随之扩大;反之,若加息预期升温带动美元反弹,白银的上行空间将受到压缩。
结论
现货白银在美国CPI公布前于53.20美元附近基本持平。市场预计整体CPI同比升至3.9%(前值3.7%),核心CPI同比升至2.8%(前值2.6%),环比则分别为0.3%与0.2%。同比走高而环比平稳,说明同比上升的部分主要来自基数效应;但在缺乏官方年率的情况下,市场可能更依赖环比数据判断即时方向。通胀数据预计将对美联储利率预期产生重要影响,目前交易者普遍认为12月将加息,而更高的利率对无收益的白银不利。另一方面,美元受油价回落与美伊协议预期影响而承压,在101.60附近企稳,为白银提供缓冲。两股力量在53美元附近形成平衡:若CPI偏强,加息预期升温将压制白银;若偏弱,加息预期松动则可能打开上行空间。
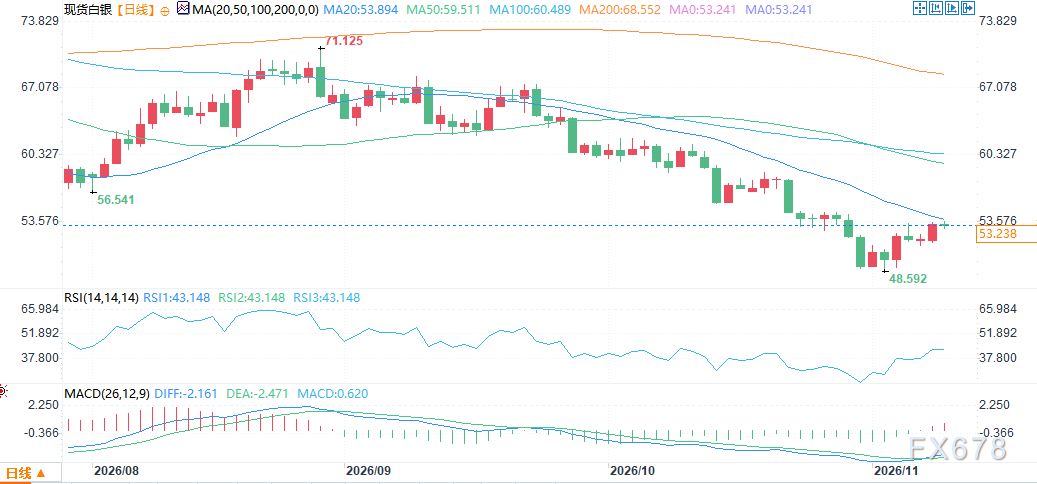
(现货白银日线图,来源:易汇通)
北京时间14:26,现货白银报53.20美元/盎司。







