


周二公布的日本央行10月政策会议纪要摘要显示,委员们普遍认为近期加息十分必要,12月再度行动的可能性有所上升。九名委员之一表示:“央行应当在不过分拖延的前提下,把握时机决定下一次加息。”
干预风险:三个交易日入市,7月30日单日动用7.98万亿日元创纪录
日本官员的汇率干预,短期内有望推动日元对美元转强。
财务省周一发布的季度数据显示,7月30日至8月3日期间,日本曾在三个交易日内入市干预汇市。
其中规模最大的一次出现在7月30日,合计动用7.98万亿日元(约合503.6亿美元),超过2025年4月30日6.28万亿日元的既有纪录。
这意味着东京已释放出愿意动用巨额资金护盘日元的信号。汇率一旦逼近158,干预风险便真实存在,也因此压制了美元兑日元的上行动能。
机构观点
有机构分析师指出,今年以来日元表现亮眼,“在过去半年里位列G10货币中的第二名”。
他们认为,“这一靠前的排名,有赖于夏季三天的大规模外汇干预(其中包括与美国财政部的联合行动)”,但同时强调,日元近期也依靠自身基本面实现了上涨。尤其在一个月周期内,日元表现优于美元,而市场明显不愿将美元兑日元推至158.70上方,该价位与200日移动平均线相互重合。
在政策层面,该机构表示:“上周晚些时候日经225指数的下挫,削弱了市场对日本央行12月加息的押注,但9月工资数据的强劲表现,支撑了下个月及明年进一步收紧政策的可能性。”
基于此,他们判断“美元兑日元在三个月维度上有望回落至155.00区域”。
他们补充道,“日元若要扭转局面,另一关键因素可能是日本国债市场走势趋于稳健”,这“或将在未来几个月为日元创造更有利的环境”。
从资金和财政角度看,该机构指出“日本的基础财政赤字优于G7平均水平,外界也有观点认为,日本规模庞大的资产管理机构可能倾向于资金回流,以获取更高的日本国债收益率,这对日元构成正面影响”。
展望后市,他们提到“日本央行观察人士将重点关注下周公布的三季度GDP数据及10月全国CPI”,并总结称“我们对日元的中期走势持审慎乐观态度”。
美联储Daly:措辞偏鹰,通胀居于首要位置
旧金山联储主席玛丽·戴利(Mary Daly)近期的讲话释放出明显的鹰派信号。
她明确表示,通胀“必须排在首位”,即便最新非农就业报告被视为利好、工资涨幅也“谈不上繁荣”。
戴利认为,实际工资事实上仍在下滑,通胀在高位徘徊的时间已经过长,因此政策“势必”需要进一步收紧,但在具体时点上仍将依赖数据。
她的表态建立在对劳动力市场强韧的信心之上,对经济增长的担忧有限,显示出其倾向于支持再次加息。戴利的发言为市场进一步收紧的预期增添了额外的上行推力。
在此背景下,美元与美债收益率通常会获得支撑,因为交易员会把更高的政策利率路径计入定价。她的讲话也提醒市场,即便就业数据保持稳定,美联储内部仍有重要人物将通胀回落视为不容妥协的目标,这使降息预期的空间受到压缩。
结论
美元兑日元小幅升至158附近,日本央行的鹰派立场与干预风险或将限制其上行空间。10月会议纪要摘要显示近期加息的必要性较强、12月行动的可能性偏大;财务省数据显示7月30日单日动用7.98万亿日元进行干预,创下纪录,东京已表明愿意大额出资护盘。机构认为日元位列今年G10货币表现第二,市场不愿将美元兑日元推升至158.70附近的200日均线上方,预计三个月内有望回落至155;日本国债收益率走高与资金回流构成中期支撑。美国10月CPI市场预期环比增长0.3%、核心CPI环比增长0.2%,由于一年前政府停摆,本次将不披露年度同比数据。若通胀数据偏强,将加深12月加息预期并提振美元;若偏弱,则日元的政策面与干预面支撑将占据上风。Daly讲话偏鹰、将通胀列为首要任务,为美元及美债收益率提供支撑。短期走势取决于CPI数据:数据偏热,美元兑日元或将试探158.70的阻力位;数据偏软,日元则将获得更多支撑。
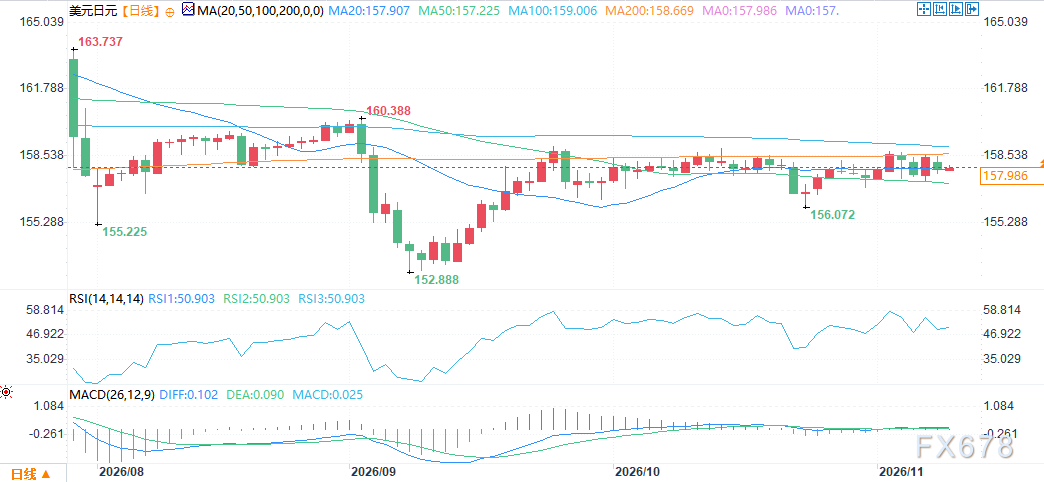
(美元兑日元日线图,来源:易汇通)
截至北京时间15:29,美元兑日元报157.97/98。







