


欧元区信心走弱的主导因素
欧元区整体指数由10月的2.7下降0.3个点至2.4,尽管好于部分机构的预判,但已连续两个月走低,说明市场对复苏的期待正在减弱。现状分项稳定在-3.3,表明经济活动仍处于收缩区间;预期分项则连续两月回落至8.3,为2026年6月以来的低点。两者走势的差异显示,者对当前局面的判断并未继续恶化,但对未来增长能否持续的担忧正在累积。
利率长期处于高位、能源成本承压以及政局存在不确定性,是拖累信心的三大因素。这些因素共同抑制企业与居民消费,令经济难以走出停滞格局。数据公布后,欧元兑美元的波动幅度并未明显放大,显示市场此前已对类似信号有所预期,但预期分项的持续下行仍对基本面构成制约。
德国企稳信号与美国预期转弱的比较
德国分项指数小幅上行至-3.3,现状评估已连续五个月改善,升至-14.0,为2023年5月以来的高位,预期分项则保持在8.0。相关机构负责人表示,德国经济显露出初步企稳迹象,但距离实质性突破尚有差距,较高的成本与政策变数仍使基础较为脆弱。此次改善力度有限,无法单独改变欧元区整体停滞的判断。
美国经济指数下滑2.0点至13.1,为2026年6月以来的低位。预期分项下降3.5点至-2.5,是6月以来首次跌入负值区间,现状分项则保持在30.0。调查认为,美国国会两院的政治格局调整或将压缩财政刺激空间,融资成本高企与地缘风险也加大了不确定性。现状与预期之间的落差有所拉大,显示增长动能正面临考验。
全球动能减弱与通胀、政策预期的变化
全球综合指数已连续第三个月走低至12.7,预期分项同步降至9.3,现状评估则相对稳定在16.2。这一走势覆盖多个主要经济体,表明增长势头正在多点减弱。通胀主题指数由-29.25回升至-22.5,央行政策指数由-21上升至-12.75,反映出市场对通胀压力缓和、货币环境趋于宽松有所期待,但该变化同时伴随着增长前景的进一步走弱。
利率走向与能源价格仍是关键变量。欧洲央行与美联储的政策立场持续左右融资环境,地缘冲突则给供应链和价格预期带来额外扰动。整体数据显示当前经济仍具一定韧性,但前瞻指标的接连下滑,已使市场关注重心转向增长的可持续性。
欧元兑美元技术面解读
日线图上,欧元兑美元在布林带中轨附近窄幅运行,中轨位于约1.1196,上轨约1.1262,下轨约1.1129。目前价位与中轨相距不远,带宽收窄说明近期波动趋于平缓。MACD指标中,DIFF约为-0.0036,DEA约为-0.0046,柱状值约为0.0021,快慢线均处于零轴下方,柱体则位于正值区域。
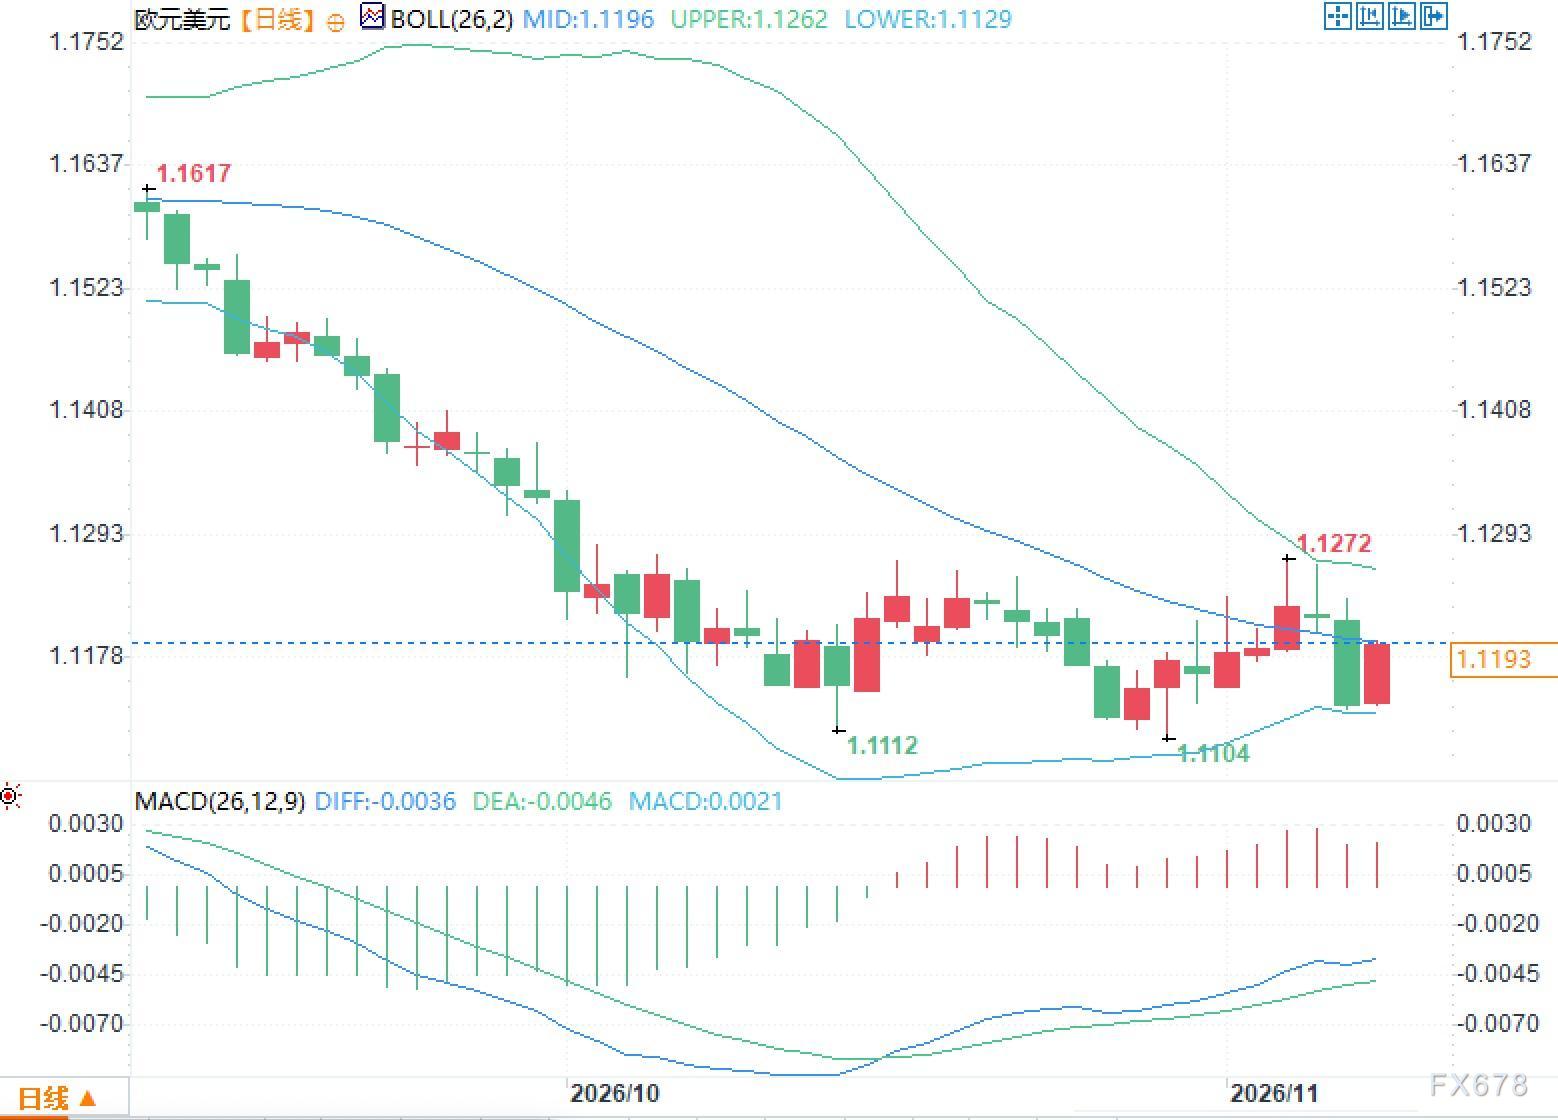
近期价格一度冲高至1.1272附近后回落,并在1.1104至1.1112区间形成支撑标记。整体结构表现为中轨附近的震荡整理,波动范围受上下轨约束。
常见问题解答
问题一:欧元区指数走低,是否说明经济已进入衰退?
答:现状分项仍在-3.3,总指数也略高于零,说明经济活动尚未明显收缩,但预期持续下滑,强化了停滞的判断。
问题二:德国数据向好能否推动欧元区整体走强?
答:德国现状连续改善,但仍处于负值区间,加之欧元区预期同步走弱,单靠德国的改善不足以扭转区域停滞的局面。
问题三:美国预期转负会对全球指数产生何种影响?
答:美国预期首次转入负值,叠加全球指数连续三个月下行,说明主要经济体的前瞻动能正同步减弱,增长前景面临更广泛的压力。







