


中期选举落地后美元的即时反应
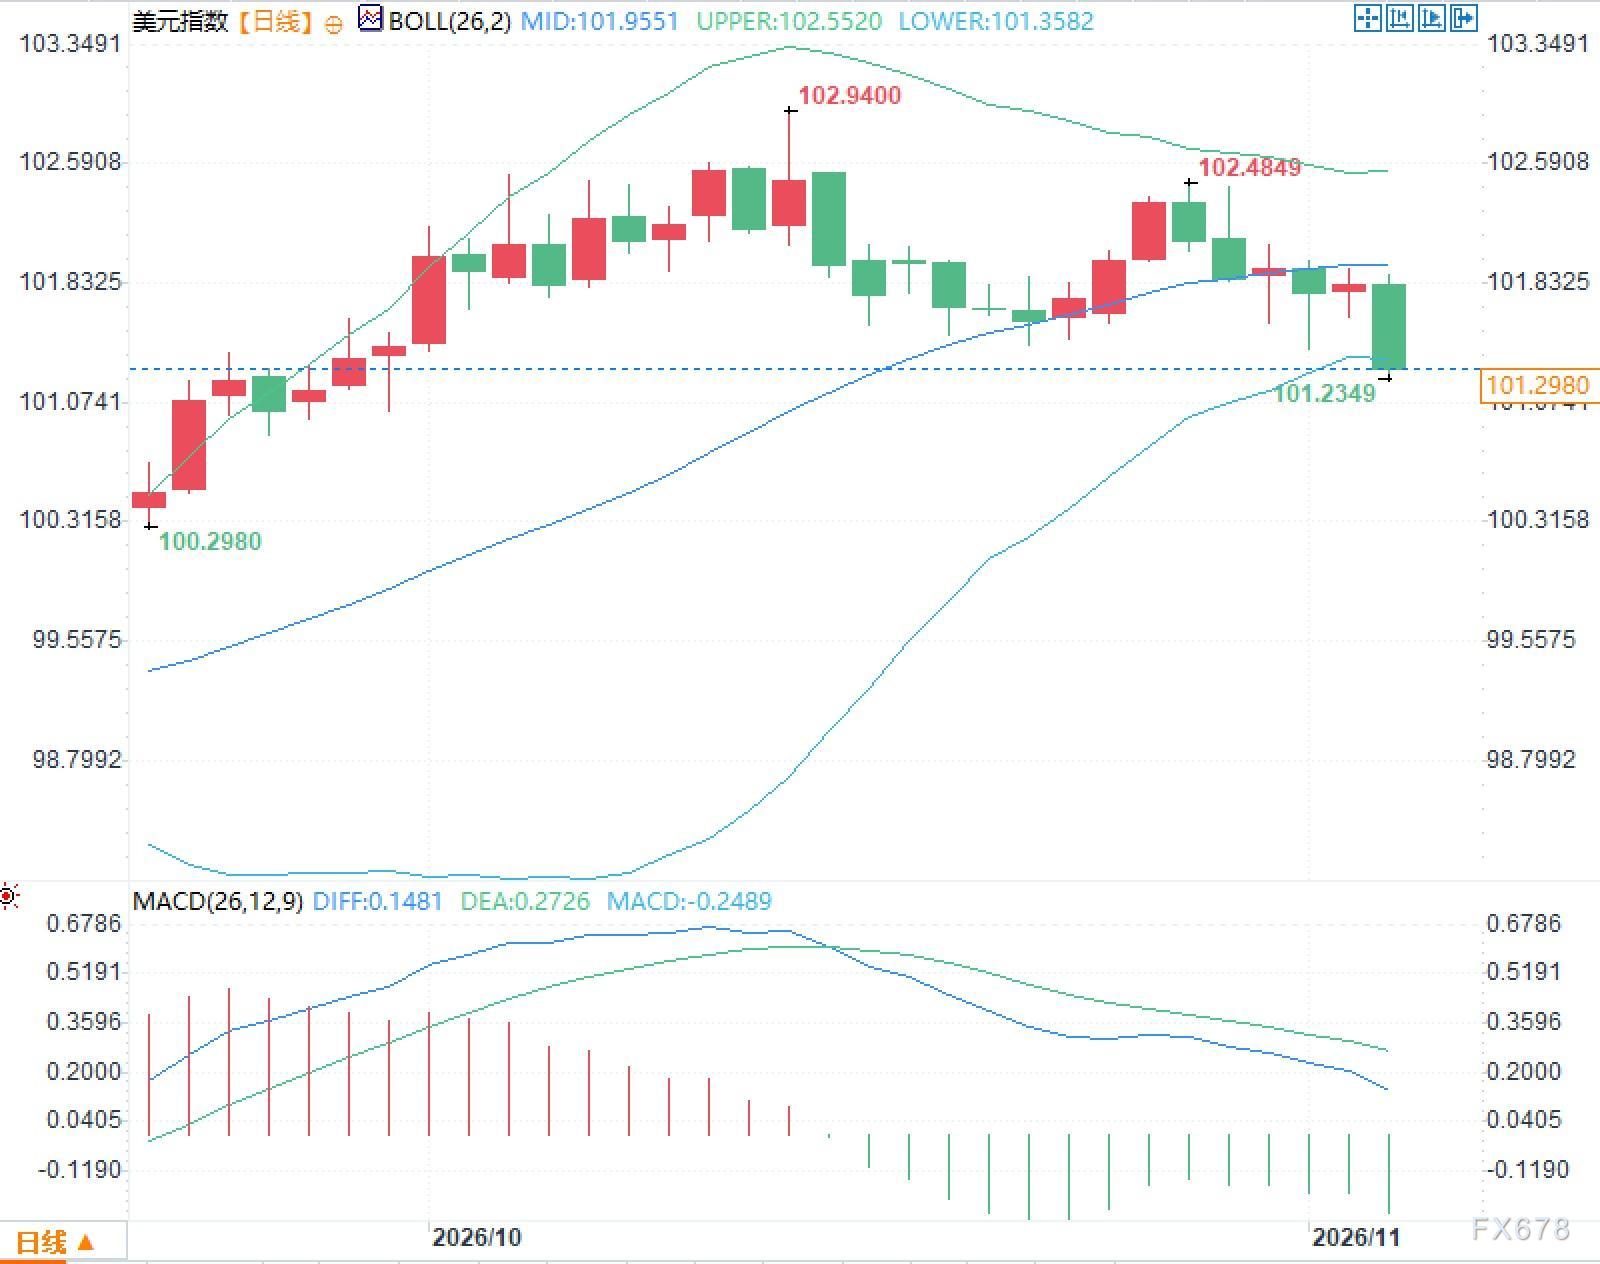
民主党掌控两院的结果公布后,市场率先对后续政策能否延续产生疑虑,美元指数与短端利率一同承压。荷兰国际集团分析师克里斯·特纳认为,此次选举对美元的冲击主要停留在情绪层面,资金很快便重新聚焦于经济增速数据与美联储的政策取向。新一届国会需等到明年1月才正式就职,因此现行政策框架并无实质改动,这段时间差促使部分者调整了仓位。特纳还提到,美国总统承认选举结果,减轻了部分下行风险的担忧,近期的价格走势或将成为2027年行情的一个参照样本。若与欧元、日元及瑞郎相比,美元的定价更多取决于利差预期,而非某一种政治叙事。
人工智能预期波动与市场情绪
考虑到人工智能对经济增长的带动作用,市场一度担心美国新国会会干扰相关资本开支安排。受此影响,出口芯片占比较高的部分亚洲市场隔夜出现3%至4%的下挫,但随后全部回补。此轮震荡说明者对监管走向十分敏感,不过具体政策落地仍需经过完整的立法程序。目前市场交易的核心在于企业资本开支数据与财报业绩,远比政治层面的推测更受关注。业内人士指出,AI能否持续,主要取决于企业现金流状况与技术更新节奏,政治变量的传导存在较明显的滞后。
美联储政策表态与短期利率走势
美联储10月例会以10票对2票通过维持利率不变,其中两名委员投出加息反对票。会议声明认为经济活动保持较快扩张,同时承认通胀仍处高位,并表示需要积累更多信息后再确定下一步政策立场。市场为美元定价时,主要借助宏观与货币政策的视角,选举因素所占权重有限。特纳提醒,当前不宜只盯着美元的短线波动,宏观与货币政策路径依然是主导变量。3.75%至4%的联邦基金利率区间,为利差定价提供了相对稳定的参考基准。
美债发行安排与债市关注要点
当日市场的焦点是美国财政部公布的季度再融资计划。分析人士预计,财政部可能继续设法压缩长端债券的发行规模,短端市场能否顺利消化新增供给,则是后续重点观察的问题。特纳警告,若债市出现震荡,可能传导至美元兑瑞郎等货币对,其特征与8月的市场反应有相似之处。实际发行规模与券种结构由当前的供给计划和现金流状况共同决定,者更关注具体期限的分布,而非发行总量。短端利率的承受能力与收益率曲线形态的变化,将直接左右美元的相对价值。从金融逻辑看,供给调整主要通过期限溢价与利差渠道影响汇率,而不是单向的简单推动。
读者常见疑问解析
问题一:美国中期选举为何没有让美元指数持续走弱?
答:新国会要到明年1月才能上任,目前政策的延续性并无实质变化,者很快将注意力转向经济数据与美联储利率路径,最初的情绪波动随之平息。
问题二:AI担忧会对市场定价产生哪些影响?
答:市场曾短暂担心新国会可能干扰相关计划,导致部分芯片板块震荡,随后又迅速回升,显示实际交易仍以基本面数据为主导。
问题三:美债再融资计划对短期利率意味着什么?
答:若财政部持续调整长端券供给并增加短端发行,短端利率的承受能力将成为重要观察指标,并可能牵动整体收益率曲线形态及美元的相对定价。







