


机构调高展望的逻辑基础
高盛将12月布伦特价格预期由90美元/桶上调至105美元/桶,并把2027年均价预估从约80美元/桶提高至88美元/桶,涨幅接近一成,同时调高了西德克萨斯中质原油的预测。摩根士丹利把第四季度布伦特目标价抬升至105美元/桶,澳新银行也将年底布伦特期货预期定在同一价位。这些调整的前提是中东供应存在明显的下行隐患。由于中断的时间与地点难以事先判断,相关模型在基准情景中预先留出了2027年每日100万桶的全球供应缺口。当前市场定价的并非眼下实际存在的供应短缺,而是潜在升级情形出现概率的上升。与此同时,欧佩克+近期维持产量目标不变,而其实际产出仍低于目标,这一事实也为上述判断提供了佐证。
中东供应隐忧的延续态势
冲突持续数月后,中东原油供给虽已回升至接近冲突前的水平,但航运遭袭、能源设施受损等问题仍被视为可能推升油价的重要变量。有报道称伊朗已要求指挥人员为可能的再次交火做好准备,相关方面也多次释放恢复空中打击的信号。乌克兰局势相关的风险同样被纳入评估范围。基准假设中计入了2027年每日100万桶的中断预留量,体现出预测者在面对多种可能结果时的两难处境。在上行情景下,若波斯湾地区产量较上年均值低350万桶/日,布伦特2027年均价可能触及130美元/桶;下行情景则可能把价格拉回到60美元上下的区间。供应复苏的节奏与完整程度、航道的稳定性以及基础设施能否恢复正常,共同构成了风险溢价的主要支撑。
市场供需与情景框架的不确定性
除核心判断外,相关机构还描绘了牛市与熊市两套情景,两者之间的价差约为70美元,足见预测难度之大。供给修复路径、海运状况、设施完好程度以及地缘局势走向,都是左右价格的关键因素。随着美国中期选举临近,市场对其后局势变化的定价权重持续增加,供应中断的时长与规模将决定溢价能否延续。欧佩克+在11月1日的会议上将12月产量目标保持不变,而实际产量仍低于该目标,说明名义配额与真实可用供应之间存在落差。在冲突背景下,这一落差被进一步放大,因此对供需平衡的判断更需依赖实时供应数据,而非仅凭静态的产量指标。情景区间如此宽广,恰恰说明外界对中断规模与持续时间仍存在较大认知分歧。
价格走势与波动特征观察
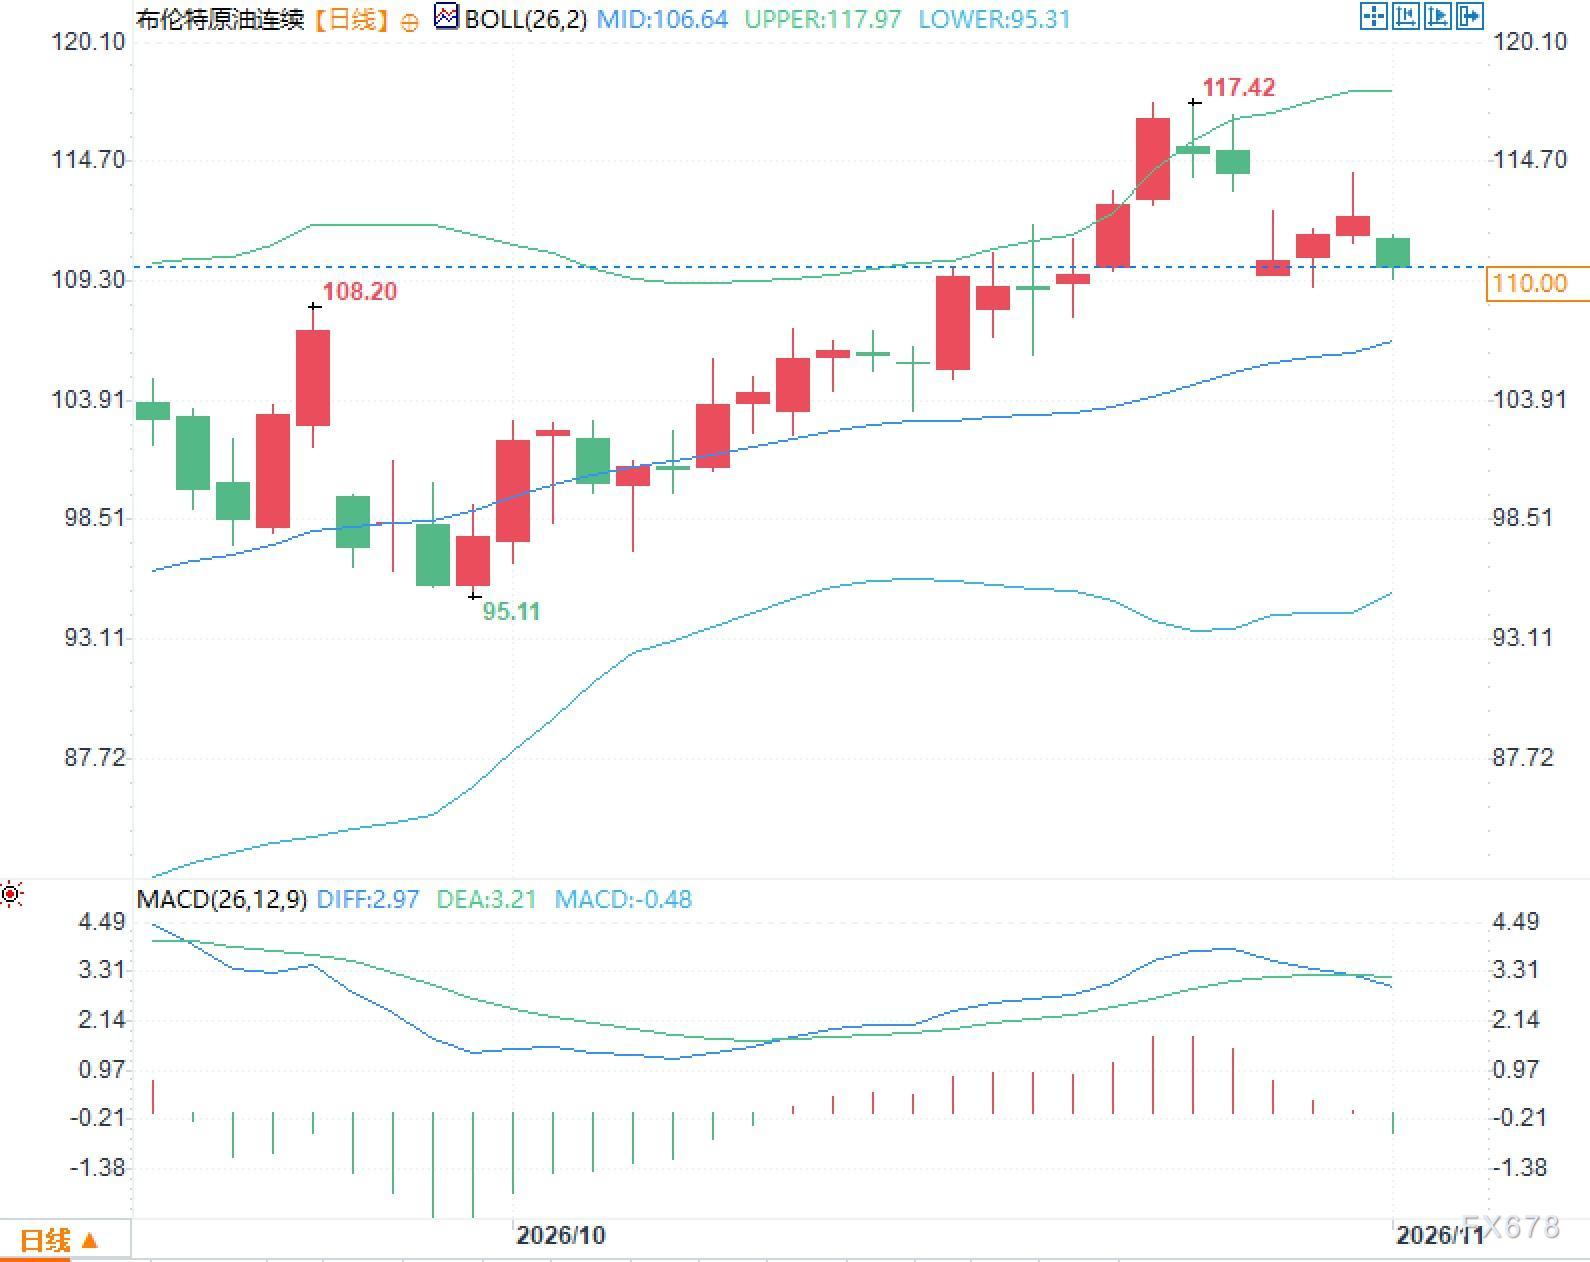
从近期走势看,布伦特在10月底冲高至约117.5美元/桶后有所回落,11月初在110美元附近徘徊。波动率维持在较高水平,事件驱动的特征十分突出。布林带指标显示价格曾靠近上轨后回撤,MACD指标则处于中性区域。基本面风险溢价与供应不确定性仍是主导力量,市场关注点集中在供应数据的实际变化以及中断事件是否真正发生。价格在高位反复整理,更多反映的是市场在事件升级与供应恢复两股力量之间的权衡,而非某一单边趋势的确立。
常见问题解答
问题一:机构为何上调油价预期?
答:主要因为中东供应面临较大的下行隐患,市场正提高对美国中期选举后可能出现供应收紧的权重;同时模型纳入了航运袭击、设施受损和乌克兰局势等多重风险,并在基准情景中加入了每日100万桶的中断预留量。
问题二:供应已回到接近冲突前水平,为何油价仍处高位?
答:尽管出口量有所回升,但市场担忧的是中断发生的不可预测性以及事态升级的可能,风险溢价因此持续存在,而并非仅取决于当前的产量水平。
问题三:上行与下行情景的主要区别是什么?
答:上行情景假设波斯湾产量持续较上年均值低350万桶/日,布伦特均价或达130美元/桶;下行情景则以区域产出更快恢复为前提,价格可能回落至60美元区间,两种情景之间的跨度约为70美元。







