8月经济增长陷入停滞,放缓信号渐趋明显
加拿大统计局数据显示,8月实际GDP环比持平,这是连续第二个月没有增长,20个工业行业中仅9个实现扩张。该数字不仅低于市场此前0.2%的预测,也逊于统计局自身的初步判断。分板块看,服务生产整体下滑0.1%,商品生产则小幅上涨0.1%。批发贸易拖累最为明显,环比减少1.4%,其中汽车及零部件批发商下跌4.4%,为七个月来首次下滑,原因在于乘用车和轻卡进口减少,且汽车制造表现低于季节性水平。公共部门下降0.2%,联邦公共行政(不含国防)收缩2.1%。与之相对,零售贸易环比上涨1.2%,多数细分行业走强,不过加油站和燃料供应商下滑0.6%,削弱了部分涨幅。制造业增长0.3%,是近七个月里第五次扩张,机械制造上升3.8%,石油精炼上升4.2%,运输设备制造则下降3.1%。9月初步估算显示实际GDP下降0.1%,制造业以及采矿、采石和油气开采走弱,公用事业与批发贸易的增长部分抵消了跌幅。综合上述信息,第三季度经济年化增速约为1.3%,明显低于第二季度3.3%的水平,也低于加拿大央行货币政策报告中约2%的预期。
央行加息应对能源涨价带来的通胀压力
10月28日,加拿大央行将隔夜利率目标上调25个基点至2.5%,这是2023年7月以来的首次加息。行长麦克勒姆表示,七月货币政策报告发布后,通胀前景有所恶化,中东局势持续推高全球油价,且油价可能在更长时间内维持高位。自四月以来,消费者价格指数基本稳定在3%左右,预计年底升至3.5%附近,2027年全年均值约3%,到2028年年中才回落至接近2%的目标水平。剔除汽油因素后,通胀率为2.2%,核心指标接近2%。不过燃料涨价推高了企业的生产和运输成本,企业调查显示未来一年成本转嫁幅度将扩大,短期通胀预期也已抬升。麦克勒姆称,在通胀前景明显走高、经济仍展现韧性的背景下,加息有助于遏制高企能源价格向其他商品和服务领域扩散的风险。他同时指出,后续或许仍需加息,但考虑到不确定性,理事会将逐次会议审慎决策。下一次政策利率公布日期定于12月9日。
分行业表现呈现结构性分化
8月数据进一步反映出经济内部的差异。批发贸易与公共部门的收缩构成主要下行因素,汽车相关批发的明显回落与进口下降及制造业偏弱相互印证。零售回暖说明消费端仍有一定支撑,但燃料相关细分行业萎缩,显示能源价格正直接压缩终端支出。制造业整体向好,运输设备制造的下滑则表明汽车产业链仍处于调整之中。采矿业方面,钾肥开采大增12%,其他金属矿开采增长56.2%,油气开采下降1.2%,油砂开采下降2.1%。铁路运输增长3.6%,航空运输增长1.3%,金融与保险小幅增长0.2%。这些差异说明,能源成本上涨与贸易环境变化对各行业的冲击并不均衡,批发与公共行政的疲软和零售及部分制造业的韧性并存,也让第三季度整体增速放缓的解释更具说服力。
前景展望与外部不确定性并存
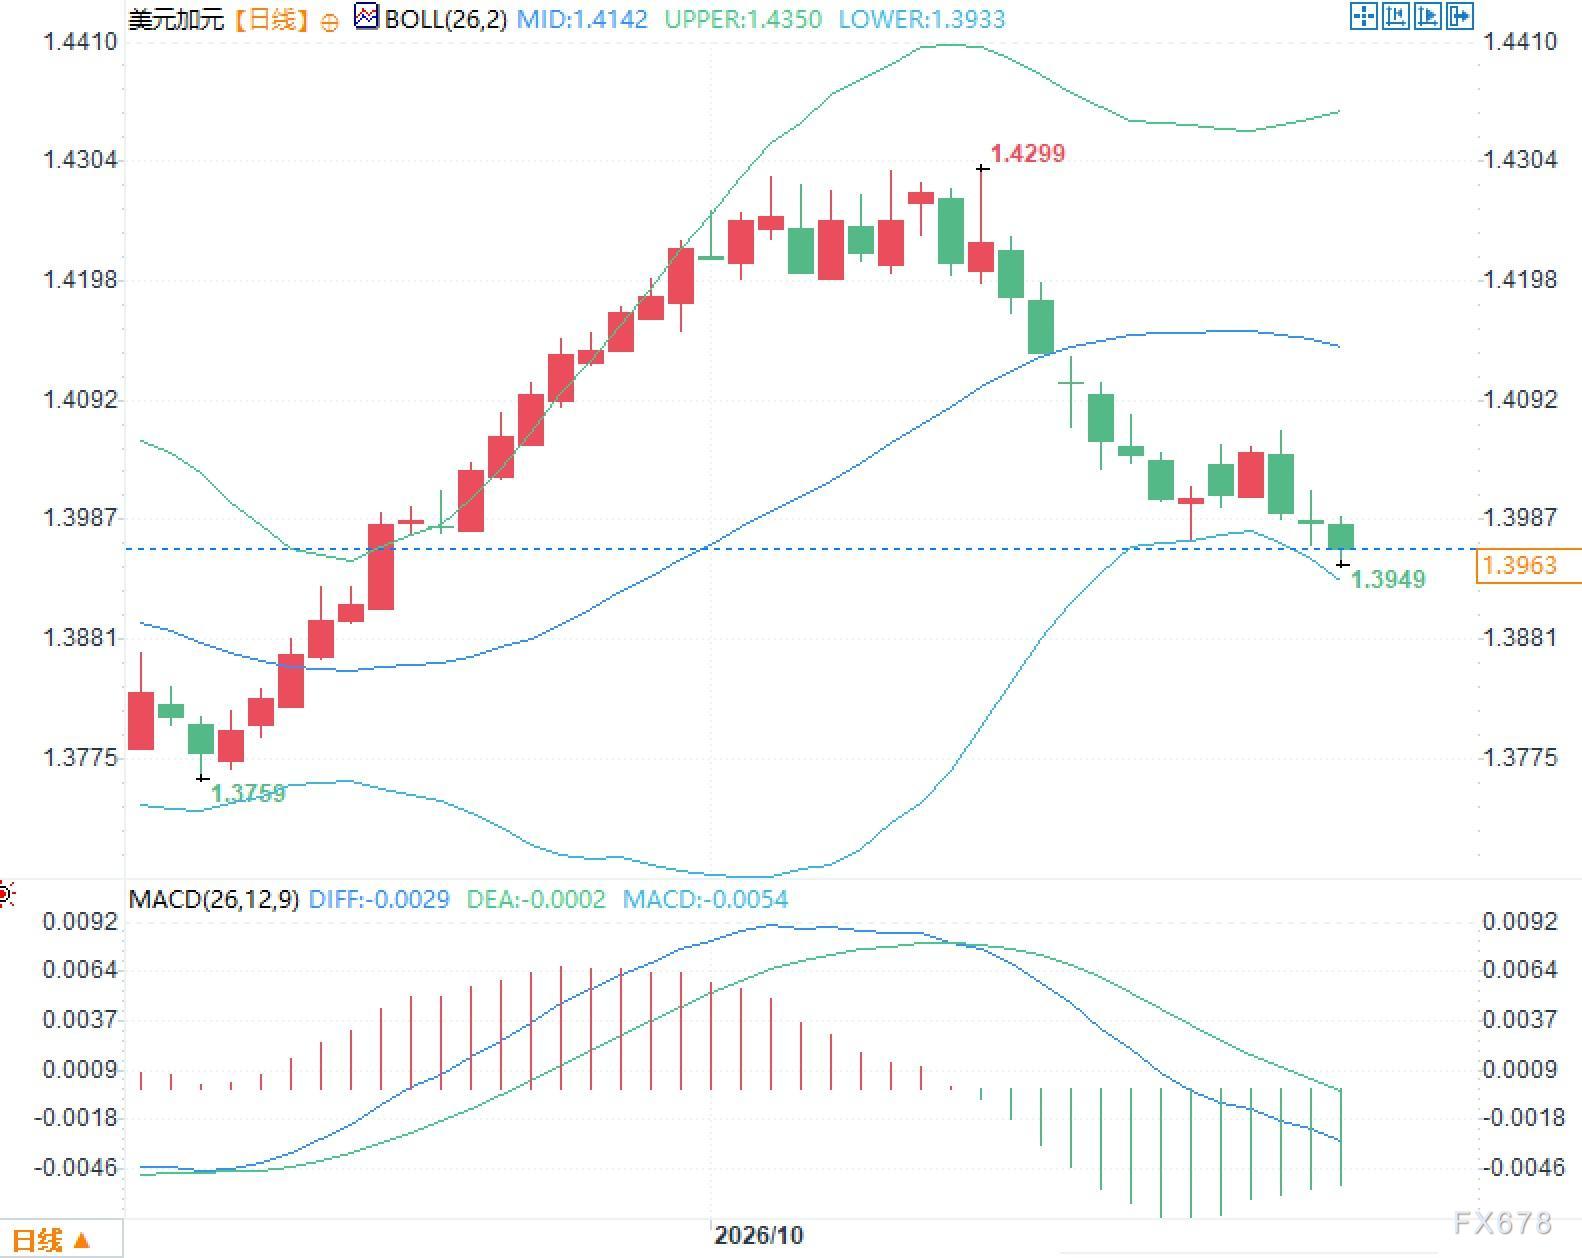
加拿大央行在最新报告中预计,2026年全年经济增速约为1%,2027年与2028年约为2%,整体较七月预测略为乐观,但仍存在较大不确定性,其中加美贸易关系是关键变量。受新关税影响,第四季度增速预计放缓,此后有望在企业投资、出口及财政措施的带动下回升。消费增长将趋于温和,住房市场维持相对低迷。失业率已连续数月保持在6.5%左右。麦克勒姆指出,中东冲突已持续到第八个月,目前仍看不到明确的解决路径,更高且更持久的能源价格加上成本转嫁,将使通胀更具黏性。海外经济活动保持韧性,但在贸易摩擦升级的背景下,加拿大经济第三季度出现降温。理事会强调,将坚定维护价格稳定,并在不确定环境中保持审慎。加拿大官方第三季度GDP数据将于11月30日公布,届时9月正式数据与季度估算值将让市场看到更完整的图景。美元兑加元近期在1.395附近波动,布林带中轨位于1.4142附近,上轨为1.4350,下轨为1.3933。MACD指标中DIFF为负0.0029,DEA为负0.0002,柱状图为负0.0054,市场参与者正结合这些技术特征,观察宏观数据对汇率走势的影响。