


美国最新用工成本数据显示,劳动力成本带来的通胀压力有所缓和,但薪资涨幅仍处于较高区间。第三季度就业成本指数环比增长0.8%,与市场预期一致,低于二季度0.9%的涨幅。其中,工资及薪金环比增长0.7%,较上季度的0.9%放缓;福利成本环比增长0.9%,也低于二季度的1.0%。薪酬总成本同比增长3.4%,与6月持平,其中工资薪金同比增长3.1%,福利成本同比增长3.9%。季度涨幅回落,减轻了市场对劳动力成本持续推升通胀的担忧,但年度薪酬增速依然高于美联储长期2%通胀目标对应的合理水平。
在此次就业成本报告公布之前,美国第三季度国内生产总值(GDP)数据优于市场预期,美联储关注的通胀指标也再度抬头。三季度GDP环比增长3.4%,高于二季度的2.2%,居民消费与企业投资表现稳健,成为支撑经济增长的主要力量。9月个人消费支出(PCE)物价指数环比上涨0.5%,同比涨3.6%;核心PCE环比上涨0.3%,同比涨3.1%。经济增速加快叠加核心通胀居高不下,使得货币政策转向宽松的理由更显薄弱,尽管周五的薪资数据显示劳动力成本出现边际降温。
目前市场焦点在于美联储12月是否重新加息。周三美联储按兵不动,将联邦基金利率目标区间维持在3.75%-4.00%,投票结果为10票赞成、2票反对,两位委员主张立即加息25个基点。上述经济数据公布后,期货市场显示12月加息概率约为83%,周五的薪资数据则在一定程度上抵消了这一预期。周四美国10年期国债收益率下滑7个基点,报约4.932%,科技股走弱促使资金转向美债避险。不过,即便美债收益率回落,黄金仍继续走低,显示通胀顾虑、政策收紧预期以及贵金属市场整体平仓抛售共同主导了行情。
周五霍尔木兹海峡局势与美伊关系再度恶化,航道内又有一艘商业油轮遭袭,中东能源供应风险重新升温。海事安全机构证实,一艘油轮船体被小艇放置的爆炸装置击中,袭击方尚未确定。区域航运威胁持续存在,美伊能否重启谈判仍不明朗。卡塔尔及其他地区斡旋方的外交努力暂未促成协议,制裁、海上安全及广泛的地区冲突等分歧,使双方难以达成持久和解。
受此次袭击消息提振,原油价格大幅拉升,12月布伦特原油期货逼近113.04美元/桶,西德克萨斯轻质原油(WTI)升至约103.79美元/桶。布伦特原油本月涨幅约13%,WTI原油本月涨幅约15%。市场仍担忧海湾石油供应受阻,冲突升级风险不容忽视。11月3日美国中期选举临近,美伊关系走向充满变数,为油价注入了地缘风险溢价。尽管部分石油可经其他出口通道外运,在一定程度上缓冲了海湾航运中断的冲击,但油轮接连遇袭、海上安保成本抬升,依然是霍尔木兹海峡恢复正常通航的重大阻碍。
按理说,地缘紧张本应为黄金提供避险支撑,但油价上涨带来的通胀效应,强化了市场对美联储将长期维持紧缩货币政策的预期。在地缘局势紧张、美债收益率回落的情况下,金价依旧下挫,说明短期行情中,多头平仓压力与利率前景才是左右走势的关键因素。白银跌幅更深,贵金属整体遭遇抛售,加之工业需求担忧、能源成本高企以及借贷环境收紧,共同压低了银价。银价跌穿前期技术支撑位,引发更多卖单,进一步加大了下行风险。
美股开盘前,全球股市普遍走弱,企业财报不及预期,人工智能板块的投资前景也引发担忧,科技股承压。继周四字母控股股价大幅下跌之后,亚马逊、英特尔发布谨慎的业绩指引,大型科技股进一步承压。欧洲股市涨跌不一,亚洲股市多数收跌,投资者需权衡企业财报、油价走高以及全球货币政策前景。油价攀升、融资成本抬升以及大型AI投资的不确定性,共同压制了市场风险偏好;资金涌入美债避险,但对贵金属的支撑十分有限。
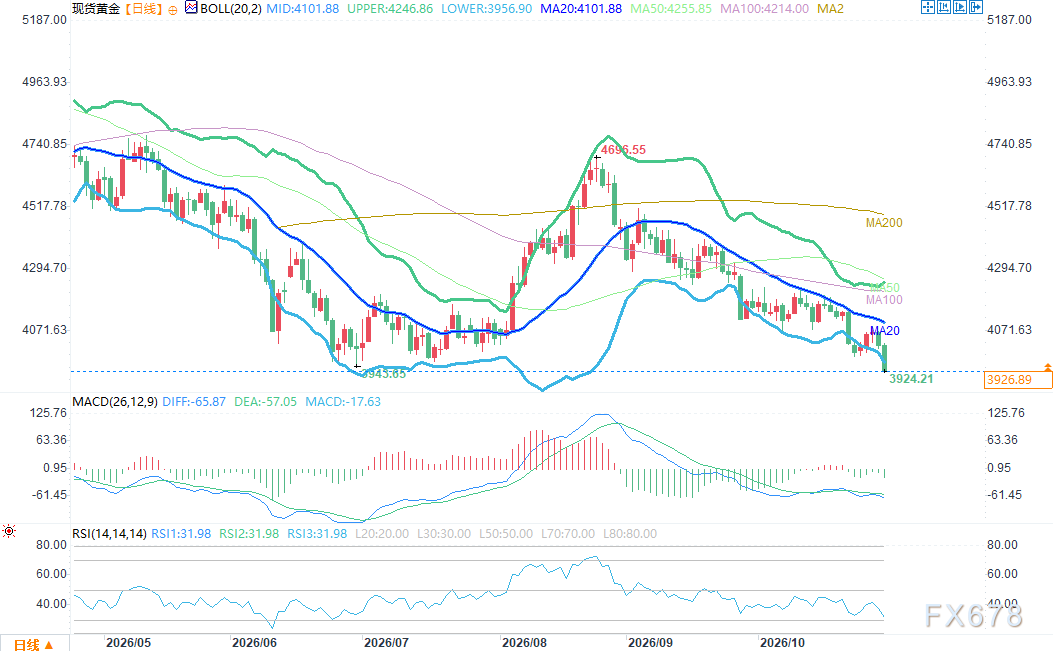
(美元指数日K线图 图源:易汇通)
海外主要市场方面:纽约商品交易所WTI原油走高,交投于103.79美元/桶附近;12月布伦特原油期货约117.15美元/桶,海湾能源供应风险再度升温。10年期美债收益率周四回落后,在4.932%附近波动。美元保持相对强势,美联储进一步收紧政策的预期叠加高油价,削弱了黄金从地缘危机中获取的上行动能。
黄金技术面:现货黄金多头的下一上行目标,是推动价格站稳4015.00-4039.00美元阻力区间;只有有效突破该区间上沿,才能缓解当前的看跌技术压力。空头短线下行目标为跌破3975.00美元,进一步看向3943.00美元。第一阻力位为4015.00美元,其次为4039.00美元;第一支撑位为3975.00美元,其次为3943.00美元。
白银技术面:现货白银多头的下一上行目标,是推动价格重回52.690-54.680美元阻力区间;只有稳守该区间,短期技术格局才能有所改善。空头的下行目标是跌破50.710美元,进一步看向49.510美元。第一阻力位为52.690美元,其次为54.680美元;第一支撑位为50.710美元,其次为49.510美元。







