


美元走软的直接诱因在于情绪有所降温。美国主导的外交斡旋前景带来曙光,中东局势趋于缓和,市场对原油供应中断及通胀上行的担忧随之减轻,同时美联储12月加息的押注也有所收敛。
CME FedWatch工具数据显示,目前者给予12月加息25个基点的概率约为75%,较前一日的84.2%有所下滑。
相关消息传出后,油价涨势趋于平稳。媒体援引消息称,美国副总统JD·万斯周三已与伊朗最高国家委员会秘书穆赫辛·雷扎伊取得联系,以期重启和谈。美国总统特朗普已确认同意万斯开展此次外交接触,并表示伊朗在医疗物资等基本生活必需品方面存在援助需求。
降温叠加:美伊接触使美元承压、加息预期回落
本周美元走弱,主要受美伊外交互动推动。中东局势缓和使美元的溢价有所收窄,油价企稳则暂时舒缓了即期通胀压力,美联储12月加息的必要性因此有所减弱。
利率市场的变化较为直观:12月加息概率由84.2%回落至75%左右,单日下降近10个百分点,反映出市场正在重新评估地缘风险对货币政策走向的影响。
从定价角度看,美元目前同时受到两方面压制:一是需求减弱,减少了资金对美元资产的防御性配置;二是加息预期降温,削弱了美元资产的利差优势。两股力量叠加,推动美元指数实现三日连跌。
经济数据提供支撑:GDP超预期与就业市场偏紧,限制美元下跌空间
不过,经济数据对美元的下行形成了一定制约。美国三季度GDP初值同比增长3.4%,高于3.2%的预期,也好于二季度2.2%的增速,其中消费支出同比增长3.8%,是主要拉动因素。
美联储关注的核心PCE物价指数同比上涨3.1%,与市场预期一致。首次申请失业金人数小幅回落至19.4万人,显示经济保持温和扩张,劳动力市场仍然偏紧。
上述数据呈现出两面性。一方面,经济增长较为稳健、就业市场偏紧,使美联储继续加息的理由更为充分,对美元形成底部托举;另一方面,核心PCE与预期相符而未明显超预期,表明通胀尚未恶化到需要美联储加快行动的地步,这也限制了市场进一步上调加息预期的空间。
后市展望:美伊谈判进展与12月议息会议构成双重变量
美元指数短线走势将取决于两大因素的相对强弱。
其一是美伊谈判能否取得实质性进展。若外交接触最终达成具体的和平安排,溢价将进一步退潮,美元或将下探101.50下方;反之,若谈判陷入僵局或局势再度反复,资金可能重新回流美元。
其二是12月议息会议前的经济数据走向。在加息概率已被定价至约75%的情况下,通胀或就业数据的细微变化都可能促使市场重新调整预期,从而放大美元指数的波动幅度。
值得留意的是,油价在上述格局中起到了连接地缘局势与货币政策的纽带作用。美伊接触使油价趋稳,一方面缓解了通胀担忧,另一方面也削弱了加息的紧迫性。若这一逻辑持续,美元可能同时失去支撑与利差优势;但如果其他供应风险推高油价、通胀担忧卷土重来,则可能重新强化加息预期,对美元形成反向支撑。
结语
美元指数三连跌,主要源于美伊外交接触削弱了需求,并推动12月加息预期由84.2%回落至约75%。不过,三季度GDP超预期、核心PCE与预期相符、初请失业金降至19.4万人,经济韧性为美元提供底部支撑,限制了其跌幅。短期走势将主要取决于美伊谈判的实际进展以及12月议息会议前的数据表现,而油价则是连接地缘风险与货币政策预期的关键纽带。
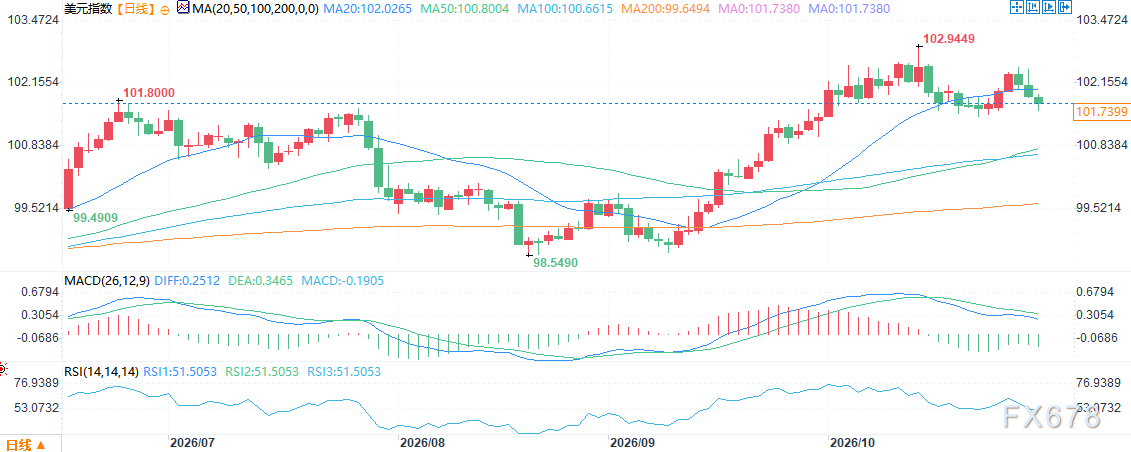
(美元指数日线图,来源:易汇通)
北京时间11:06,美元指数报101.69。







