


三季度美国GDP初值显示年化增速升至3.4%,前值为2.2%,也高于3.2%的市场一致预期。同一天,美国商务部公布9月PCE价格指数环比上涨0.5%、同比上涨3.6%;剔除食品和能源后的核心指标环比上涨0.3%,同比上涨3.1%。
这些数据叠加美国国债收益率维持高位引发的通胀焦虑,进一步强化了美联储继续收紧政策的预期。
避险资金转向美债,黄金未受惠
科技龙头财报表现不及预期,市场担忧人工智能领域的资本开支难以获得足额回报,资金因此转向政府债券寻求避险,推动美债收益率明显回落。
另一方面,中东局势外交降温的迹象增多,避险美元已连续三个交易日走弱,但这一变化对黄金的下行压力几乎没有缓解。
最新动向显示,美国副总统万斯已致信伊朗最高国家安全委员会秘书穆赫辛·雷扎伊,推动恢复和谈;卡塔尔也向伊朗递交了一份旨在结束伊朗与美国及以色列冲突的新协议草案。
地缘溢价犹存,金价反弹恐遭卖压
不过,也门胡塞武装与沙特之间的敌对行为有所升级,投资者依旧保持戒备。
美国与以色列还表示,可能在中期选举后重新发动攻击,地缘政治风险溢价因此持续存在。
同期,伊朗海军周四称霍尔木兹海峡有四艘油轮触雷,供应中断的担忧加剧,油价获得支撑。
这一局面使美元在回调时更受买盘青睐,也意味着黄金的阻力最小方向仍偏向下行,任何反弹都可能迎来抛压。
机构观点
摩根大通私人银行亚洲利率与外汇策略负责人唐雨轩指出,黄金在近期抛售后仍有进一步下探的风险,原因在于市场流动性偏弱,且美联储仍存在加息空间。
该行预计美联储将于12月和2027年一季度各加息一次,并推动10年期美债收益率在2027年年中升至5.25%至5.5%的高点。收益率上行会削弱黄金的吸引力;但一旦利率见顶,黄金有望筑底,预计2027年年中升至4500美元,年底达到5000美元,主要得益于避险需求及经济政策不确定性上升。
瑞银首席投资办公室(CIO)对黄金未来十二个月仍持建设性看法,预计2026年12月金价将升至4600美元,之后逐步攀升至2027年3月的5000美元、2027年6月的5200美元,并于2027年9月触及5400美元。
瑞银认为,近期实际利率走高与美元坚挺构成短期阻力,但各国央行购金、储备多元化、政府债务高企及地缘政治不确定性仍是黄金的核心支撑。若金价回调至4000美元附近,该行视之为增加配置的机会,并建议投资者将黄金配置比例维持在中等个位数水平。
结论
黄金连续两日走低,核心压力来自美联储加息预期:三季度GDP超预期与PCE通胀居高不下,共同巩固了12月加息的预期,削弱了无收益资产的吸引力。值得关注的是,美债收益率回落与美元连续三日走弱这两项通常利好金价的因素,本次均未能提供支撑,说明市场当前定价的主线是利率路径,而非避险需求。地缘风险溢价虽然仍在,但油价高位反而强化了美元逢低买入的逻辑,金价反弹或将遭遇抛售。
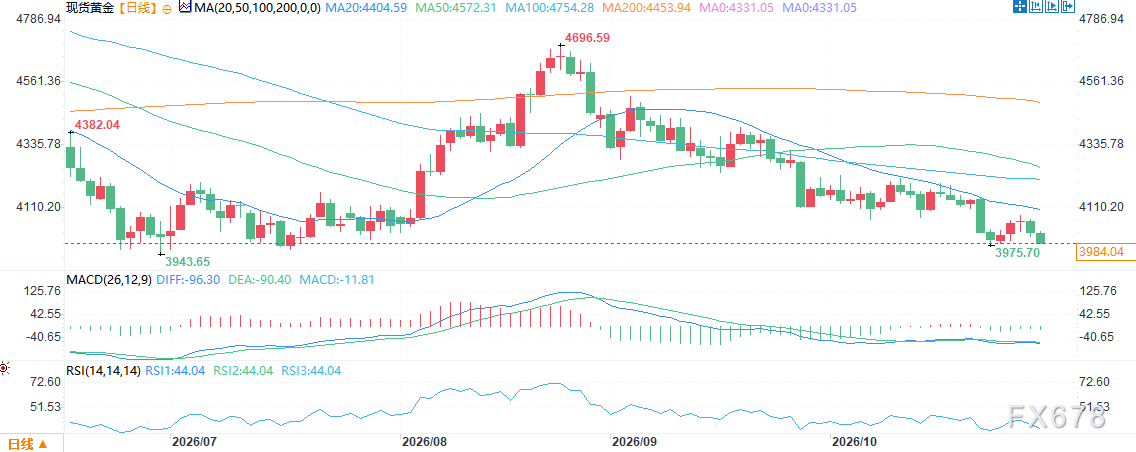
(现货黄金日线图,来源:易汇通)
北京时间14:49,现货黄金报3984.80美元/盎司。







