


美联储宣布维持利率不变之后,美元指数(USD)依旧在窄幅区间内徘徊,市场目光随即转向重要经济数据的发布。虽然此次决议中有两位官员投出反对票,主张立即加息,且美国经济活动表现强劲,但美联储主席 Kevin Warsh 对下一次加息的时点态度审慎,使美元未能延续近期的上涨势头。在投资者等待即将公布的 9 月份美国个人消费支出(PCE)物价数据和第三季度国内生产总值(GDP)数据之际,DBS Group Research 与 Commerzbank 的机构策略师正在研判:经济的强势增长与可能趋缓的潜在通胀,会否扰乱市场对长期加息的定价,抑或 12 月的政策收紧仍将按部就班推进。
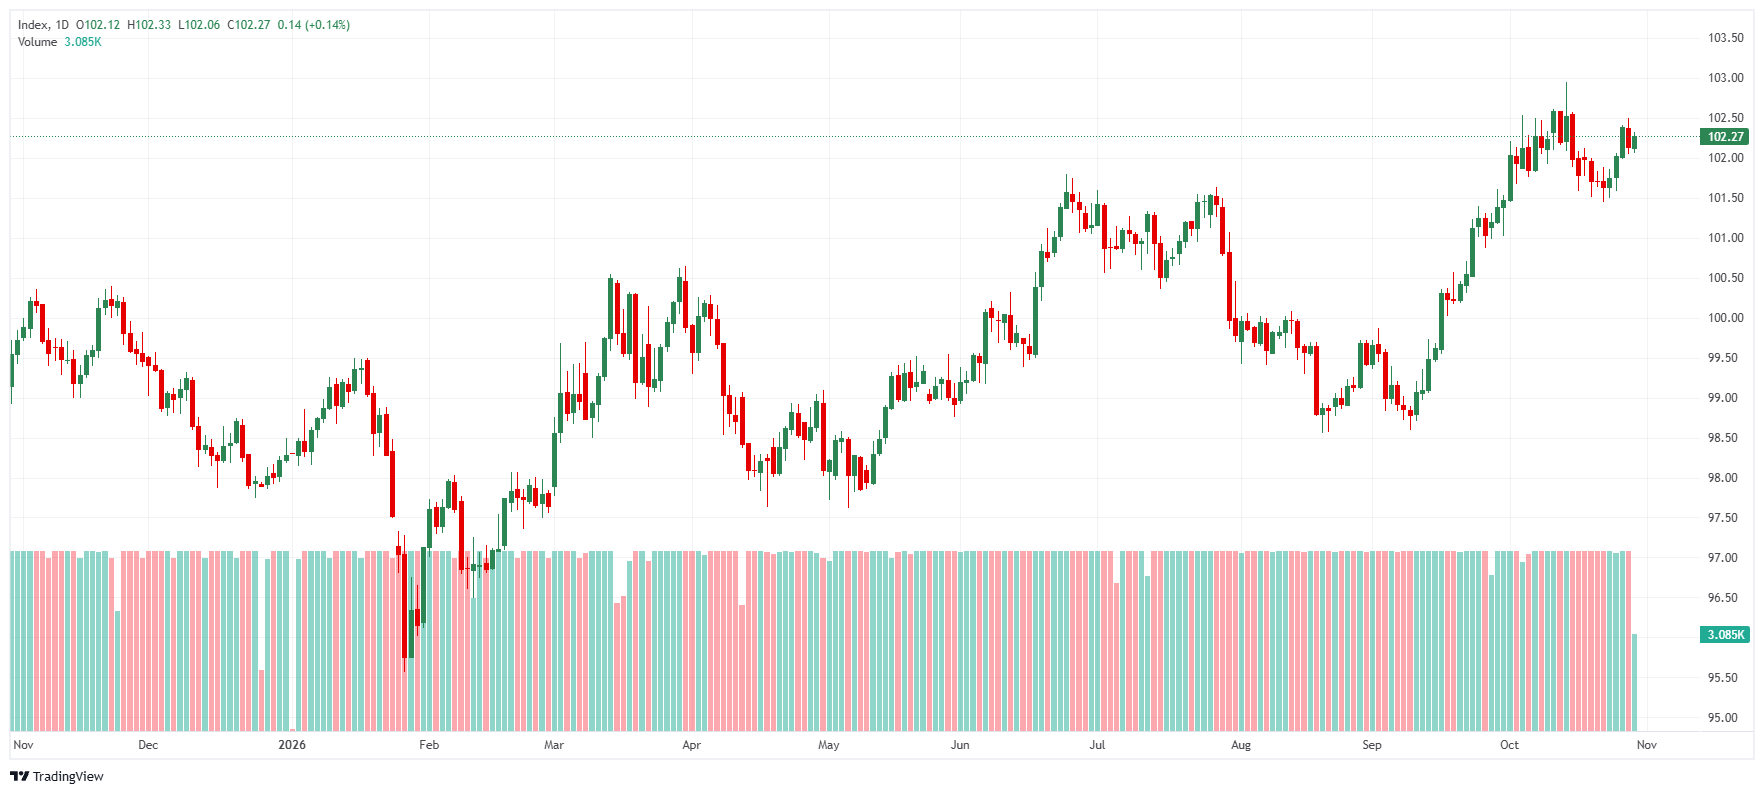
DBS 提醒收益率分化与潜在通胀回落或将给美元上涨带来阻力
DBS Group Research 的 Philip Wee 表示,美联储以鹰派姿态按兵不动,不足以支撑美元继续走强,并指出当前美元指数走弱与美国国债收益率高位运行之间存在明显背离。由于 Kevin Warsh 并未确认 12 月加息,接下来的 PCE 物价数据与第三季度 GDP 数据显得尤为关键。Wee 认为,经济增长保持韧性,同时潜在通胀放缓,可能促使市场下调对 2027 年美联储多次加息的预期。
“美联储的鹰派按兵不动难以维系美元的升势。美元指数(DXY)走弱与美债收益率走高之间的背离尤其值得关注……Kevin Warsh 未承诺 12 月加息,市场只能依靠今日公布的 PCE 通胀数据与 2026 年第三季度 GDP 报告寻找指引……预计 9 月整体 PCE 通胀同比将升至 3.6%,环比增长 0.5%……2026 年第三季度 GDP 初值预计将加快至年化季率 3.2%……若强劲增长与潜在通胀缓和同时出现,市场很可能会重新评估其对 2027 年美联储多次加息的预期。”
Commerzbank 指出,市场仍给出 12 月加息 85% 的概率,美元几乎原地不动
德国商业银行(Commerzbank)的 Michael Pfister 指出,美联储决定维持利率不变,即便有两票反对并主张加息,对美元几乎没有带来变化,因为市场依旧将 12 月加息的可能性定价在 85% 左右。尽管稳健的经济增长与劳动力市场数据支撑着继续收紧政策的观点,Pfister 强调,2027 年起 FOMC 会议即将出现的结构性调整,将使外汇波动更多地脱离央行声明,转而由经济数据发布主导。
“正如市场所料,昨日的美联储会议没有带来利率调整。不过,有两票支持加息,其中一票来自丽莎·库克(Lisa Cook)……因此对美元而言,整场会议并无影响:几乎没有波动,市场继续将 12 月会议加息的概率定在约 85%……会议开场就颇为引人关注,因为 Warsh 宣布,尽管美联储计划维持每年八次会议的安排,但自 2027 年起,其中一次将设为战略会议,届时不作利率决定,也不发布声明。”
要点
美元对美联储暂停加息的反应平淡,反映出外汇市场在短期鹰派定价与长期宏观预期重新校准之间的拉锯。德国商业银行认为,12 月加息的85% 概率仍在为美元的短期估值提供支撑;星展集团研究则强调,若第三季度 GDP(年化季率 3.2%)在核心通胀放缓的同时确认经济稳健扩张,投资者或被迫下调对 2027 年美联储加息的预期,进而暂时压缩美元进一步走高的空间。







