


- 黄金下挫,美联储或为进一步加息留出空间。
- 美国PCE通胀数据备受关注,市场正在衡量12月再度加息的可能性。
- RSI与MACD指标偏向空方,金价/美元在布林带下轨附近徘徊。
周四,现货黄金(XAU/USD)表现疲软。美联储联邦公开市场委员会(FOMC)最新政策声明显示,在10月会议上维持利率不变,但12月加息仍不能排除。市场目前将注意力转向美国个人消费支出(PCE)物价指数,希望从中找到政策走向的新信号。截至发稿,金价/美元报4030美元附近,日内跌幅为0.88%。
周三,联邦公开市场委员会以10比2的投票结果决定将基准利率维持在3.75%至4.00%区间。理事丽莎·库克与克利夫兰联储主席贝丝·哈马克投票支持加息25个基点。尽管通胀压力有所抬头,委员会仍选择暂停加息。这一决定起初被解读为略偏温和,对黄金形成支撑,同时压制了美元及短期美债收益率。
不过,会议整体释放的信号依然偏向鹰派。主席凯文·沃什重申了实现物价稳定的目标,并表示:“虽然整体金融环境已明显收紧,但我不认为可以、也不应将其称为紧张。”他同时强调,抑制通胀并不取决于某一特定日期或某项单一经济数据。
荷兰合作银行分析师指出,尽管利率保持不变,委员会表示“需要更多信息,以帮助确定合适的政策立场”。沃什还提到,“在下次会议召开前的几周内,FOMC将获取更多数据”,这进一步凸显了美联储决策对数据的高度依赖。
荷兰合作银行美国策略师总结称,“在缺乏前瞻指引的情况下,沃什实际上为12月加息提供了理由”,显示政策收紧的大门仍然敞开。
据CME FedWatch工具显示,目前市场认为12月加息的概率约为80%。与此同时,第三季度国内生产总值(GDP)初值将与美联储青睐的通胀指标在GMT12:30同时公布。
美元指数(DXY)用于衡量美元对六种主要货币的整体强弱。在前一交易日走低后,数据公布前美元指数仍维持在102.00上方。
对黄金而言,加息预期仍是主要压力来源,因为利率走高会增加持有这种不生息资产的机会成本。若PCE数据高于预期,可能进一步强化12月加息押注,并对金价形成压制;反之,若数据偏弱,则或将缓解加息预期,为金价带来短线反弹空间。
技术分析:金价/美元仍守在布林带下轨上方
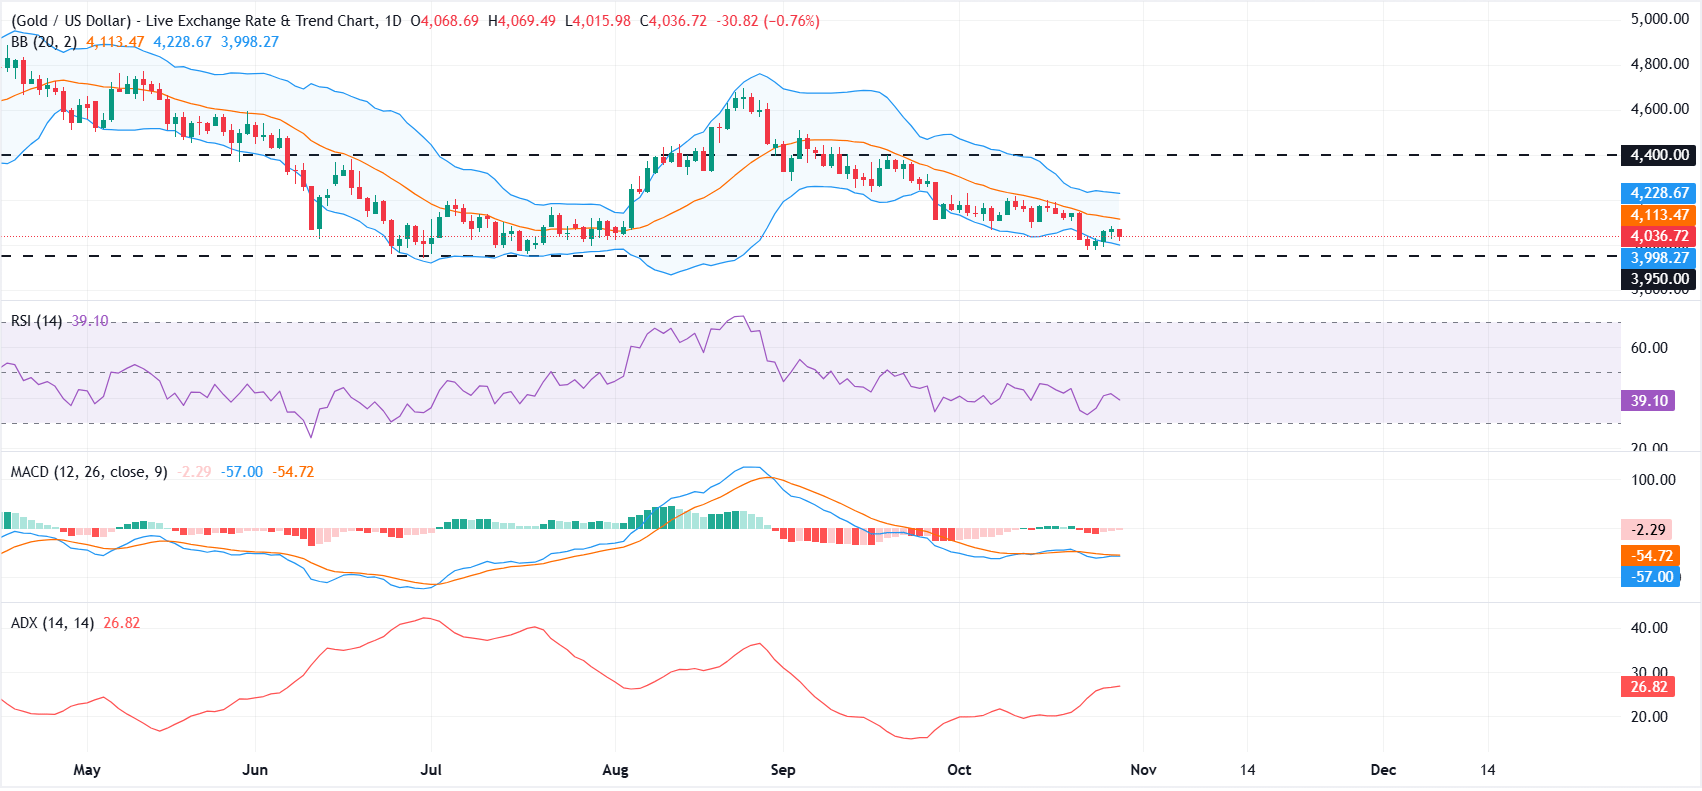
日线图上,金价/美元仍位于4113美元的20日简单移动平均线(SMA)下方,该均线即为布林带中轨,短线走势仍偏向空方。相对强弱指数(RSI)徘徊在38附近,显示买盘动能不足,但尚未进入超卖区间。同时,移动平均收敛背离指标(MACD)仍略处负值,说明空方仍占据主导地位。
上方方面,首个阻力位在4113美元附近的20日SMA,其后为4229美元的布林带上轨。若能有效站稳这些价位,金价或有望进一步上探至4400美元。
下方方面,3998美元附近的布林带下轨,以及4000至3950美元区间的前期支撑区域,或对跌势形成一定制约。但若该区域被果断跌破,则可能引发更大幅度的回调。
(本篇报道中的技术分析内容借助AI工具协助撰写,了解更多。)
黄金相关常见问题解答
黄金长期以来在人类社会中充当价值储存工具和交换媒介。除了装饰和珠宝用途外,它通常被视为避险资产,在市场动荡时期受到关注。投资者也常将其作为应对通胀和货币贬值的一种手段,因为黄金不依附于任何特定发行机构或政府信用。
各国央行是全球最大的黄金持有者。为在动荡时期稳定本币,并增强市场对经济与货币实力的信心,各国央行倾向于分散储备并增持黄金。充足的黄金储备有助于提升外界对一国偿债能力的信心。据世界黄金协会数据,2022年各国央行净增持黄金1136吨,价值约700亿美元,为有记录以来规模较大的年度增持。中国、印度和土耳其等新兴经济体央行近年来持续加快黄金储备的增长。
黄金与美元及美国国债通常呈负相关,二者同为主要储备资产和避险工具。美元走弱时,金价往往上涨,这为投资者和央行在动荡时期进行资产多元化提供了便利。黄金与风险资产同样多呈负相关,股市走强时金价往往承压,而高风险市场出现抛售时,黄金则常常受益。
金价受多种因素驱动。地缘政治紧张或对经济深度衰退的担忧,可能因其避险属性而迅速推高金价。作为无息资产,黄金通常在利率下降时表现较好,融资成本上升则往往对其构成压力。此外,由于黄金以美元计价(XAU/USD),美元走势对金价影响较大:美元走强通常压制金价,美元走弱则可能推动金价上扬。







