


- 市场预期,美国联邦储备委员会(美联储)在10月会议后大概率将维持利率基本不变。
- 市场普遍认为12月加息的可能性较大。
- 美联储主席沃什在新闻发布会上的表态或将推动美元出现更大幅度的震荡。
美联储(Fed)定于周三公布利率决议,本次重要会议有望为其年底前的货币政策走向提供关键信号。
外界普遍料想,联邦公开市场委员会(FOMC)在9月已加息25个基点(bps)之后,本次会议将把政策利率继续稳定在3.75%-4%区间。
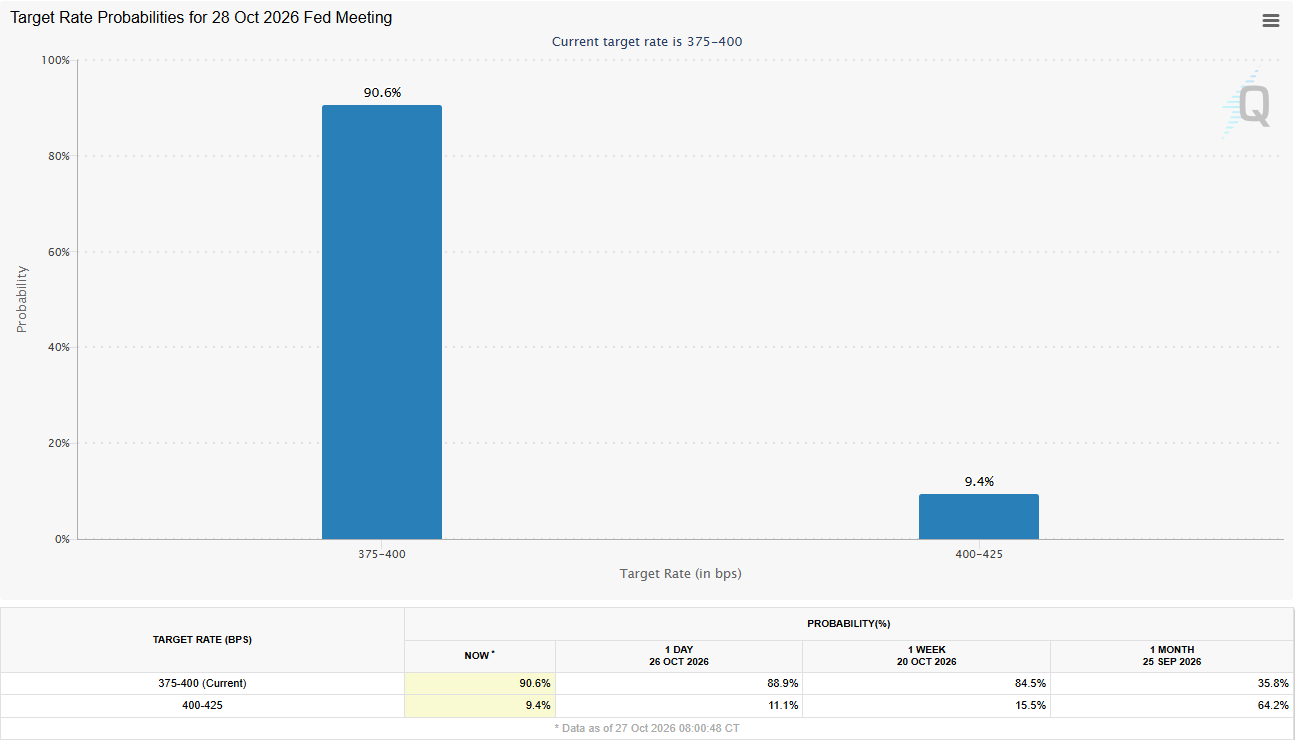
目前市场已基本将这一结果纳入预期,CME FedWatch工具显示本次加息的概率仅为9%左右。由此看来,美联储主席凯文·沃什(Kevin Warsh)在会后新闻发布会上的发言,或许会成为判断利率走向的重要依据,并对美元(USD)汇率估值产生影响。
本月初,沃什在国际货币基金组织(IMF)的一次活动上发言时表示,美联储仍将重心放在维护物价稳定上,同时强调自己并不认同“提前预判会议结果”的做法。这番表态等于让市场基本排除了10月加息的可能。与此同时,美国9月消费者物价指数(CPI)超出预期,同比涨幅由3.4%上升至3.7%。
德意志银行经济学家分析称,既然本次会议加息已基本不在讨论之列,市场关注点便会转移到官方的表述措辞上。他们表示:“市场因此会留意沃什主席的新闻发布会,观察美联储如何在通胀居高不下、经济保持稳健增长与近期金融环境收紧之间寻求平衡。”在他们看来,美联储若要传递有说服力的政策信号,需要既正视价格压力延续与经济活动强劲的现实,也要回应偏紧的市场环境对整体前景带来的影响。
相关报道
美联储何时公布利率决议?对欧元/美元有何影响?
美联储将于GMT时间18:00公布利率决议并同步发布货币政策声明。之后,美联储主席凯文·沃什(Kevin Warsh)的新闻发布会将在GMT时间18:30举行。
9月修订版经济预测摘要(SEP)显示,在18名官员中,有12人预计今年还将加息25个基点(bps),4人认为需要加息两次,另外2人则预计不再加息。
6月的点阵图是SEP中呈现政策制定者利率预测的部分,显示决策层预计2026年仅再上调25个基点,之后2027年降息25个基点,2028年再降息25个基点。
据芝加哥商品交易所美联储观察工具(CME FedWatch Tool)显示,年底前政策利率保持不变的概率仅为17%左右。这样的市场布局意味着,如果沃什在IMF活动上的表态有别于此前言论,转而以通胀持续高企为由暗示12月加息,美元仍存在再度走强的可能。届时欧元/美元或在初期承压下行。另需留意,欧洲央行(ECB)将于周四公布政策决定,若美联储措辞偏向鹰派令该货币对走低,随着欧洲央行事件临近,这一跌势或将暂时停歇。
三菱日联(MUFG)分析师提到:“今年最后一次FOMC会议要等到12月9日才召开”,并指出“金融状况收紧的迹象仍在持续积累”,这“自然意味着12月美联储加息预期或将有所降温”。他们认为,“关键在于沃什是否释放信号,表明美联储依旧按照点阵图勾勒的路径推进政策,这一点十分重要。”三菱日联进一步补充道:“在金融状况收紧、欧洲债市波动的背景下,我们认为美元仍将获得支撑,风险依然偏向上行。”
反过来看,若沃什淡化通胀走势,且不释放12月加息的暗示,美元对主要货币可能转弱。如果他重申不会预判年内最后一次会议的结论,投资者或许不会全盘计入加息预期,从而助力欧元/美元小幅上扬。但除非通胀数据明显好转,或者就业报告表现明显疲软,否则市场参与者大概率不会完全无视这一加息可能。
德国商业银行(Commerzbank)分析师Thu Lan Nguyen指出,欧元/美元近期的坚挺表现,掩盖了欧元背后更值得关注的潜在变化。她表示:“欧元区短期通胀预期的涨幅超过美国”,但“目前走高的通胀预期并未被相对利率预期的相应变化所抵消。”德国商业银行认为,这种错位“原则上对欧元而言是负面信号”,说明市场尚未充分计入足够的政策收紧,以对冲欧元区通胀预期的回升;一旦市场情绪转变,欧元可能由此变得脆弱。
FXStreet欧洲时段首席分析师Eren Sengezer对欧元/美元的短期技术面作出了研判:
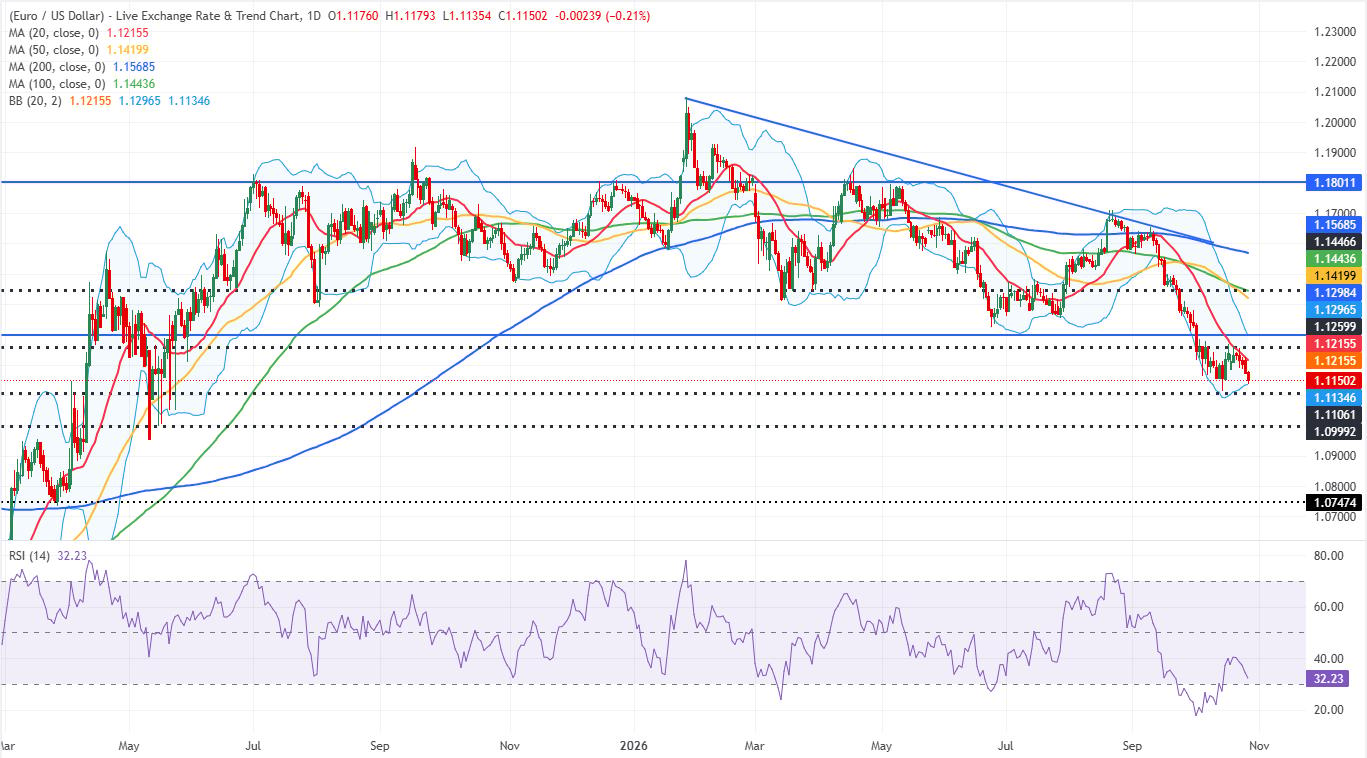
“欧元/美元短期技术面偏弱,该货币对仍运行于日线布林带下半区,相对强弱指数(RSI)持续远低于40。下方方面,1.1130-1.1100(布林带下轨,静态水平)构成即时支撑,其次为1.1000(整数心理关口,静态水平)。若后者失守,或将进一步回落至1.0750(静态水平)。若日线RSI跌入30下方的超卖区间,且欧元/美元仍处于布林带下轨之下,投资者可能会等待技术性回调之后,再考虑押注进一步下跌。”
“上方方面,1.1260-1.1300(静态水平,布林带上轨)附近或形成中期阻力区。若该货币对能够在此区间上方站稳,1.1420-1.1440区域的50日和100日简单移动平均线可能构成下一道较难突破的关口。”
美联储常见问题解答(FAQ)
“美国货币政策由美联储负责制定。美联储肩负两大使命:维护物价稳定与促进充分就业。实现这些目标的主要手段是调整利率。当物价涨幅过快、通胀高于美联储2%的目标时,美联储往往会加息,从而抬高整体经济的借贷成本。这通常会推动美元(USD)走强,因为此举让美国对国际投资者更具吸引力。若通胀率低于2%,或失业率居高不下,美联储则可能降息以刺激借贷活动,这将对美元构成压力。”
美联储每年举行八次政策会议,由联邦公开市场委员会(FOMC)研判经济形势并作出货币政策决定。FOMC共有12名成员参与,包括7名理事会成员、纽约联储银行行长,以及其余11家地区联储银行行长中轮值的4位。这些地区行长的任期为一年,轮流担任。”
“在极端情况下,美联储可能会启动量化宽松政策(QE)。所谓量化宽松,是指美联储在金融体系陷入困境时大规模扩充信贷供给的操作。它属于非常规政策工具,一般在危机发生或通胀极度低迷时采用,也是美联储在2008年金融危机期间的重要手段。具体做法是美联储增发美元,并以此从金融机构购入高评级债券。量化宽松通常会对美元形成削弱作用。”
量化紧缩(QT)与量化宽松方向相反,指美联储停止从金融机构购入债券,并且不再将所持到期债券的本金用于再投资购买新债券。这一操作通常对美元价值形成支撑。







