


周三(10月28日)市场正等待周四欧洲央行的利率决议。多数人判断本次会议不会有所动作,市场几乎已将12月17日的又一次加息计入价格,但欧洲央行手里握有不少让预期降温的理由,只是未必愿意直接点破。

法国财政预算、能源走势、伊朗局势以及美国中期选举都存在变数。更值得注意的是,欧元转弱与股指走高,正在对冲主权债收益率攀升所带来的金融环境收紧效应。欧洲央行或许乐于看到市场自行承担一部分紧缩工作。投资者应关注的不只是“是否加息”,更要拆解FCI的结构,并观察欧元汇率的反向传导。
欧洲央行陷入两难:理由已经具备,却不愿直言
本周各大央行大多预计维持利率不变,其中欧洲央行的措辞最为审慎。今年受伊朗战争引发的能源价格冲击,它已两次加息,如今法国债务市场又出现剧烈波动。市场几乎完全把12月17日的加息计入预期,而欧洲央行其实有充分依据促使市场下调押注。
不过,它未必愿意这样做。12月会议之前,法国预算的不确定性可能带来两个方向的影响,能源价格、伊朗局势与美国中期选举同样充满变数。迄今为止,欧洲央行刻意避开就法国债务问题正面表态,坚持认为应由巴黎方面负责应对。拉加德表示,进一步收紧将“保持克制”,原因并非法国,而是整体通胀虽大幅攀升,但尚未形成“二轮效应”。这样一来,市场得到的是一个模糊却偏向鹰派的默认判断。
金融状况指数显示收紧,拆解后并不单纯
欧洲央行自家的Macro-Finance金融状况指数显示,9月份收紧幅度大增,达到年内高位,月底之后则趋于平缓。高盛等机构的模型随后表明,尽管法国问题持续发酵,本月初金融环境反而有所宽松。主权债借贷成本上升确实带来收紧作用,但被欧元走弱与股市上涨所抵消。
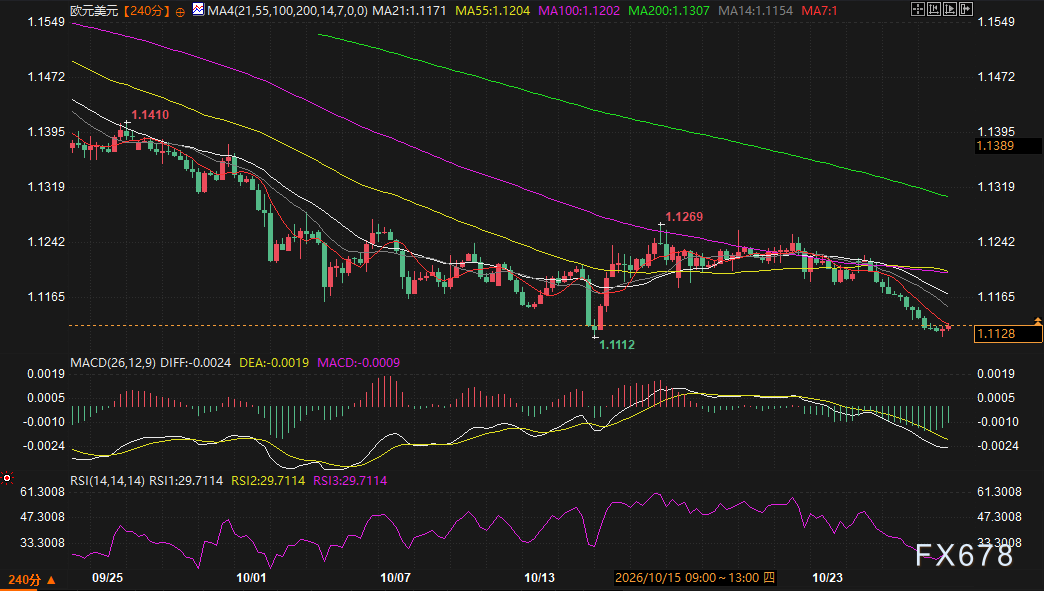
这正是市场的关键误判所在:看到法国利差扩大,便认为金融环境正在收紧;而欧洲央行关注的则是一整套变量。行情图显示,EUR/USD已从1.1410回落至1.1128,欧元走弱本身就在放松金融条件。自欧洲央行上次加息以来,欧元兑美元已下跌约4.5%,部分原因在于市场认为法国动荡降低了加息周期的终点利率。换言之,市场越是做空欧元,欧洲央行就越无需急于压制加息预期。
银行信贷调查:实体端在收紧,法国首当其冲
欧洲央行9月银行贷款调查显示,截至9月的三个月内,欧元区住房贷款需求大幅回落,企业与消费者贷款的条件和标准也持续收紧。降幅最明显的是法国,消费者信心已跌至13年来的低点。
从理论上看,这为欧洲央行暗示年内或不再加息提供了依据。但它可能不愿把话说得过于直白,原因在于法国预算的不确定性可能双向发酵:若预算达成妥协,利差将收窄;若僵局加剧,市场又可能迫使欧洲央行出手。提前承诺放鸽,反而可能引发不必要的波动。
循环逻辑:市场压低欧元,反而替欧洲央行“收紧”
目前存在一个相互抵消的循环:市场进一步打压欧元,会缓解金融环境的收紧,而这种收紧原本可能促使欧洲央行让加息预期降温。因此,无论欧洲央行默许市场的加息押注,还是暗示年内未必加息,都算不上明智之举。
对交易者来说,这意味着欧洲央行沟通的风险并不对称。鹰派式默认可能推高欧元利率,但欧元未必随之走强;鸽派式暗示可能压低利率,却可能让欧元先行下跌,进而使金融环境再度宽松。从行情图看,EUR/USD的RSI已接近超卖区域,美元指数的MACD则在高位出现死叉,短线反弹并不意外,但整体趋势仍偏弱。真正需要关注的是FCI的周度变化、欧元汇率的反馈,以及12月17日会议前法国预算的进展。
如果市场替欧洲央行完成加息,它自然乐见其成;如果欧元下跌替它放松了金融条件,它也就更没有必要急于释放鸽派信号。这正是此次局面的核心所在:欧洲央行可以这样做,却未必会这样说。







