


日内焦点
股市行情
美股周二收涨:道琼斯工业指数上涨0.03%,报52377.57点;标普500指数上涨0.60%,报7722.60点;纳斯达克指数上涨1.18%,报26477.81点。AI相关个股反弹,加之企业财报整体表现理想,共同推动了市场上涨。与此同时,美联储正举行今年倒数第二次货币政策会议。市场大多认为美联储将把联邦基金利率目标区间维持在3.75%至4.00%不变,并预计今年下一次加息要等到12月会议。
科技股领涨,Anthropic即将推进IPO的消息引发广泛讨论,带动费城半导体指数连续三个交易日走高。尽管借贷成本攀升令AI投资主题承压,费城半导体指数较6月22日的收盘纪录高点回撤逾20%,但其年内涨幅仍达62.1%,高于标普500指数12.8%的涨幅。Meta将史上规模最大的股权融资计划扩大至975亿美元,股价下跌1.6%;计算机及外围设备新订单增长,也佐证了AI相关支出保持强劲的判断。
标普500成分股中近半数公司已公布三季度业绩,其中83%好于预期。波音因亏损超出预期大跌10.7%,UPS上调全年营收及利润预期后股价上涨5.8%。微软与Alphabet预计周三公布业绩,亚马逊则定于周四发布财报。
金价行情
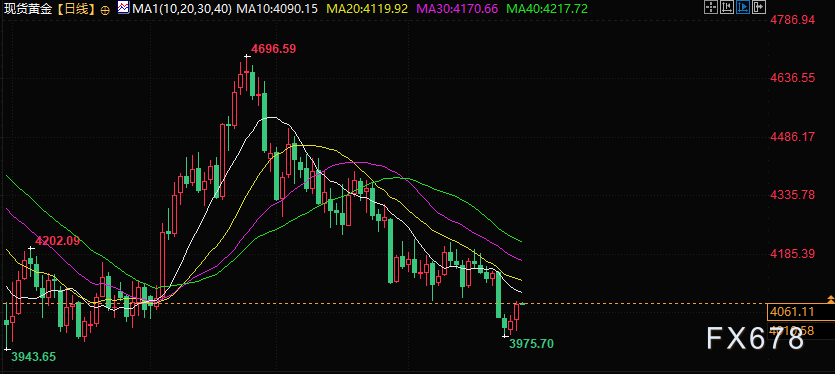
现货黄金周二上涨1.07%,收于4060.13美元/盎司。投资者等待美联储政策会议释放有关美国未来利率走向的信号。
Zaner Metals副总裁兼高级贵金属策略师Peter Grant指出,油价回落有望减轻通胀担忧,也可能让美联储的鹰派姿态有所松动,由此对黄金构成支撑。当前市场主要依据中东相关的重大消息及谈判进展进行交易,焦点集中在中东和谈上。不过,胡塞武装与沙特冲突加剧,加上美国与以色列可能再度发动袭击,使油价仍在数月高位附近震荡。
American Gold Exchange分析师Jim Wyckoff则认为,若原油继续走高,可能带来难以应对的通胀压力,并迫使央行收紧货币政策,这对黄金不利。美联储官员已暗示本周不会再度上调短期借款成本,但在通胀担忧之下,投资者认为加息暂停的时间不会太长。利率上行会提高持有不生息黄金的机会成本。CME FedWatch数据显示,交易员预计美国12月加息的概率为83%。投资者还在等待周四公布的美国PCE数据。分析师已连续第二个季度下调2026年金价预测,但依然看好2027年金价回升。
现货白银周二上涨0.81%,收于54.38美元/盎司,盘中一度触及52.64美元/盎司的近一年低点。铂金上涨0.3%至1530.75美元/盎司,盘中则跌至2025年11月底以来的最低水平;钯金下跌2.1%至1027.67美元/盎司,盘中一度跌至2025年6月以来的低位。
油价行情
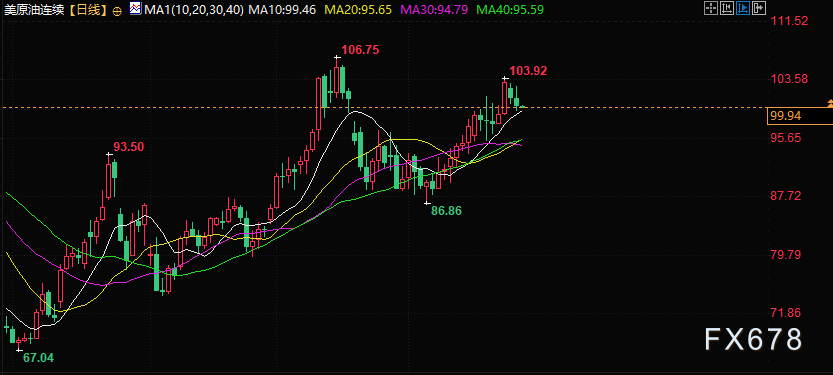
周二油价回落,美原油下跌1.04%,收于100.20美元/桶;布伦特原油下跌0.82%,收于114.22美元/桶,仍在六个月高位附近徘徊。原因在于中东地区航运持续受干扰,而结束伊朗战事的协议迟迟未能达成。
伊朗国家安全委员会主席雷扎伊周二会见了最高领袖哈梅内伊,此前一天他曾与沙特、土耳其和巴基斯坦代表举行会谈。据伊朗官方媒体报道,哈梅内伊强调必须维护伊朗利益,并坚持伊方为结束战争提出的条件。四国同意继续磋商,以深化和平与安全合作。但也门亲伊朗的胡塞武装再度对沙特发动袭击,令和平前景仍存在较大变数。
Gelber & Associates表示,尽管外交层面的积极消息令部分风险溢价回落,但胡塞武装持续袭击沙特,海湾地区军事部署不断扩大,供应风险依然存在。Washington Institute数据显示,10月是霍尔木兹海峡及周边水域商船遇袭次数最多的月份。瑞银指出,该海峡船只通行量有所增加,但遇袭事件同步上升,若美国海军支持力度减弱,风险或将进一步加剧。布伦特原油上周一度升破每桶117美元,创下4月以来新高,原因是伊朗在霍尔木兹海峡周边接连袭击油轮。
瑞银预计,布伦特原油年底前将维持在每桶110美元左右,高于此前预计的100美元。SEB分析师Bjarne Schieldrop表示,市场普遍认为当前油价已计入相当可观的风险溢价,反映出市场对美国和以色列未来数周可能对伊朗发动攻击的担忧。
外汇市场
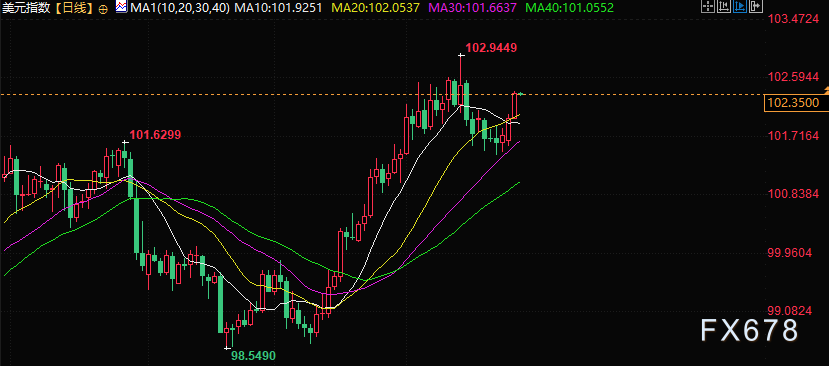
美元指数周二上涨0.36%,报102.37。在本周多家主要央行公布政策决定前,市场纷纷调整仓位,投资者期待从经济前景与利率路径中寻找新线索。上周AI概念股遭抛售,美元一度承压,目前已逐步企稳。
Convera外汇及宏观策略师Kevin Ford表示,美联储会议前美元出现反弹,上周围绕AI板块的市场担忧也有所缓解。上周美元承受多重压力:股市抛售情绪蔓延、油价高企,以及法国财政状况引发的欧洲财政担忧。市场走势在一定程度上减轻了美联储进一步加息的压力。美联储周三将公布最新政策决定,市场预计利率维持不变。美国银行分析师Mark Cabana指出,若利率保持不变,美元面临的风险偏向下行;鹰派措辞对美元整体影响有限,而偏鸽派的按兵不动则可能导致美元大幅走弱。
欧洲央行周四公布利率决议,日本央行周五压轴登场。市场普遍预计三家央行均将维持利率不变,投资者将重点关注决策者对未来前景释放的信号。
欧元兑美元周二下跌0.44%,报1.1124。受能源成本高企、法国公债市场波动以及市场对法国财政状况的担忧影响,欧元兑美元本月以来累计下跌1.70%,有望成为本月表现最弱的发达市场货币。
欧洲央行发布季度《银行贷款调查》后,欧元跌幅略有扩大。调查显示,欧洲央行此前的加息效应已开始显现。若这一趋势延续,或将在一定程度上减轻欧洲央行明年继续维持紧缩立场的压力。
美元兑日元上涨0.29%,报157.94。日本财务大臣片山皋月表示,日本政府已准备好在外汇市场果断行动,再次向市场表明当局支撑日元的意愿。
新西兰联储和加拿大央行也将于周三公布货币政策决定,市场预计两家央行均会加息。
国际新闻
伊朗战局令特朗普承压 支持率跌至36%
伊朗战争给美国总统特朗普带来压力,部分共和党人也表露出担忧。福克斯新闻民调显示,特朗普支持率已由战前的44%降至36%。85%的选民担忧通胀,83%的人担心汽油价格,75%的人对战争心存忧虑。共和党正为保住国会控制权而艰难奋战,压力持续攀升。
出口民调显示内塔尼亚胡阵营未能取得议会多数
当地时间27日晚,以色列议会选举出口民调数据显示,以色列总理内塔尼亚胡所在阵营未能赢得议会多数席位。当天22时(北京时间28日4时),以色列第26届议会选举投票结束。以色列中央选举委员会公布的数据显示,截至当晚8时,议会选举投票率已达74.3%,高于2022年大选同一时段的66.3%。中央选举委员会表示,这是自1988年以来同一时段全国投票率的最高值。预计最终投票率还将继续上升。(央视新闻)
乌外长表示乌方已做好参加乌美俄三边会谈的准备
乌克兰外交部长瑟比加27日表示,乌方已准备好出席将在阿联酋举行的乌克兰、美国与俄罗斯三方会谈,并将把握一切机会推动和平进程。(新华社)
美国商品期货交易委员会计划把“交易者持仓报告”改为每周两次发布
美国商品期货交易委员会(CFTC)正努力在今年年底前,将备受市场关注的交易者持仓报告(COT)发布频率提高至每周两次。该报告目前每周五发布,详细披露大宗商品市场的买卖情况,并区分对冲基金、其他资产管理机构以及商业交易参与者。生产商借助该报告辅助制定套期保值策略,投机交易者则通过数据观察市场持仓变化,判断相关押注是否过度集中。CFTC主席迈克尔·塞利格上周在堪萨斯州召开的农产品期货会议上表示,提高发布频率的计划源自农业行业的诉求。
风电出力骤降 法国电价升至四年新高
受风电出力下滑及核电发电量减少影响,法国不得不增加启用成本高昂的天然气电厂发电,电价涨至2022年能源危机最严峻阶段以来的最高水平。欧洲电力交易所Epex Spot的拍卖结果显示,周三前一日的电价收于每兆瓦时253欧元。电网运营商RTE数据预测,周三法国风电平均出力将不足3吉瓦,还不到10月以来平均水平的一半。此次电价飙升预示着,今年冬季若可再生能源发电走弱,欧洲可能频繁遭遇类似的高价局面。作为欧洲电力体系的重要支柱,法国核电机组可用率下降,进一步加剧了供应紧张。该国57台核反应堆周二的负荷率为64%,明显低于去年同期。
国内新闻
国家开发银行3650亿元新型政策性金融工具投放落地
据新华社报道,国家开发银行坚决贯彻党中央、国务院决策部署,在国家发展改革委、财政部、中国人民银行、金融监管总局的指导下,持续提升新型政策性金融工具的投放质量与效益。10月27日,该行完成3650亿元投放任务,资金全部用于补充项目资本金,涉及项目总投资5.5万亿元,充分发挥了主力银行作用,助力经济持续向新、向优、向好发展。
进出口银行全面完成2026年新型政策性金融工具投放
中国进出口银行坚决落实党中央、国务院决策部署,坚守政策性金融定位,高标准、高质量完成2026年新型政策性金融工具投放任务,为我国稳投资、稳预期,推动经济动能向新、结构向优提供有力支撑。截至10月27日,进出口银行新型政策性金融工具已支持项目超500个,投放金额1200亿元,带动总投资逾1.7万亿元,杠杆撬动效应显著。(新华社)







