


此次按下暂停键,只是放缓了紧缩步伐,并不意味着加息周期已经结束,利率走向的反复,也将直接影响价格的走势。
进退两难:通胀回升,加息空间却已被预期框定
本周美联储议息会议上,市场主流看法是将基准利率继续维持在3.75%至4.00%的区间。
这一结果并非单纯由经济数据决定,而是美联储过往沟通、预期管理与外部时间节点共同作用的结果。
上个月完成加息后,多位高层官员表态称当前无需马上再次收紧,市场因此下调了对10月加息的押注。
不过9月份的CPI与PPI数据全面超出预期,美联储重点关注的核心通胀指标自2025年初以来一直停滞不前,距离2%的目标仍有差距。
人工智能行业的大规模资本投入支撑了美国经济的韧性,同时关税上调与能源成本攀升,推高了企业的生产成本,通胀回落的步伐因此放缓。
耐人寻味的是,美联储主席沃什在通胀数据公布后的发言,并未改变市场对“暂停加息”的判断。
10月16日,也就是议息会议静默期的前一天,他对偏强的通胀报告只字未提,仅称经济整体与9月会议的基准判断相符,市场对加息的概率随之降至约15%。
距离11月3日的中期选举只剩几天。回顾历史可以发现,中期选举期间美股上涨的概率约为80%。同时,美联储通常会避免在选举前最后几天宣布加息,以免卷入政治争议,也避免外界误以为央行与白宫立场对立。
正反博弈:等待六周是否必要?两派政策主张激烈交锋
学界与投行对此看法明显不一。
一派偏向鹰派立场:市场已提前将12月加息计入价格,白白等待六周并无实际益处;通胀压力依然存在,若推迟收紧,美联储可能跟不上市场节奏,日后不得不更快加息。
与之相对,主张观望的一方认为,等待是一种可控的策略选择。
上个月的点阵图显示,多数官员计划在今年内只再加息一次。
若终端利率无需大幅抬高,拉长加息间隔的代价并不大,还能为观察数据变化争取时间。
前达拉斯联储主席卡普兰表示,推迟六周属于战术层面的风险,不应与战略方向上的失误混为一谈。
接连两次会议加息,也容易让员误判美联储将开启更快速的紧缩周期。目前的通胀并未像2022年那样失控,而是在3%附近徘徊。
近期美债与科技股的剧烈波动,也进一步强化了美联储的谨慎倾向。
上个月加息后,10年期美债收益率一度突破5.3%,创下24年来的新高;上周科技股遭遇抛售,资金转向债市,推动10年期收益率单日大幅下挫19个基点至4.95%,是硅谷银行暴雷以来单日跌幅最深的一次。政策制定者不愿因一次意外加息,加剧金融市场的动荡。
内部分歧:鹰派或投反对票,折中路线成当前主流
美联储内部对利率终点的判断存在明显分歧。
纽约联储主席威廉姆斯与旧金山联储主席戴利属于偏谨慎的一派,他们将上个月的加息视为一种风险对冲措施,旨在防止通胀根深蒂固,并不代表当前利率已处于明显低位。戴利的态度随通胀数据不断变化,已从“可能不再加息”转为“后续加息的可能性更大”。
强硬的鹰派阵营则主张进一步提高利率。达拉斯联储主席洛根提议至少再加息50个基点;克利夫兰联储主席哈马克则主张小幅而快速地调整,避免拖延后被迫大幅修正政策。
7月维持利率不变的决议中,洛根、哈马克以及明尼阿波利斯联储主席卡什卡里都投了反对票。如果本周继续按兵不动,鹰派再次提出异议的可能性很大。
沃勒则持折中立场:认为无需连续加息,但剩余的加息动作应在合理时间内完成。
如果周三利率如期保持不变,市场的关注点将全部转向沃什新闻发布会上的措辞。
目前市场已押注12月重启加息,巴克莱等机构在9月通胀数据公布后进一步上调了预期,并将明年初再加息一次的情景纳入考量。
深层难题:供给端冲击使加息难以直接化解本轮通胀
美联储眼下还面临一个更为棘手的结构性矛盾。
本轮物价上涨的动力,与传统模型假设的“劳动力紧张、工资普涨”式全面经济过热并不相同。
人工智能领域的资本开支热潮,叠加地缘局势带来的供给冲击(近期伊朗局势),都属于供给侧的约束,加息这一工具很难直接消除此类问题。
若AI持续保持高位,不断占用资源并向外传导通胀压力,美联储后续加码紧缩的压力仍将上升。
金价联动:暂停并不等于转向,远期加息预期压制反弹空间
属于不产生利息的资产,其定价主要锚定实际利率与美债收益率。
短期内“按兵不动”的预期会降低持有的机会成本,为金价带来阶段性的喘息机会。
但需要留意,本次暂停并非货币政策转向宽松,只是加息时点被推迟,12月及明年初的加息预期依然存在,将持续压制金价反弹的高度。
后续的关键变量集中在沃什的表态上:若发布会措辞偏鹰、持续保留后续加息选项,美债收益率可能再度走高,金价将承压;若着重强调耐心、对远期加息的表述趋于谨慎,实际利率下行预期升温,才有望迎来力度更强的一波反弹。
与此同时,伊朗地缘冲突引发的买盘与利率预期相互拉扯,金价短期内大概率维持高位震荡、波动较大的格局。要形成清晰的趋势行情,仍需等待美联储释放关于利率终点的明确信号。
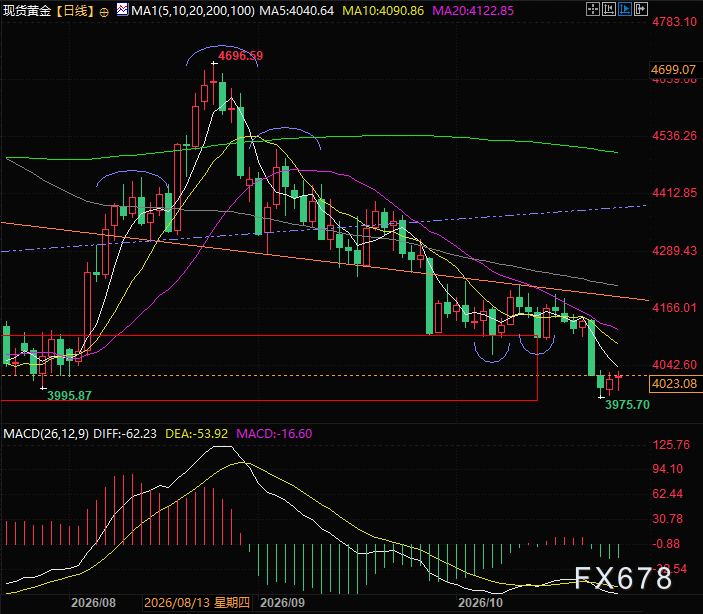
(日线图,数据来源:易汇通)
北京时间21:16,现报4024美元/盎司。







