


逆向投资的核心思路:多数人达成一致时,判断反而更容易失准
在信息爆炸的环境里,要摆脱主流观点、独立作出判断并不容易。本文不提供择时交易建议,因为市场中过早建仓往往等同于判断失误,撰写目的仅在于帮助读者理解财经新闻。另需声明,作者与文中提及的标的不存在持仓关系。
坚持长期逆向投资需要相当的心理定力。短期数据常常与预判背道而驰,市场趋势延续的时间也常超出质疑者的想象。凯恩斯曾有一句名言:市场维持非理性的时间,可能比你维持偿付能力的时间还要长。
《经济学人》封面:逆向视角下的参考信号
对逆向投资者而言,《经济学人》的封面选题具有不小的参考价值。这并不是编辑在刻意预测拐点,而是封面话题往往意味着某种主流看法已经广泛扎根;历史数据表明,一旦此类共识登上封面,行情随后转向的情况并不少见。
以1999年3月6日那期为例,封面聚焦原油供应过剩,当时布伦特原油价格约为每桶10美元,该刊甚至认为油价可能下探至5美元。事后看来,这一水平恰好处于油价底部,此后油价持续攀升,到2008年最高突破每桶140美元。
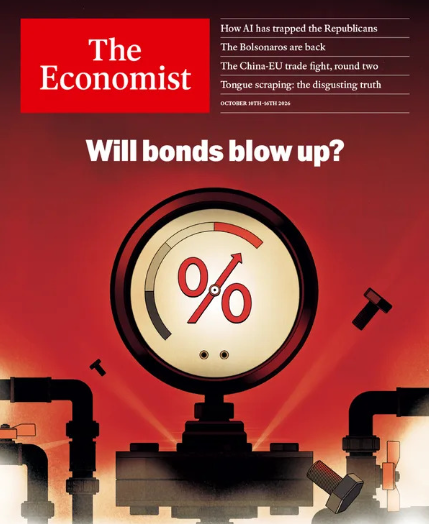
10月10至16日刊封面:债市风波或带来中期修复
《经济学人》10月8日的封面提醒读者留意主权债券危机。全球利率已从历史低位明显回升,各国政府的发债成本随之大幅攀升。文章借助债券定价原理加以说明:利率走高时,存量低息债券的价格会相应下跌。该刊的警示包含两层担忧:一方面,高利率将拖累经济增长、加重政府付息负担;另一方面,这一过程可能自我强化,进而动摇市场对主权信用与货币的信心。
结合封面的反向规律,作者认为债市恐慌情绪大概率会有所缓和,利率或将回落、债券价格随之回升。推动这一变化的因素,是经济放缓导致信贷需求收缩。不过作者并不认为市场会复刻1980至2020年间长达四十年的债券牛市,更可能出现的是一轮中期性质的修复行情。
衰退隐忧:AI泡沫与高油价或成为触发因素
当前有两大热点值得关注,它们可能成为衰退的导火索:其一,AI板块已呈现较为明显的金融泡沫迹象,一旦泡沫破裂,股市将承压下行,企业投资也会随之受到抑制;其二,原油及成品油价格持续高企,不断冲击实体经济。作者判断,此轮衰退的严重程度或将超过2008年,而当年的高油价正是那场金融危机的重要推手之一。
文章最后引用赫伯特·斯坦(Herbert Stein)提出的斯坦定律:无法永久持续的事物,终将停止。在AI概念席卷全球市场的当下,这一规律值得大家保持警惕。主流财经头条往往预示着拐点,只是其方向通常与大众的普遍预期相反。
结语
市场的喧闹本身就是一种信号:AI热潮、债市紧张与原油供需矛盾相互交织,当主流观点登上权威刊物封面时,正是逆向投资者需要重点留意转折点的时刻。繁荣难以长久,风险也未必会按市场预期一路发酵。耐心等待趋势转向,才是逆向思路的关键所在。







