


临近周末,国际金价跌破重要技术关口,市场抛压明显。即便美国10年期国债收益率回落至5%下方,黄金仍未能止跌。多位市场分析师分别从技术走势、资金流动性、美联储政策及地缘局势等角度解析本轮金价回落的成因,各家机构对后市走势的判断也存在明显分歧。
通胀与流动性双重施压,金价遭遇六周以来最大抛压
居高不下的通胀持续压制黄金多头行情。通胀黏性迫使美联储走上紧缩路径,推高利率与实际收益率,也抬高了不生息资产黄金的持有成本。上周四,资金涌入美国长债寻求避险,10年期美债收益率走低,按理应对金价形成支撑,但技术性抛售与跨资产流动性紧张占据了主导。现货黄金上周累计下跌3.99%,是6月初以来跌幅最深的一周,下挫主要集中在周四。
盛宝银行大宗商品策略主管奥勒·汉森(Ole Hansen)指出:“目前明显是短线技术型交易者与长线配置资金之间的较量。短线资金顺势沽空推动价格走低,而长线资金的底层配置需求依然稳固。”他表示,市场对流动性风险的担忧放大了抛售情绪,金价跌穿4065美元后触发大批止损单,下一个关键支撑位在3970美元附近。他同时提到,投机性头寸可能已处于极端水平,待技术面修复,金价存在快速回升的可能。
机构看法有所分化,多数分析师不认为趋势已转空
BCA研究公司首席大宗商品策略师鲁卡亚·易卜拉欣(Roukaya Ibrahim)表示,上周金价走弱确实令人失望,但并不意味着新一轮深度下跌行情已经展开。她认为,上周四的下挫由特定事件触发,根源在于全市场跨资产流动性收紧,而非黄金基本面出现实质性转变,关键支撑位附近的恐慌性卖盘进一步放大了跌幅。
易卜拉欣补充道,金价在宏观利空环境下仍展现出一定韧性。本轮回调使金价进入超卖区间,其相对200日均线的偏离程度已回到7月下旬的水平,当时金价在探明阶段低点后出现反弹。不过,美元走强与通胀顽固将制约反弹空间,她判断金价大概率维持区间整理,难以走出单边大涨或持续深跌的行情。
不列颠环球市场金属主管尼尔·韦尔什(Neil Welsh)同样认为,此次下跌反映的是市场交易结构的调整,并未动摇黄金的长期配置逻辑。他提醒,若股市出现进一步回调,投资者可能因补缴保证金而被迫变现黄金,届时金价或再承压;但目前仍有不少基金保持看多立场,加之各国央行持续增持黄金,将为金价提供一定支撑。
美联储政策走向成为核心变量,多家央行本周集中议息
美国银行财富管理高级投资策略师罗布·霍沃思(Rob Haworth)认为,美联储的紧缩周期将继续支撑美元,金价仍面临压力。他表示:“美联储抑制通胀的决心很坚定,但不太可能采取激进的加息举措。”
市场普遍预计,本周美联储议息会议将暂停加息,但不排除12月再度加息的可能。该行经济学家预计,12月及次年3月仍可能继续加息。这种渐进式收紧的节奏,即便美债收益率不再大幅攀升,也会支撑美元走强,限制黄金的上涨空间。本周除美联储外,加拿大央行、欧洲央行和日本央行也将陆续召开货币政策会议,全球主要央行政策密集落地,市场波动风险随之上升。
中东局势拖累资金面,年末行情仍有反弹契机
XS业务拓展主管西蒙-彼得·马萨布尼(Simon-Peter Massabni)表示,要缓解金价的下行压力,中东地区需要建立可持续的稳定局面,避免能源市场反复遭受冲击。中东紧张局势不仅推升了美国通胀水平和美债收益率,还会抽离中东及亚洲地区的流动性,而当前地缘局势短期内难有明显改善。
奥勒·汉森补充指出,对冲基金的净空头头寸持续累积,这反而为黄金后续的快速反弹埋下伏笔,但金价需重新站上4230美元,才能确认本轮调整已经结束。待11月末12月期货合约到期后,持仓与流动性压力有望得到缓解。在分散配置、财政与地缘风险的需求推动下,金价仍有机会迎来年末反弹行情。
结语
短期流动性恐慌与美联储偏紧的政策预期共同左右着金价走势,但机构普遍未改变对黄金长期逻辑的看好。在宏观与地缘多重变量交织的背景下,黄金短期大概率维持震荡博弈,其最终方向仍有待各国央行释放的政策信号以及中东局势的进一步演变来指引。
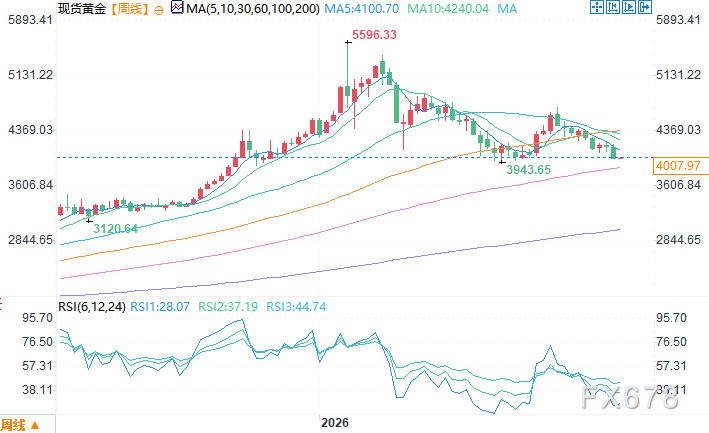
现货黄金周线图 来源:易汇通
北京时间10月26日11:36,现货黄金报4011.97美元/盎司







