


面对本周多项重要央行事件与经济数据的考验,空方或许并不急于重仓押注。市场将目光投向周三的美联储利率决议、周四公布的美国三季度GDP与PCE物价指数,以及周五日本央行的政策动向。
事件日历:美联储决议、美国数据与日本央行会议相继登场
本周宏观议程十分密集。美联储将在周三结束为期两天的政策会议并公布利率决定,市场重点关注随附的政策声明,以及主席凯文·沃什会后新闻发布会的措辞与前瞻指引。
紧随其后,周四美国将公布三季度GDP初值及PCE物价指数。这两组数据将直接左右市场对美联储后续货币政策路径的判断,有望成为美元走势的关键推手。
进入周五,市场注意力将转向日本央行的政策更新。其决议内容与政策沟通,有望进一步主导美元兑日元的短线方向,大西洋两岸与亚太地区的政策信号在此交织叠加。
政策分化:美联储暂无加息压力,日本央行行长释放鹰派信号
近期美联储官员的表态显示,即将召开的会议并不存在立即加息的紧迫性。
与此同时,美国国债收益率已从多年高位回落,削弱了美元自上周四触及三周低点后反弹的动能。
相比之下,日元则获得日本央行行长植田和男上周更为鹰派言论的支撑。他指出,潜在通胀正逼近2%的目标,使近期加息更具合理性。政策立场的分歧可能持续对美元兑日元施压。
不过,地缘政治的不确定性依然存在,可能限制避险需求下美元的跌幅,使汇价在政策预期与风险溢价之间继续拉锯。
地缘与定价:中东风险溢价犹存,市场押注12月美联储加息概率约80%
中东局势方面,美国总统特朗普已排除对伊朗立即采取军事行动的可能,但风险并未消散。
也门受伊朗支持的胡塞武装周日威胁,将继续袭击沙特首都利雅得的哈利德国王机场。加之美伊谈判陷入停滞,地缘政治风险溢价得以持续存在。
与此同时,交易员仍为美联储12月再次加息定价约80%的概率。这一高概率定价有助于遏制美元空头的过度押注,从而限制美元兑日元的下行空间。
在进一步布局空单之前,市场仍需对地缘局势与政策预期的双重不确定性保持谨慎。
机构观点
高盛策略师Karen Reichgott Fishman将12个月期美元兑日元目标由165大幅下调至150,同时将3个月与6个月目标分别调整为158和155。
该行认为,日本央行加快加息节奏,且日本国内资金回流本土资产的可能性上升,正推动日元出现结构性走强。过去长期压制日元的国内政策环境已经转向,估值偏低的因素开始发挥作用。尽管日本投资者仍在大量购入海外资产,资金回流速度有待观察,但高盛维持看多日元的立场,认为政策与资金流向的变化将逐步支撑日元升值。
西太平洋银行预计,美元兑日元将在2026年12月降至156,并于2027年12月进一步回落至151。
该行指出,日本通胀数据仍在检验进一步加息的必要性,而美国利率在2027年全年保持不变的预期,意味着日元走强无需依赖美联储快速降息。西太平洋将此视为日元逐步修复的路径,与高盛12个月目标150的看法相互呼应。尽管短期波动仍受政策会议与风险情绪左右,但该行中长期依然看好日元相对美元升值。
总结
本周事件密集:周三美联储决议与沃什表态,周四美国三季度GDP与PCE物价指数,周五日本央行政策更新。政策分化构成核心逻辑:一方面,美联储官员暗示暂无加息压力,美债收益率自多年高位回落压制美元;另一方面,植田和男的鹰派言论强化了日本央行即将加息的理由,对美元兑日元形成逆风。但中东地缘风险溢价犹存,市场定价12月美联储加息概率约80%,限制了汇价进一步走低的空间。短期方向将取决于本周央行事件与数据释放的相对信号。
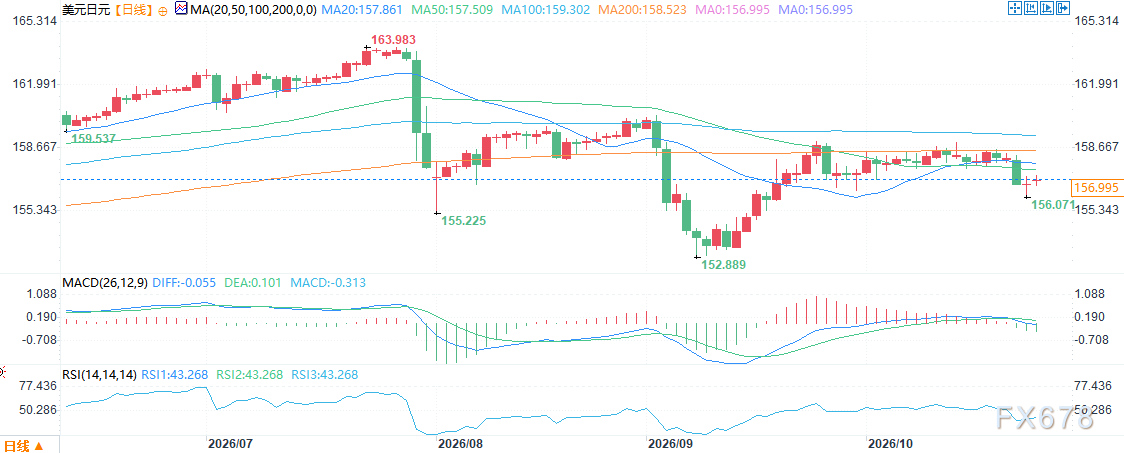
(美元兑日元日线图,来源:易汇通)
北京时间13:49,美元兑日元报157.08/09。







