


- 预计美国10月份商业活动将小幅放缓,但仍将保持在扩张区间内。
- 继9月份表现强劲之后,制造业与服务业数据预计将有所回落。
- 若商业活动好于预期并推动市场加大对美联储再度加息的押注,美元或将获得支撑。
美国(US)S&P Global 10月份初值采购经理人指数(PMI)将于周五公布,这一数据将在美联储(Fed)货币政策会议召开前,为观察全球最大经济体的运行状况提供新的参考信息。
该报告涵盖制造业PMI、服务业PMI及综合PMI,三项指标用于衡量私营部门的经营活动。读数高于50代表扩张,低于该临界值则意味着收缩。
在10月份数据公布之际,近期美国经济数据持续显示经济活动保持韧性,尽管通胀压力仍未消退,借贷成本也维持在高位。投资者将重点关注数据中是否出现增长放缓或价格压力再度抬头的信号,这些信号可能会影响美联储的政策走向以及美元(USD)表现。
我们对10月份S&P Global PMI报告有哪些预期?
市场预计,在9月份表现格外亮眼之后,美国私营部门活动在10月份将温和降温。S&P Global制造业PMI预计将由9月份的55.9小幅回落至55.6,服务业PMI则有望从58.8降至57.9。与此同时,9月份综合PMI为58.4,显示美国私营部门整体增长动能较为强劲。
尽管两大行业预计都将有所减速,但预期数值仍明显高于50的荣枯线,表明美国经济有望继续以稳健速度扩张。
近期通胀压力持续的迹象,使得本次报告的意义更为突出。美国近期公布的经济数据显示通胀高于预期,同时零售销售与劳动力市场指标持续表明国内需求保持韧性。
在此背景下,市场普遍预期美联储将在10月28日的会议上维持利率不变,此前该行已于9月份加息25个基点(bps)。不过,据CME FedWatch工具显示,投资者已完全计入12月再次加息的可能性。
10月份美国S&P Global初值PMI何时公布,又将如何影响欧元/美元?
S&P Global将于周五GMT13:45公布10月份制造业、服务业及综合PMI数据。在投资者提前为美联储10月28日的货币政策决议布局之际,这一数据发布可能引发美元及欧元/美元的波动。
若报告表现优于预期,可能进一步强化市场对美联储未来几个月继续加息的预期。届时,美国国债收益率与美元或获得支撑,欧元/美元则可能承压。
反之,若商业活动降温幅度明显超出预期,尤其是服务业领域,市场或将担忧美国经济增长的可持续性。疲弱的PMI数据可能促使投资者重新评估进一步收紧货币政策的可能性,从而对美元构成下行压力,并为欧元/美元提供支撑。
不过,若数据大体符合预期,市场反应可能仍较为有限,因为制造业和服务业活动预计均将维持在扩张区间内。
鉴于12月再次加息已基本被市场消化,投资者将密切关注周五PMI数据能否印证美国经济的韧性,抑或显示增长放缓的迹象。表现强于预期的报告可能强化对货币政策进一步收紧的预期,而令人失望的数据则可能让市场质疑经济增长的强度,并拖累美元走势。
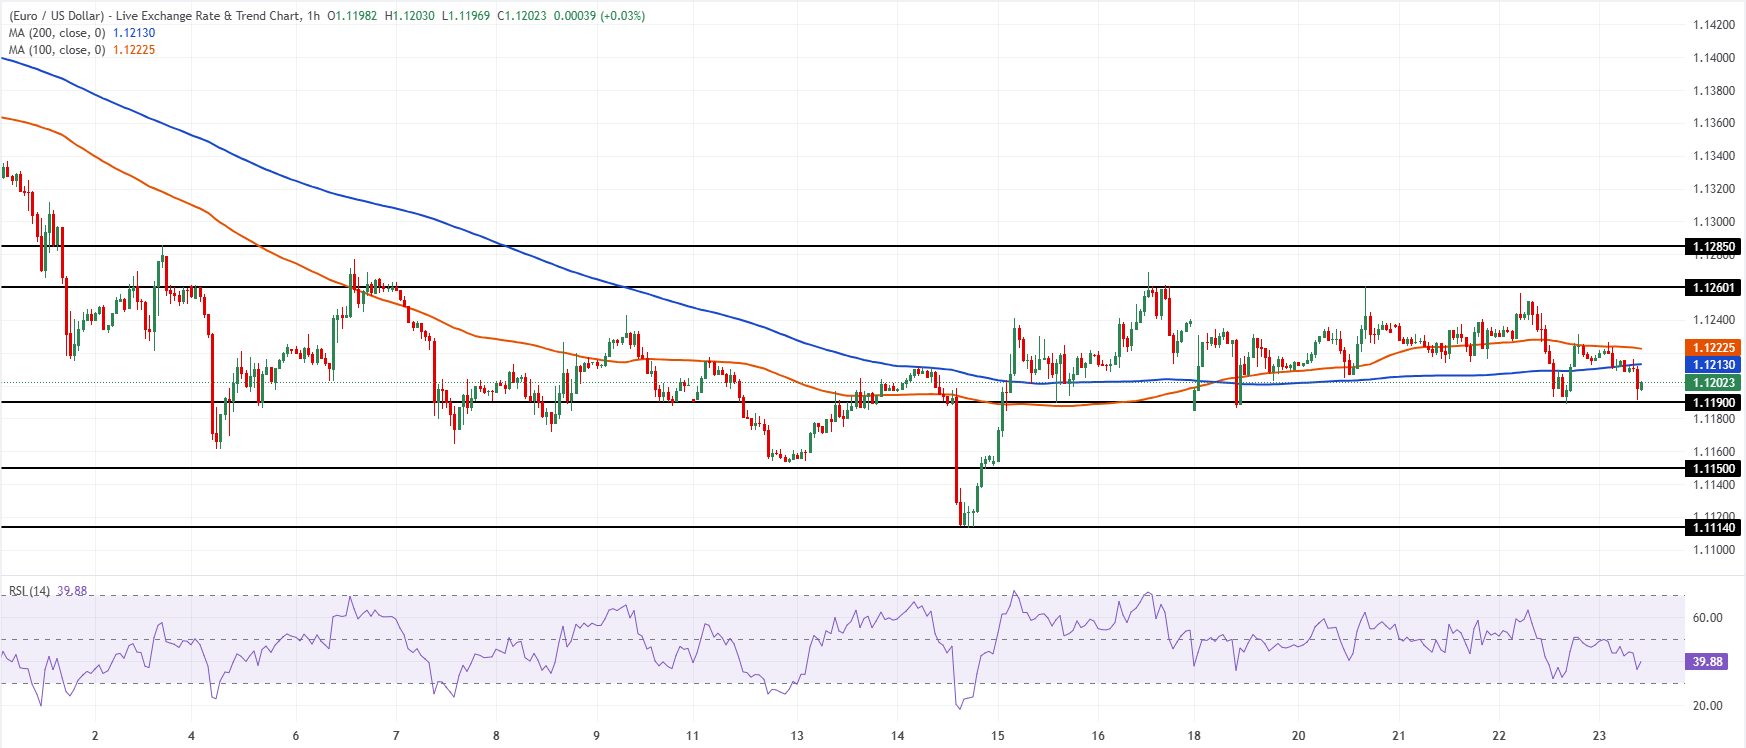
欧元/美元在一小时图上仍略显偏空,价格运行于100周期简单移动均线(SMA)1.1223与200周期SMA 1.1213下方。该货币对目前位于附近价格支撑位上方,14周期相对强弱指数(RSI)处于40附近,显示看涨动能有所减弱,但尚未进入明显超卖区域。这表明,只要这些均线持续构成压制,汇价仍面临下行风险。
下方方面,初步支撑位于1.1190附近的水平,更深的支撑位分别为1.1150与1.1114。上方方面,200周期SMA 1.1213构成即时阻力,其后为100周期SMA 1.1223,更强阻力位于1.1260与1.1285。若要缓解当前的偏空格局,则需重新站上这些价位。
(本报道中的技术分析由AI工具协助撰写。 了解更多。)
美元常见问题解答(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家事实上通用的货币,与当地本币一同流通。据2022年数据,美元是全球交易规模最大的货币,占全球外汇交易总额的88%以上,日均交易额达6.6万亿美元。 第二次世界大战后,美元取代英镑成为全球储备货币。在其大部分历史时期内,美元以作为支撑,直至1971年《布雷顿森林协定》(Bretton Woods Agreement)废除金本位制度。”
“决定美元价值的关键因素是货币政策,而这一政策由美联储(Fed)负责制定。美联储肩负两项使命:维持物价稳定(控制通胀)以及促进充分就业。实现这两个目标的主要工具是调整利率。当物价涨幅过快、通胀率超过美联储2%的目标时,美联储会加息,这有助于提振美元。当通胀率低于2%或失业率偏高时,美联储可能降息,这将对美元构成压力。”
在极端情况下,美联储还可以增发美元,推行量化宽松政策。量化宽松是指美联储在金融体系陷入困境时,大幅扩大信贷投放的过程。由于银行出于对交易对手违约的担忧而不愿相互放贷,信贷市场可能陷入枯竭,此时量化宽松便成为一种非常规政策工具。只有在单纯降息难以达到预期效果时,它才会被作为最后手段使用。在2008年金融危机期间,美联储正是借助这一工具应对信贷紧缩。其做法是印制更多美元,并主要从金融机构手中购买美国政府债券。量化宽松通常会令美元走弱。”
量化紧缩(QT)则是与之相反的过程,即美联储停止从金融机构购买债券,并且不再将到期债券的本金用于再投资。这通常对美元走势有利。
经济指标
(美国)标普全球综合PMI
标普全球综合采购经理人指数(PMI)每月发布一次,是衡量美国制造业与服务业私营企业活动的前瞻性指标。数据来源于对企业高级管理人员的问卷调查。每份回复会依据企业规模及其在所属细分行业中占制造或服务总产出的比重进行加权。调查回复反映的是当月相较上月的变化情况(如有),并可预示国内生产总值(GDP)、工业生产、就业和通胀等官方数据系列的走向。该指数在0至100之间波动,50.0代表与上月相比无变化。读数高于50表明私营经济整体扩张,对美元(USD)而言属于利好信号;读数低于50则表明经济活动整体收缩,被视为对美元不利。
阅读更多下次公布时间: 周五 10月 23, 2026 13:45 (初值)
发布频率: 每月一次
预期值: -
前值: 58.4
数据来源: S&P Global







