


基本面方面,英国国家统计局周二公布的数据显示,截至8月的三个月国际劳工组织(ILO)失业率回落至4.7%,低于7月的4.9%,为一年多以来的低点。职位空缺连续第二个月减少,但薪资涨幅依旧稳健。有市场分析指出,私营部门平均薪资增速小幅回升,这将增强英国央行货币政策委员会鹰派成员的信心,他们主张及早加息,以免日后应对二轮效应。对于有观点认为劳动力市场正在松动,分析人士表示,此判断主要基于职位空缺同比下降5.1%的数据,而实际薪资与名义薪资仍保持平稳。另外,英国国家统计局职位空缺调查的反馈提到,“小型企业或因用工成本上升而暂停招聘”,凸显薪资压力的延续性。叠加油价升至5月以来的高位,市场认为英国央行几乎没有暂停加息的理由,预计将于11月把利率提升至4%。LSEG数据显示,市场目前已几乎完全计入11月5日会议加息25个基点的预期。
更具前瞻性的变量来自今日公布的通胀数据。经济学家预计,英国9月CPI同比将升至3.4%,核心CPI同比为2.7%。若实际读数接近或超过预期,将进一步印证加息路径,并对英镑形成二次提振;反之,若数据明显不及预期,则可能削弱利差优势,引发获利了结。值得留意的是,CFTC空头持仓的累积已显过度,英镑或因空头回补而获得买盘;若秋季预算案后年末季节性看涨因素重新确立,英镑还将获得额外支撑。回顾往年,预算案前夕投资者往往会减持英镑相对G10货币的头寸,但今年更强的宏观环境与英国央行的政策前景,使英镑对美元和欧元具备轻微优势。这也意味着,本周的单边波动风险更多来自下周的秋季预算案:若财政纪律弱于预期,长端利率压力可能迅速抵消加息带来的支撑。
政策沟通层面同样释放出偏鹰信号。格林近期讲话的评分为7.4/10,与历史均值持平,但其对薪资去通胀停滞及二轮效应风险上升的强调,明显带有鹰派色彩。前瞻数据显示薪资增速接近3.5%,仍高于与2%通胀目标相符的水平,这强化了央行主动应对通胀黏性的理由。她同时指出,经济韧性超出预期,劳动力市场的闲置程度或已见顶,显示下行增长风险有限,不足以制约政策空间。对英镑而言,经济活动的韧性、用工市场的紧俏以及对二轮效应的担忧相互叠加,排除了快速转向宽松的可能,也支撑了比此前市场定价更坚定的利率路径。
美国端的逻辑则形成反向牵制。上周数据显示美国9月CPI加速回升,但美联储主席沃什明确表示不对利率决策作出“预判”,也未就10月会议究竟加息还是维持不变给出清晰信号。这种“方向未定、时点后移”的局面,使美元的利差优势得以延续,同时避免了过度鹰派引发的避险情绪逆转。对英镑兑美元而言,上行空间因此受到美元韧性的制约:英镑一侧的支撑来自可验证的数据,美元一侧的压力则来自尚未落地的政策表态,两者共同作用,使汇价更可能在区间内反复拉锯,而非形成顺畅的单边突破。
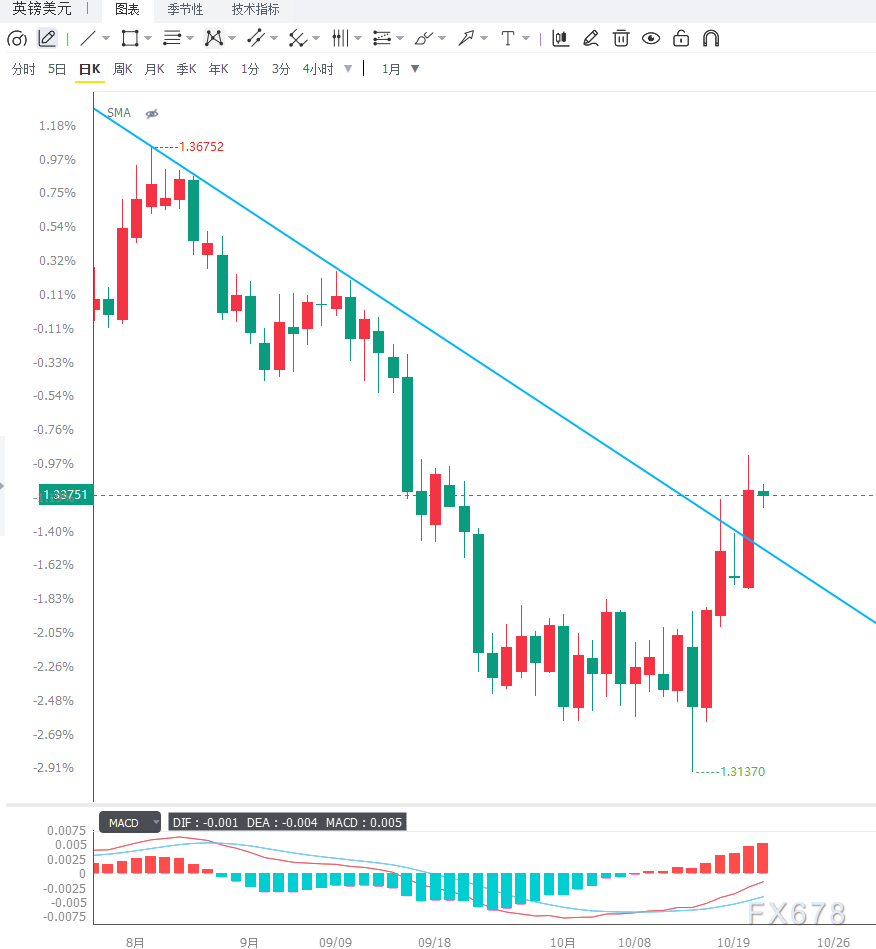
日线图上,英镑兑美元刚刚站上布林带上轨,提示近期反弹存在短线延伸的可能;但汇价仍受制于100日简单移动平均线,在该阻力被有效收复之前,整体格局仍偏空。RSI位于56附近,动能有所改善,显示买方正在积蓄力量,但上方100日均线的压制也表明,除非出现更明确的突破,上行空间仍然有限。上方首要阻力位于100日均线约1.3390附近,日线实体需收于该位置上方,方可缓解当前的偏空压力并为更持续的修复打开空间;其次关注1.3450与1.3500两个整数关口。下方支撑依次看布林带上轨约1.3365、布林带中轨约1.3255以及下轨约1.3150,若出现更深幅度的回调,这些位置可能重新吸引买盘。4小时图上,汇价在1.3360—1.3400之间窄幅波动,短期均线交织,MACD柱状线贴近零轴,动能趋于中性。若回踩1.3365—1.3370获得支撑,短线仍有再度冲击1.3390—1.3400的机会;若放量跌破1.3350,则可能转向1.3300乃至1.3255寻求支撑。向上突破需等待今日英国CPI数据与下周预算案形成合力,在此之前宜以区间思路应对,避免盲目追涨杀跌。
编辑总结
英镑兑美元短线的核心逻辑在于:英国劳动力市场韧性与加息预期提供支撑,100日均线的压制与美元的韧性形成牵制,双向力量使汇价更可能在1.3365—1.3390的窄幅区间内酝酿变化,等待数据打破僵局。今日英国9月CPI是近期最关键的风险事件:若整体与核心读数同步加速,格林对薪资去通胀停滞的判断将得到印证,英镑有望挑战1.3390—1.3450;若数据低于预期,则可能回落至1.3300—1.3255一带。中期来看,CFTC空头累积过度与年末季节性因素为英镑留出了反转空间,但下周秋季预算案的财政纪律表现,将决定这一逻辑能否兑现。







