


周三亚洲盘间,美元兑日元在158.10附近徘徊,接续上周以来的温和走高态势。此轮行情的主要动力源于日元自身的结构性承压:贸易逆差不断扩大、能源进口开支水涨船高,削弱了日元经常项目的支撑力度;与此同时,美联储释放偏鹰信号,日美利差维持在较高水平。两方面因素共同作用,使汇价呈现出上行容易、回落艰难的特点。
日本财务省披露的9月商品贸易收支数据显示,贸易逆差为5366亿日元。该数字较8月的11119亿日元有所收窄,但远高于市场此前预估的1810亿日元,并且已连续五个月处于逆差状态。分项来看,进口同比增幅为18.9%,较8月的28.0%有所回落,也低于预期的19.6%,是自5月以来增速最缓的一期;出口同比上涨16.7%,逊于20.1%的预期水平,同样是五个月来扩张速度最慢的一次。值得关注的是,进口整体增速放缓,原油进口却同比大涨51.1%。这反映出中东局势紧张加剧之下,日本为确保能源供应而增加采购的现实:过去两周霍尔木兹海峡至少发生18起商船遇袭事件,布伦特原油一度升至111.2美元,为数月来的高点。能源价格的刚性上涨既挤压了贸易条件,也借助输入型通胀渠道收窄了日本央行的政策回旋余地,这正是美元整体回落时,日元仍难以吸引实质性买盘的主要原因。
政策层面,日本财务大臣加藤胜信周三表示,政府与日本央行保持紧密沟通,双方在通胀前景和货币政策方向上不存在实质分歧。她还提到,减税举措虽能刺激需求、推升物价,但政府将坚持积极且负责任的财政安排,在扩充供给能力的同时避免通胀加速。这番表态的核心信息在于:财政与货币当局并未因物价上行而出现明显分歧,短期内借助“口头干预”或财政收紧承诺来托举日元的可能性不大。参照日本央行行长植田和男此前关于潜在通胀已“非常接近”2%目标的判断,市场仍预期央行会进一步收紧政策,但这一预期更多指向渐进式路径,缺少能够迅速收窄日美利差的催化因素。
美国方面的逻辑相对明朗。上周发布的9月CPI同比上涨3.7%,通胀韧性仍在;美联储主席沃什表示不对利率决策作出“预判”,并未就10月会议究竟加息还是维持利率不变给出明确指引。据芝商所FedWatch工具数据,交易员目前给出的10月27日至28日会议加息25个基点的概率约为16.1%,而12月会议加息的定价已超过90%,多数决策者也认为今年至少还将有一次加息。这种“方向清晰、时点推迟”的格局,既保住了美元的利差优势,又避免了过度鹰派可能引发的避险情绪逆转。对美元兑日元而言,这属于较为有利的宏观环境:利差构成底部支撑,风险偏好平稳则抑制了日元的避险买盘。
沃什近期讲话在FXS Speechtracker上的得分为5.6/10,低于6.1/10的历史均值,显示其沟通力度比以往偏柔和,但整体基调仍偏建设性。他坦言“对全球金融危机的创伤太深”,说明在谈及结构性增长、投资扩张以及人工智能对数据与政策信心的提振作用时,他依然对金融稳定保持警觉。FXS美联储情绪指数稳定在127.51的高位,明显高于中性基准,说明整体政策叙事仍处于鹰派区间。由此可见,尽管讲话缺少增量信息,美元的政策支撑并未减弱。只要该指数保持在127上方,且年末收紧路径未被推翻,美元兑日元的回撤更像是技术层面的修正,而非趋势反转。
从全球市场联动来看,当前美元兑日元的走势本质上是“能源成本—通胀—利差”传导链条的结果。油价高企一方面通过输入型通胀限制日本央行的宽松空间,另一方面又推高美国通胀读数,强化美联储的偏鹰立场,这种双向作用本身就有利于美元兑日元走高。不过投资者也需留意:若中东局势急剧恶化、全球风险偏好骤降,日元的避险属性可能被重新唤起,进而对汇价形成反向压制;此外,法国政局动荡(法德利差扩大至约150个基点)及欧洲政治不确定性,也会通过美元指数渠道间接扰动汇价的短线节奏。
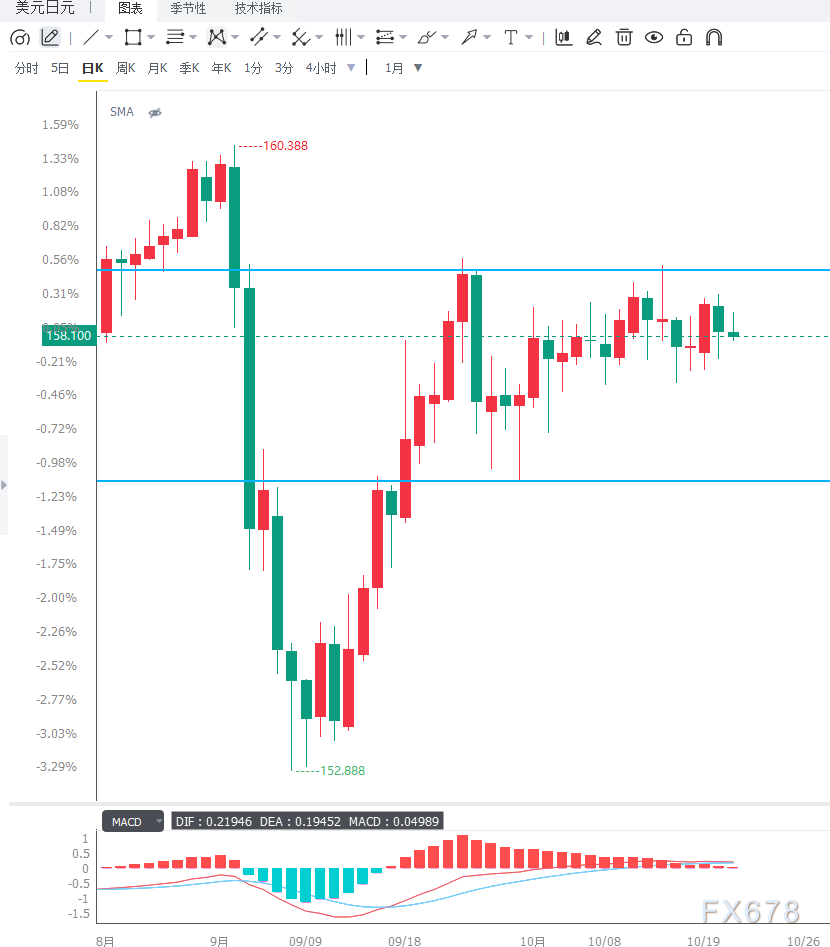
日线级别上,美元兑日元位于9日指数移动平均线与50日EMA上方,短期均线呈多头排列,整体上升趋势获得支撑;RSI在54附近,位于50中轴线之上且未进入超买区间,说明上涨动能温和释放,多方仍有推进空间,同时美联储情绪指数的高位读数也为政策面提供了背景支撑。下方支撑依次关注9日EMA约158.20、50日EMA约158.08以及157.50,两条均线共同构成近期需求区域,只要汇价站稳该区间,技术面便利于进一步上行;若日线实体收于158.08下方,则说明动能流失,可能开启更大幅度的回调。上方阻力依次看向158.80、159.50以及160.00整数关口,其中160.00既是心理关口,也是前期成交密集区,只有有效突破,中期上行空间才能得到确认。4小时图上,汇价在158.10至158.60之间窄幅震荡,短期均线相互黏合,MACD柱状线贴近零轴,动能趋于中性;若158.10至158.20获得支撑,短线仍有机会再度冲击158.60至158.80;若放量跌破158.00,则可能转向157.50甚至157.00寻找支撑;向上突破则需要日本央行表态或美国数据的配合。
编辑总结
美元兑日元短期的核心逻辑在于:日本贸易逆差与能源成本攀升削弱日元,美联储偏鹰叙事则维持美日利差优势,两方面共同推动,使汇价的偏强格局具备一定延续性。后续应重点观察三个变量:一是霍尔木兹海峡的通航状况与原油价格走势,这直接关系到日本输入型通胀与贸易条件的压力大小;二是日本央行与财务省的协调表态,若植田和男或加藤胜信释放进一步收紧或干预信号,日元可能迅速反弹;三是美联储年末政策路径的最终确定,这仍是决定美元中期方向的关键。中期而言,只要158.08上方未被有效跌破,汇价更可能维持偏强震荡,趋势性方向的确认仍需等待日本央行的政策定调以及美联储年末加息路径的明朗。







