


从基本面来看,美国国债收益率近期小幅回升,交易员正在重新评估美联储本月底政策会议的立场。芝商所FedWatch工具数据显示,市场预计美联储10月维持利率不变的概率约为82.8%,而对12月加息的押注仍高达93.6%。这种“本月暂停、年末或再收紧”的格局,意味着美日利差短期内难以明显收窄,美元的整体吸引力并未受到根本冲击。另外,法国债市动荡与中东地缘紧张令全球风险偏好趋于保守,避险资金流向美元,在一定程度上对冲了收益率曲线趋平带来的不利影响。
日本方面,首相高市早苗周一明确否认应对日元疲软及高利率负有责任,表示将通过打造强健经济来提升市场对本国货币的信心,同时承诺在下一财年预算中适度控制国债发行规模。此番表态旨在缓解外界对财政扩张推高长端利率、进而拖累日元的担忧。不过市场普遍认为,单靠口头表态难以扭转汇价的中期走向,投资者更关注财政纪律能否在实际预算编制中真正落地。日本央行行长植田和男当日指出,潜在通胀正以十分接近2%目标的速度上升,并警告若市场认为央行未能及时、适度地上调基准利率,长期国债收益率可能进一步攀升。本次讲话评分为7/10,略低于7.4/10的历史均值;其中关于“潜在通胀接近2%”及工资与物价良性循环的论述,相较以往的谨慎措辞已显露出温和的偏鹰倾向。植田还强调,债券购买缩减的基本方针不会改变,也不会提前宣布紧急购债措施,任何干预都将视长端利率的变动速度与市场稳定状况而定。这种既坚持政策定力、又保留操作弹性的沟通方式,对日元构成温和支撑,但由于其在债市操作上态度审慎,实际提振效果相对有限。
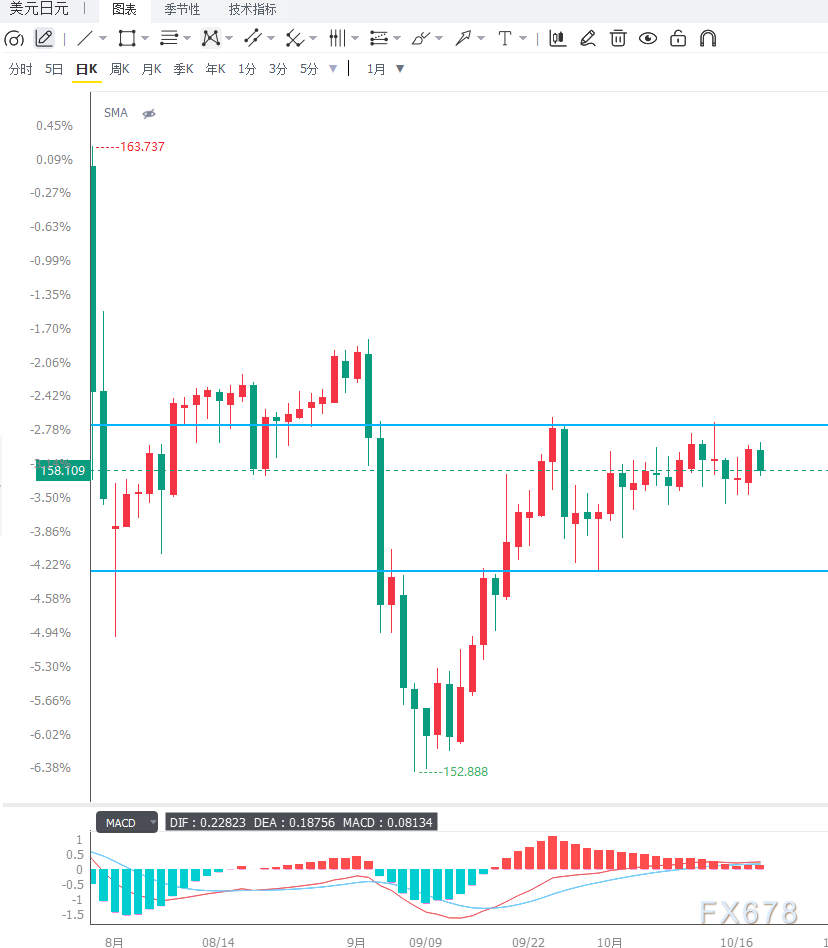
数据层面,定于周五公布的日本9月通胀数据预计温和加速:整体CPI同比预期为2.1%(前值1.9%),剔除生鲜食品的核心CPI同比预期为2.1%(前值1.7%),剔除生鲜食品与能源的核心CPI同比预期为2.3%(前值1.9%)。该机构同时指出,鉴于整体CPI及剔除食品能源的核心指标仍低于日本央行对2026年2.5%的预测水平,央行“不太可能加快收紧步伐”。利率市场的定价也印证了这一判断:互换曲线显示,10月30日加息25个基点至1.50%的概率不足5%,而12月18日加息的概率约为80%。在此背景下,该机构预计美元兑日元短期内将在155.00至160.00区间运行。这一判断与当前技术结构基本吻合,也解释了汇价在缺乏新催化剂时难以走出单边行情的原因。
从全球市场来看,日元作为低息融资货币的地位并未改变,套息交易的平仓与重建依然是影响跨境资金流动的重要变量。若周五CPI数据超出预期且日本央行释放更明确的收紧信号,日元有望阶段性走强,并带动亚洲货币整体获得支撑;反之,若通胀读数平平且美联储12月加息预期进一步升温,美日利差扩大可能推动汇价再度测试区间上沿。此外,中东航运风险、欧洲政治不确定性以及科技板块波动,都将通过风险偏好渠道间接影响美元兑日元的短期方向,投资者需留意多重因素叠加可能引发的突发性波动。
日线图上,美元兑日元仍运行于100日简单移动平均线下方,短线方向尚未逆转,但价格已稳守20日布林带中轨之上,RSI(14)报56.69,显示多头动能温和且未进入超买区域,整体属于震荡偏强而非趋势突破形态。上方首要阻力位于20日布林带上轨约158.92,更强的压制则在100日均线约159.45,只有有效站稳该位置,才能确认中期空头结构被打破;下方支撑依次关注布林中轨约158.05与布林下轨约157.20,后者是多头防守的关键区域。4小时图上,汇价在158.00至159.00之间反复整理,短期均线相互黏合,MACD柱状线接近零轴,显示动能趋于中性。若价格回踩158.00至158.10一带并获得支撑,短线仍有机会再度冲击158.90至159.45的阻力区;反之,若跌破158.00且伴随成交量放大,则可能向157.20甚至156.50附近寻求支撑。向上突破需等待周五日本CPI数据或美联储相关信号的配合。
编辑总结
美元兑日元短期内处于“美债高收益率支撑美元”与“日本央行渐进正常化托底日元”的拉锯之中,多空双方均缺乏明确的政策催化,致使汇价在158.50附近窄幅震荡。本周核心变量是周五日本CPI数据:若整体与核心读数同步走高,或将强化12月加息预期,对日元形成阶段性利好;若数据平淡,利差逻辑将继续主导行情,美元有望再度测试159上方阻力。下周美联储议息会议是第二个关键节点,尽管10月按兵不动已基本成为共识,但会后对12月路径的表态将直接左右美日利差预期。







