


中东紧张局势与炼油环节的产能约束共同推高能源价格,成本压力正沿产业链逐级向下传递,食品价格的涨势预计重新加快,通胀的黏性也屡次超出市场原先的研判。
居高不下的物价迫使美联储维持紧缩立场。市场普遍认为10月大概率暂停加息,不过12月重新加息的可能性依然存在。
黄金作为不产生利息的资产,一方面能从抗通胀与避险需求中获得支撑,另一方面又要承受较高实际利率的压制。短期内金价大概率维持宽幅震荡,两股力量的边际变化将决定其后续走向。
美联储政策预期:左右金价的核心定价线索
美联储政策走向,依旧是决定金价走势的关键定价因素。
最新数据显示,美国9月CPI同比涨幅扩大至3.7%,高于8月的3.4%;剔除食品与能源后的核心CPI同比升至2.6%。PPI环比大幅上涨1.3%,单月涨幅为四年来罕见水平,上游批发环节的成本压力存在向终端消费者转嫁的风险。美国通胀已连续五年高于美联储2%的政策目标。
面对超出预期的通胀数据,美联储官员的看法出现明显分化。
市场定价显示,10月议息会议维持利率不变的概率高达83%,多数官员倾向于暂时观望,等待更多经济数据出炉;
不过,克利夫兰联储主席哈马克释放出偏鹰派的信号,认为通胀正在多个领域扩散,企业已将高成本纳入定价规划,若通胀预期进一步恶化,年底甚至不排除加息50个基点的选项。目前市场关注点已越过10月,焦点转向12月加息的可能性,机构同时预计2027年仍可能出现额外加息。
从黄金的定价逻辑来看,加息预期升温会推动美债名义收益率走高,带动实际利率上行,对金价构成利空;
但通胀数据持续高于目标,又强化了黄金的保值属性,两方面因素彼此拉锯。美联储褐皮书同时显示,美国部分地区经济放缓、招聘趋弱,低收入群体压缩消费支出,经济走弱引发的避险需求,又为金价提供了额外支撑。
能源瓶颈叠加中东局势:通胀源头,对金价形成双向影响
能源供给受限与中东地缘风险相互叠加,构成本轮通胀上行的源头冲击,同时也让黄金面临双向影响。
伊朗局势与霍尔木兹海峡的扰动推动油价大幅攀升,布伦特原油一度触及110美元/桶,WTI原油则冲高至101美元/桶。市场的核心矛盾并不在于原油运输中断,而在于全球炼油产能受限,成品油库存大幅低于五年季节性均值。即便美国达成俄柴油供应协议,短期内也难以明显压低成品油价格。
高油价直接抬升居民生活成本,密歇根消费者信心指数跌至接近历史低位的区间,能源冲击还将继续向食品等下游行业传导。
高能源成本拖累美国经济增长,市场开始交易滞胀叙事,而滞胀环境历来对黄金较为有利;中东冲突目前尚无明确的收尾方案,局势升级的尾部风险持续为黄金提供避险溢价。
但另一方面,油价推升整体通胀,会强化美联储的紧缩动机,推高加息预期,进而反过来压制金价。
食品通胀接力:通胀黏性得到验证,加剧政策两难
食品价格接力上涨,进一步说明通胀并非短期的一次性扰动,其黏性正在凸显。
近几个月食品CPI表面上保持平稳,但这种平静期即将结束。柴油涨价推高运输成本,包装原材料关税持续存在,叠加厄尔尼诺气候灾害对多国农业生产的威胁,多重因素将逐步释放涨价压力。
农业专家预计,明年美国食品通胀将升至3.5%-4%之间。
9月PPI数据显示,食品批发价格结束了连续三个月的下跌,环比出现反弹,生鲜肉类与果蔬价格率先出现涨价迹象。
本轮玉米播种阶段已承担了伊朗冲突带来的能源与化肥成本,玉米涨价的影响或将延续至2027年初;而此次强厄尔尼诺对农作物的冲击,其涨价效应预计要到2027年年中才会充分显现。
对美联储而言,食品通胀不容忽视,一旦食品价格出现普遍性上涨,央行将被迫继续维持紧缩政策。
对黄金市场来说,食品通胀是通胀黏性的有力佐证,削弱了市场对“通胀快速回落至2%”的乐观预期,并支撑了黄金的保值配置需求;但通胀黏性越强,美联储维持高利率的时间就越长,高实际利率周期随之拉长,持续压制金价。
总结与技术分析:
综合来看,能源与食品两大供给侧冲击持续推升物价,为黄金提供了抗通胀与避险的底层支撑;
但通胀的顽固性迫使美联储保留进一步加息的选项,较高的实际利率仍是金价面临的主要压制力量。
接下来的金价行情,本质上是实际利率与通胀预期之间的一场赛跑。
若通胀持续扩散,美联储被迫加息次数增多,实际利率进一步走高,金价将承受压力;
倘若能源供给冲击延续,美国经济明显走弱,滞胀叙事主导市场,金价则存在上行空间。
后续交易需重点跟踪三大核心变量:12月美联储加息概率、原油与成品油库存变化、美国PCE通胀数据以及中东局势的演变。
技术面来看,金价上方受头肩顶颈线压制,下方则有双底形态的多方力量提供支撑。
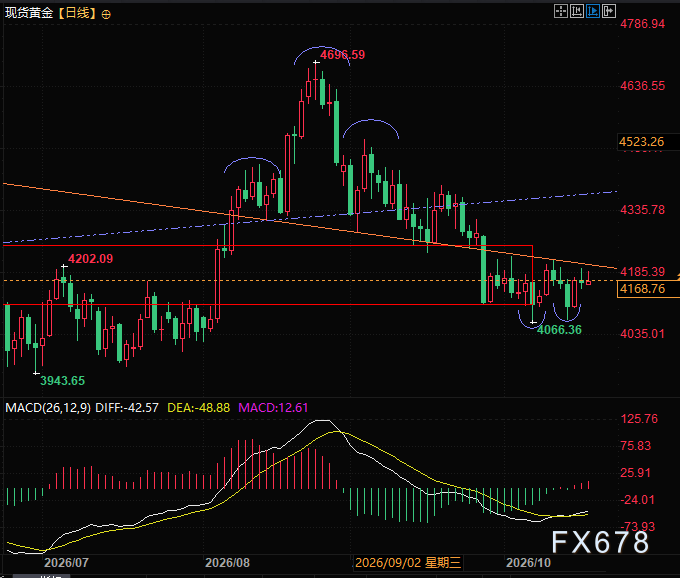
(现货黄金日线图,来源:易汇通)
北京时间17:55,现货黄金报价4168美元/盎司。







