


美联储10月加息可能性明显降低,鹰派加码的余地缩小
上周,美联储主席凯文·沃什在曼谷召开的IMF年会上发言,这一表态成为市场情绪转向的重要契机。沃什认为,自9月加息以来全球经济的运行基本与美联储的预判相符,同时他明确表示不会预测10月28日的议息结果,也不打算提前披露今年余下会议的政策走向。市场普遍将此理解为10月暂停加息的信号。依据CME等工具的数据,市场对10月加息的押注概率已从讲话前的约27%下降到15%上下,目前主流看法是12月加息25个基点的可能性相对更大。
与此同时,近期多位美联储官员的言论也偏向谨慎。旧金山联储主席戴利称,进一步加息或许仍有必要,但“没那么急迫”,可以再观察更多数据;纽约联储主席威廉姆斯和副主席杰斐逊也传递出“不必急于行动”的意思。点阵图显示,多数官员仍认为今年至少还会加息一次,不过节奏上留有余地,连续在相邻会议加息的必要性有所下降。沃什上任后主张依据数据决策、不做前瞻指引,这也让市场对激进鹰派路径的定价进一步收敛。
对黄金来说,短期利率预期的边际缓和,直接削弱了持有无收益资产的机会成本。若10月会议确认暂停加息,“政策接近峰值”的叙事将得到强化,为金价提供向上的弹性空间。
两年期美债收益率与实际利率本月以来明显走低
与短期利率预期关联最紧密的两年期美债收益率,本月整体走弱。它已从9月末4.88%-4.92%的高位附近回落至目前4.72%-4.74%的区间,说明市场对后续快速紧缩的定价有所降温。两年期收益率对政策变化最为敏感,其回落通常意味着实际利率压力减轻,而实际利率正是影响黄金价格的核心因素之一。
从近期通胀和经济数据看,美国经济表现出较强韧性,但尚未出现过热迹象。劳动力市场整体接近充分就业,不过部分就业与工资指标已有放缓迹象;通胀仍高于2%的目标,但核心通胀的改善趋势正在逐步得到验证。沃什也提到基础趋势已出现“有意义的改善”。在此背景下,若后续数据没有明显超预期回升,美债短端收益率很难大幅反弹,黄金所承受的利率压力也将持续减轻。
美元指数:阶段性高位后,回落概率有所上升
近期美元指数一度冲高至103附近,高点触及102.95,主要受美欧经济与政策差异以及欧洲局势不确定性驱动,美元对欧元表现强势。但多方面因素正在积累回调压力。
一方面,日本央行官员近期释放出偏鹰派的信号。政策委员会委员小枝淳子表示,中性利率很可能显著高于1%,目前约1.25%的政策利率仍有上调空间,并强调在加息问题上不应过于保守。市场对日本央行在12月前后进一步行动的定价已处于较高水平。若日元因此获得支撑,美元指数的上涨动能将被削弱。
另一方面,欧洲局势及能源相关的不确定性虽在短期内利好美元,但如果地缘溢价趋于稳定或回落,欧元等非美货币有望修复。技术上看,美元指数在高位已出现超买迹象,回落至101甚至更低区间的可能性在增加。美元走弱将直接降低以美元计价的黄金成本,成为金价反弹的重要推动力。
近期科技股明显回调,也加速了美元承压,使黄金从中受益。资金从高估值的科技成长股撤出,转向美国国债等避险资产,推动美债收益率下行,同时削弱了美元的避险与利差支撑。在这种“股债跷跷板”效应下,美元指数已从高位回落至101.8附近,有望结束此前连续数周的上涨走势。风险偏好的降温既为非美货币修复创造空间,也降低了以美元计价的黄金持有成本。
原油价格处于高位,进一步上涨空间有限
目前原油价格位于相对高位:布伦特原油近期在107至110美元之间波动,WTI也在97至101美元附近徘徊。高油价一方面通过能源渠道推高通胀预期,对黄金形成间接支撑;另一方面又可能强化美联储的鹰派立场,对金价形成压制,影响较为复杂。不过,油价进一步大幅走高的空间已经比较有限。
从供应端看,距离11月3日美国中期选举仅剩约两周,出于稳定选情、缓解通胀观感的考虑,美国政府有较强动机推动原油供应增加或稳定市场预期。历史经验表明,选举窗口期的政治约束往往会抑制地缘风险溢价的过度发酵。若油价在高位企稳甚至小幅回落,通胀失控的担忧将有所缓解,实际利率上行的风险随之降低,对黄金形成间接利好。
地缘与政治窗口:中期选举前的稳定诉求
当前正处于美国中期选举前约两周的关键时段。出于稳定选情和控制物价压力的考虑,美国政府有意愿在能源供应与地缘风险管理上保持务实态度。这有助于限制原油价格的单边快速上涨,也能降低极端避险情绪突然升温的可能。
对黄金而言,适度的地缘溢价为其提供底部支撑,而缺少极端冲击反而有利于金价形成更为平稳的技术性反弹,而非脉冲式的剧烈波动。
技术面与综合展望:向MA50和MA100方向推进的路径
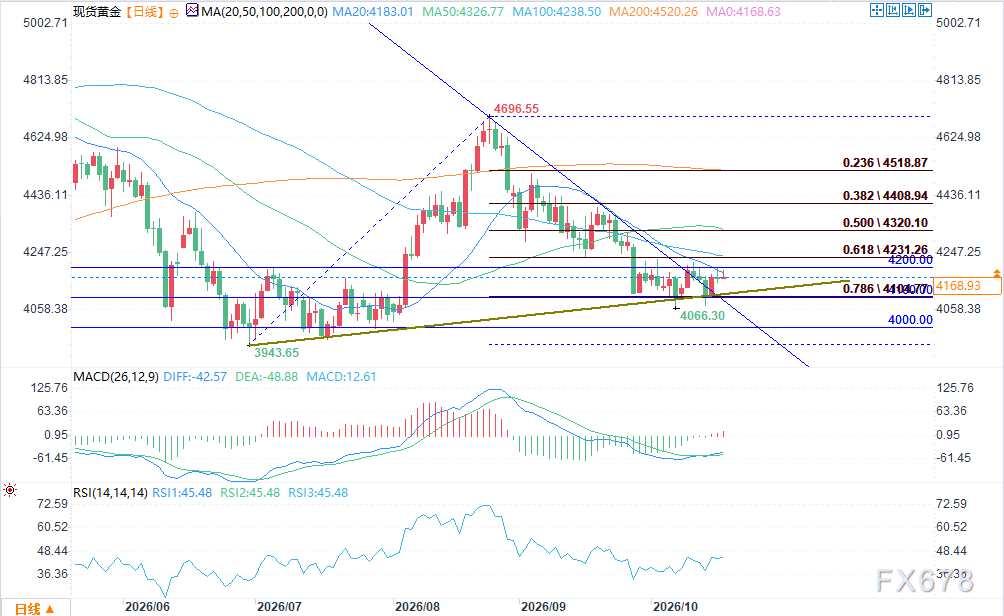
(美元指数日图 来源:易汇通)
技术面上,黄金在经历回调后已于关键支撑区域企稳,短期均线开始聚拢,MACD空头动能逐步衰减,呈现出超跌后的修复迹象。MA50与MA100作为中期均线压力位,若金价能够有效突破并站稳于其上,将打开更大的上行空间。
综合上述基本面因素——10月加息预期降温、短端收益率回落、美元高位回调、油价上行受限以及选举前风险溢价可控——黄金在10月底至11月初开启阶段性上涨的概率正在提高。
需要说明的是,黄金仍受中长期利率环境与美元韧性的制约,反弹未必一步到位,过程中可能伴随较大波动。投资者可重点关注10月议息会议结果、后续通胀与就业数据、日本央行动向以及选举相关政治信号。若这些变量按照当前路径演进,黄金有望在多重利多因素叠加下实现修复上行,并向中期均线目标发起冲击。
总体而言,当前黄金的多空平衡正悄然向多头倾斜。政策预期的边际缓和与外部约束的阶段性松动,为本轮反弹创造了相对有利的时间窗口。后市若上述逻辑得到验证,金价有望迎来一轮值得关注的上行行情。







