


市场认为10月27日至28日会议维持利率不变的概率已升至83.9%,相比一个月前的49%明显上升,加息25个基点的概率则降至16.1%。这一预期转变推动美债收益率回落,10年期美债收益率已从前期高点5.31%附近降至5.06%至5.11%区间,美元指数下滑至101.80至101.90一带,持有无息资产的白银,其机会成本因此明显减轻。
不过,本轮紧缩周期尚未结束。市场仍有超过90%的概率预计美联储将于12月加息25个基点,通胀粘性依然是潜在隐患。美国9月CPI同比升至3.7%,核心CPI升至2.6%,均高于市场预期;9月PPI环比增长1.3%,为2022年3月以来的最大涨幅,能源价格大幅攀升是主要原因。若中东局势持续紧张、油价继续走高,美联储12月加息的紧迫性可能再度升温,届时白银或将再次面临估值压力。
中东地缘局势为白银提供避险支撑。伊朗革命卫队称,周日一艘油轮在霍尔木兹海峡触雷起火爆炸;伊朗最高国家安全委员会秘书则警告,已准备好针对美国与以色列新一轮袭击的报复方案,过去10天霍尔木兹海峡周边的袭击事件明显增多。与此同时,对AI融资的担忧引发风险资产抛售,资金流向债券市场,形成“风险偏好回落、美债收益率走低、美元走弱”的少见组合,兼具金融与工业属性的白银从中获益。
基本面方面,白银供需格局仍呈结构性短缺。世界白银协会预计,2026年全球白银市场将出现4630万盎司的供应缺口,这已是连续第6年出现缺口。不过,缺口较去年有所收窄,主要因光伏行业减银化趋势加速,银包铜、电镀铜等技术路线持续推进,叠加全球光伏装机增速回落,预计今年光伏用银量同比下降约19%至20%。另一方面,AI数据中心、新能源汽车、5G等新兴领域带来需求增量,在一定程度上对冲了光伏用银的下滑。库存方面,COMEX白银库存约3.34亿盎司,SLV白银ETF持仓单周增加115.14吨至15478.67吨,显示低位吸纳意愿依然存在。
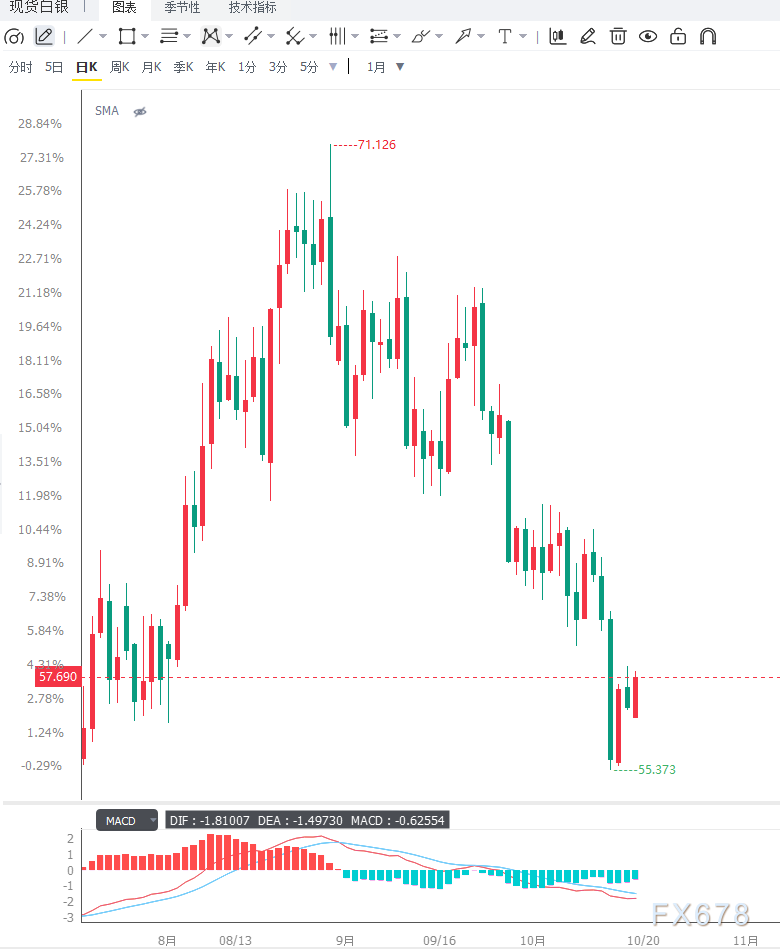
从技术面来看,日线级别白银仍运行于50日和100日简单移动平均线下方,均线系统向下发散,大级别空头结构尚未扭转。价格位于布林带中轨下方,MACD处于零轴下方但绿柱逐步缩短,RSI约为36,接近超卖区域但未出现恐慌性抛售,属于下跌后的弱势修复信号。1小时图价格在斐波那契0.236至0.382区间内反复拉锯,短期均线相互缠绕,布林通道收窄,多空博弈加剧。上方阻力依次位于57.70美元、58.20至58.41美元、59.37至60.00美元;下方支撑依次为56.72至56.81美元、55.38美元、54.77至55.00美元。若有效突破58.20至58.41美元阻力区,银价有望继续挑战59.37至60.00美元;若跌破56.72至56.81美元,则可能再次测试55.38美元低点,甚至向55.00美元下方寻求支撑。
编辑总结
现货白银短期处于“美联储加息预期推迟”与“大级别空头结构未改”的相互博弈之中。沃什的模糊表态为白银提供了喘息空间,美债收益率回落与地缘风险共同推动技术性反弹,但日线均线压制明显,58美元关口仍是短线难以突破的强阻力。后续需重点关注10月28日美联储议息会议、霍尔木兹海峡航运局势、美国后续通胀数据,以及光伏与AI领域用银需求的边际变化。







