


政策迈入新阶段:锚定通胀的关键考量
植田和男表示,政策已步入全新阶段,潜在通胀水平相当贴近2%,因此不宜任由通胀继续走高。相较于此前致力于推动通胀靠近目标的做法,如今将通胀稳定在目标附近显得尤为重要。他透露,下次会议将探讨是否修正“潜在通胀正逐步接近2%”这一判断。整体而言,经济与物价走势基本与央行预期相符,本周会议上听到的观点也并未偏离基准情景。
这一立场延续了9月将政策利率上调至1.25%(31年来新高)之后的表态。当时的重心已由推升通胀转向防范过度调整。东京地区9月核心CPI同比涨幅为2.7%,剔除生鲜食品与能源后达到3.0%,服务类价格涨速同样加快,反映出物价压力正向更多领域扩散。全国范围内8月核心通胀率为1.7%,市场预计9月数据将进一步提速。植田强调,经济与物价变化基本契合预测,说明政策调整依据的是基准情景,而非短期波动。宽松的金融环境为持续加息留出了空间,但节奏仍需兼顾各方面的影响。
中性利率的不确定性与加息节奏权衡
植田坦言,目前很难对日本中性利率作出清晰判断。未来加息的时点与幅度,将取决于汇率波动、AI需求以及中东局势对物价的影响。本周会议的核心收获,在于与其他政策制定者就中东冲突与AI需求如何左右全球及日本经济和通胀交换了看法。国际货币基金组织预计,日本央行还将再加息一次,使利率接近中性水平,并建议在全球不确定性加大的环境下保持灵活。该机构估算的中性利率区间约为1.1%至2.2%,中枢位于1.5%左右。
中性利率难以精准测算,这意味着政策路径必须持续结合实际数据与风险变化进行调整。汇率变动可经由进口价格渠道影响国内物价,中东冲突则可能通过能源成本向下游传导,而AI需求则牵涉生产率提升与需求拉动之间的平衡。市场定价显示,日本央行10月会议加息的可能性有限,而12月加息的概率明显更高,这表明市场预期央行将依托数据、循序渐进地推进政策,而非一次性大幅调整。
AI需求观察与国际政策沟通
植田表示,本周会议上有更多政策制定者对AI需求持乐观态度,其预期高于此前的估计。不过,日本央行对AI需求可能引发通胀压力的评估,与从全球同行处听到的观点差距不大。他曾与美联储主席沃什交换意见,但拒绝透露讨论内容。此外,自阿什维尔会面以来,他尚未与美国财长贝森特取得联系,这一细节在干预相关讨论中备受关注。
AI需求对通胀的影响,可从需求端拉动与供给端效率两个维度加以观察,植田的表态显示日本央行的评估与国际观点基本一致。国际交流有助于校准对全球变量的判断,但具体政策决定仍以日本国内数据为核心。与贝森特尚未取得联系,则说明近期高层沟通频率有限,市场对此保持持续关注。
汇率走势与技术指标观察
美元兑日元当日基本持平于158附近。从日线图看,布林带中轨位于157.324,上轨为159.948,下轨为154.701。MACD指标中,DIFF为0.224,DEA为0.162,MACD值为0.124。图表显示,近期价格一度触及159.033附近的高点,低点则曾下探至152.888。
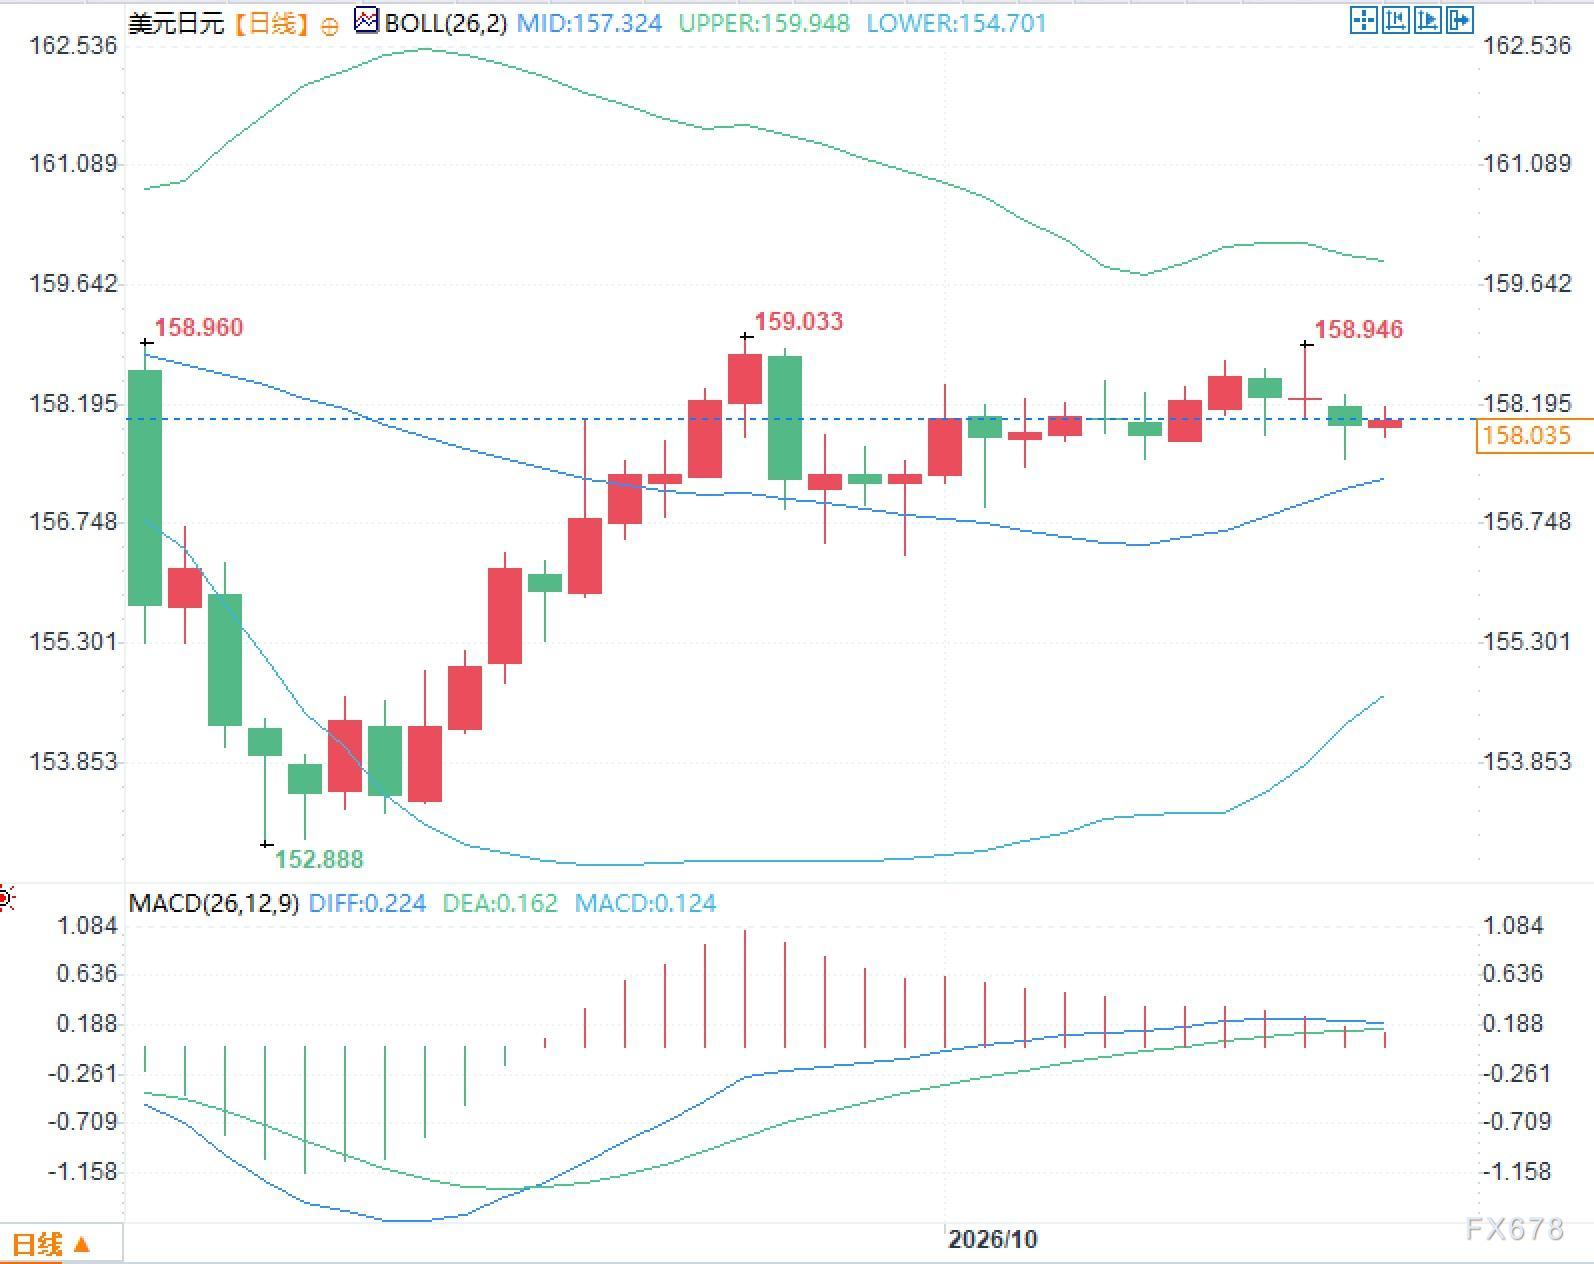
总体来看,汇率在158附近的走势,与政策表态、通胀数据及国际因素相互交织。市场关注的重点集中于政策评估的调整,以及多重外部因素的持续演变。
常见问题解答
问题一:植田和男为何称政策已进入新阶段,并且不允许通胀继续上行?
答:由于潜在通胀已非常接近2%的目标,当前工作重点转为稳定通胀,而非继续推高。防止过度调整对经济造成负面冲击,其重要性比以往更加突出。
问题二:中性利率难以确定,会对未来加息路径产生什么影响?
答:中性利率评估存在一定难度,因此加息的时机与节奏需要持续观察汇率、AI需求及中东冲突对物价的影响,政策具有较强的数据依赖特征。
问题三:市场对日本央行10月与12月会议的预期差异说明了什么?
答:10月30日加息的概率较低,而12月的概率较高,反映出市场在评估近期会议及多重因素影响的同时,预计日本央行将采取渐进式的调整路径。







