


沃什在与IMF总裁格奥尔基耶娃的对谈中提到:“我不会去预判会议的结论,也不会提前表态,说自己在近期会议上会采取何种做法。”他表示,美联储已进入新阶段,不再事先公布政策走向。受此影响,市场对10月份加息的概率估计从周四的25%以上回落至约15%。
有意思的是,沃什释放偏宽松信号之际,恰逢美国通胀数据全面走强。9月CPI环比增长0.6%,核心CPI环比增长0.33%,已连续两个月保持较快增速;周四公布的PPI同比涨幅达6.3%,环比增长1.3%,两项指标均创下2022年以来新高。若按惯常逻辑,这些数据本可让沃什进一步强调紧缩立场,但他并未重提“通胀偏高”的判断,而是保留了更多回旋余地。澳联银行高级策略师Kristina Clifton指出,沃什没有重申通胀过高的观点,令市场颇感失望,并由此带动美元走弱。
在讲话后半段,沃什把大量时间用于讨论人工智能对经济的影响,将其形容为“影响深远的经济变革”,并宣布美联储生产率与就业工作小组将于11月16日在旧金山湾区召开实地听证会。这番表态为科技成长类资产注入了政策层面的信心,也能解释为何美元转弱的同时,风险资产出现反弹。
不过,美元的中期支撑依然存在。美联储情绪指数位于127.51附近,明显高于代表中性的100,说明整体政策基调仍偏鹰。市场目前给出的12月至少加息一次的概率接近90%,个别资深分析人士甚至认为12月可能加息50个基点。另外,中东局势紧张升级,胡塞武装袭击亚丁总统府、霍尔木兹海峡有油轮遭袭等事件推升了避险资金需求,对美元指数形成隐性托底。
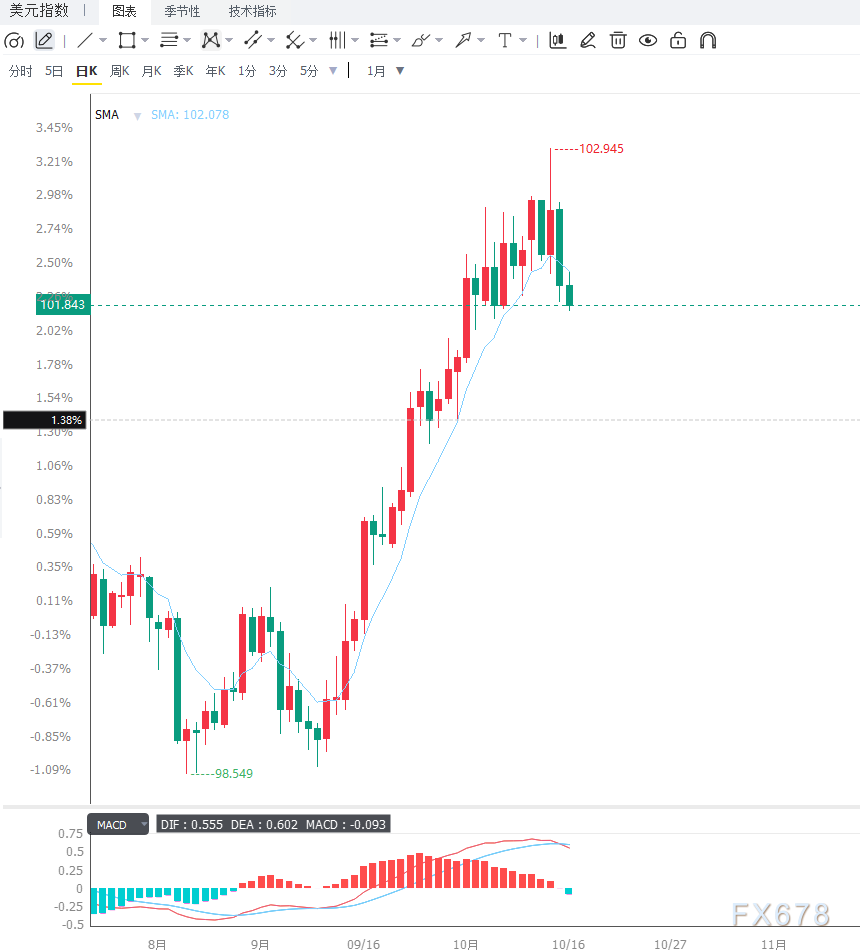
从技术形态看,美元指数仍运行在日线20日指数移动平均线之上,中期多头格局尚未被彻底打破,但短线回落压力渐显。当前价格在101.80附近震荡,该位置正是前期突破后的转换位与20日EMA动态支撑的重合区间。日线RSI读数约56.8,位于中性偏强区间,不过上行斜率趋于平缓,需留意顶背离风险;MACD红柱逐步缩短,快慢线逐渐靠拢,显示多方推动力度有所减弱。4小时图上,指数在101.80至102.00之间窄幅整理,短期均线相互缠绕,方向尚不明确。上方需关注102.00、102.35、102.60三道阻力,下方需关注101.63、101.30、101.00三道支撑。若价格有效跌穿101.63,短线多头结构或将受到削弱,指数可能进一步回测101.30至101.00区域。
编辑总结
美元指数目前在“通胀韧性托底”与“沃什表态弱化加息溢价”之间拉锯。沃什不预判利率路径的态度,显示美联储的政策沟通正由“预期引导”转向以数据为依据的决策方式。这一转变短期内可能放大资产价格波动,但长期来看,有助于减少市场因过度解读官员讲话而形成的价格偏差。后续应重点关注10月下旬的美联储议息会议、美国最新就业与通胀数据,以及中东局势的发展。







