


- 欧元/美元重新站上 1.1200 关口,刷新至 10 月 9 日以来的高位。
- 欧元走强与一则有关中国借道加拿大持有美债的报道有关。
- 欧元区最终通胀数据将于周五公布,欧元区 PMI 将于 10 月 23 日公布。
欧元自 17 个月低点回升,主要受美元走弱推动,而欧元区周四自身的数据表现并不理想。欧元/美元盘中一度逼近 1.1250,为 10 月 9 日以来的最高点,随后未能守住该位,在美国数据公布后回落至 1.1200 下方,之后又重新收复这一关口。
欧元/美元走高的直接原因是一则报道,称中国可能借助加拿大的托管银行持有美国国债。在与华盛顿的关税摩擦持续之际,加拿大持有的美国债务据称已升至近 6000 亿美元。消息扩散后,10 年期美债收益率回落至 5.1% 附近,欧元对英镑的涨幅也超过了对美元的涨幅,欧元/英镑触及周四高点。
欧元区 8 月工业产出环比下降 0.5%,市场原本预计持平,这已是连续第三个月下滑,7 月数据也被修正为下降 0.3%。欧洲央行行长拉加德周三表示,法国的债务问题应在国内解决;周四法国五年期借债成本升至 4.16%,高于此前的 3.92%。两项数据公布后,欧元/美元均高于公布前的水平。
日程安排
德国央行行长纳格尔将于周五 GMT 时间 02:30 在曼谷与德国财政部长克林贝尔一同向记者作简报。随后,欧元区 9 月通胀终值将于 GMT 时间 09:00 公布,核心通胀率预计维持在 2.5% 不变。欧洲央行存款利率在 6 月和 9 月两次加息后维持在 2.50%,交易员预计 10 月 29 日将按兵不动,12 月可能再度加息,这些数据都将左右该决策。
欧元区采购经理人指数(PMI)调查将于周五 GMT 时间 08:00 公布,此前 10 月 23 日公布的综合 PMI 为 53.1;同日 GMT 时间 13:45 还将公布美国 PMI。欧元/美元两边都将在这个周五迎来 10 月份商业活动数据,距离欧洲央行做出决定还有六天。
走势图解读
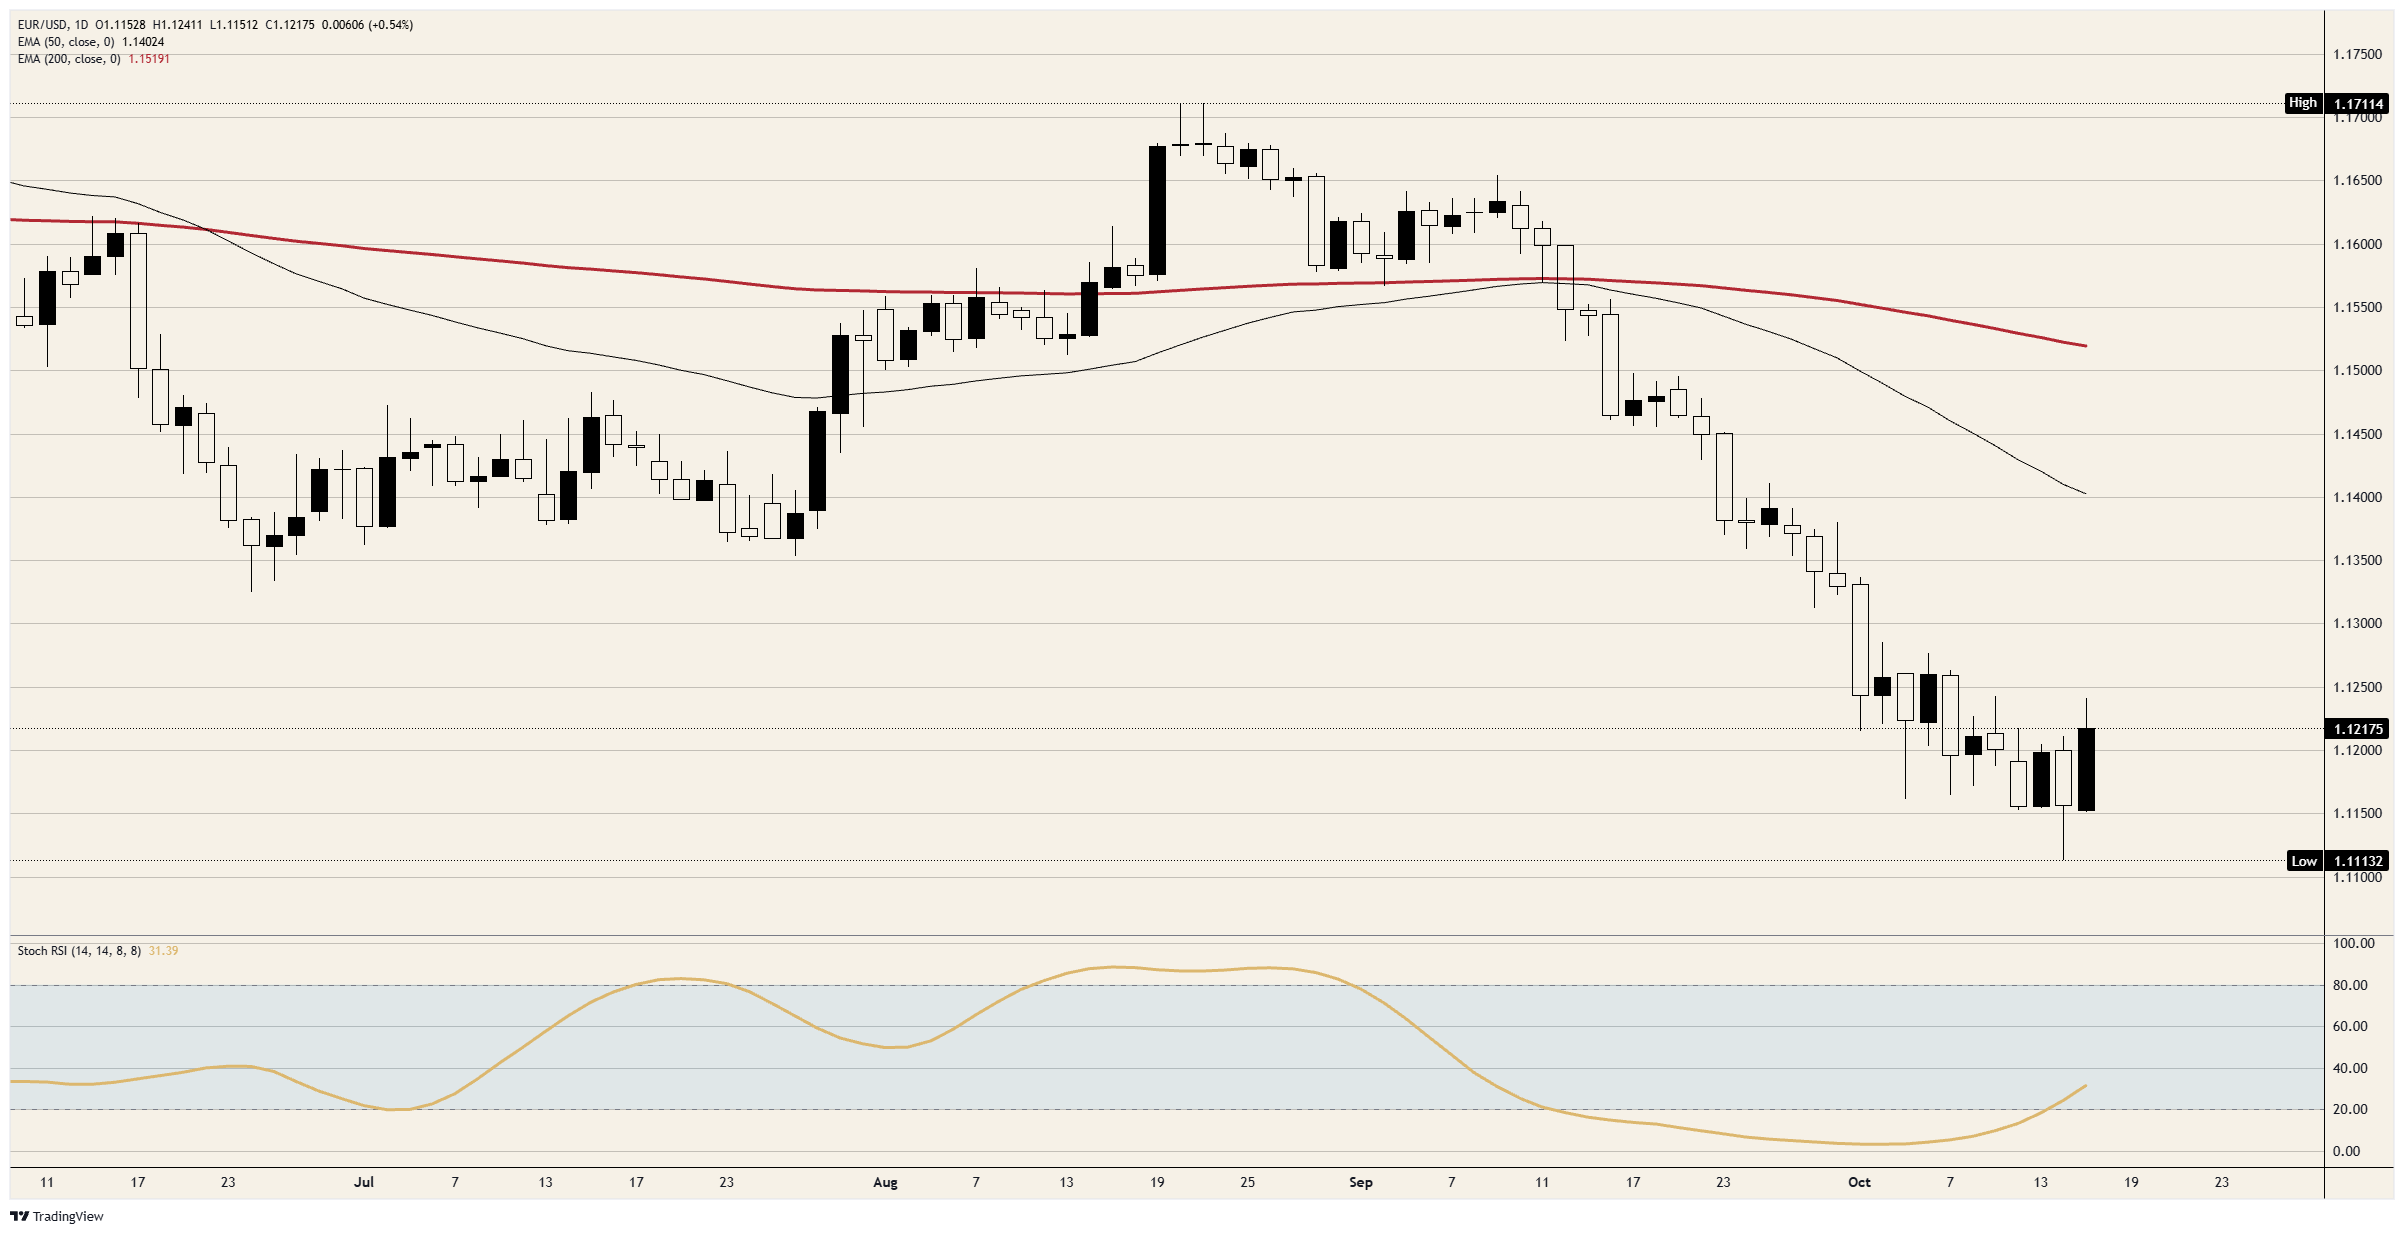
周三,欧元/美元跌破自 10 月 2 日起一直运行的 1.1150-1.1300 区间,但收盘前已收复全部失地,目前再度运行在该区间中点附近。自周三低点开始的反弹,是自 8 月 21 日略高于 1.1700 起始的下跌走势中幅度最大的一次回升,而累计跌幅仍超过 5%。
欧元/美元日K线图
欧元常见问题解答(FAQ)
欧元是欧元区19个欧盟成员国使用的货币,是全球交易量仅次于美元的第二大货币。2022年,欧元占交易总量的31%,日均成交额超过2.2万亿美元。欧元/美元是全球交易量最大的货币对,约占全部交易的30%,其后依次为欧元/日元(4%)、欧元/英镑(3%)和欧元/澳元(2%)。
总部位于德国法兰克福的欧洲中央银行是欧元区的央行,负责设定利率并管理货币政策。其核心职责是维持物价稳定,即在通胀过高时加以抑制,在经济需要时予以刺激。主要工具是调高或调低利率。通常而言,较高的利率或较高的加息预期对欧元有利,反之亦然。欧洲央行管理委员会每年召开八次会议,决定货币政策走向。决策由欧元区各国央行行长以及包括行长克里斯蒂娜·拉加德在内的六名常任理事共同作出。
欧元区通胀数据以协调消费者物价指数(HICP)衡量,是评估欧元走势的重要经济指标。若通胀率高于预期,尤其是高于欧洲央行2%的目标,欧洲央行可能被迫加息以遏制物价上涨。与其他地区相比,较高的利率通常对欧元有利,因为它能让该地区对全球投资者更具吸引力。
公布的经济数据可以反映经济的运行状况,并进而影响欧元。GDP、制造业与服务业PMI、就业和消费者信心等指标都可能左右欧元走向。经济强劲有利于欧元,不仅能吸引更多外国投资,还可能促使欧洲央行加息,从而直接提振欧元。反之,若经济数据疲软,欧元可能走低。德国、法国、意大利和西班牙这四大经济体的数据尤为关键,合计约占欧元区经济的75%。
贸易差额是影响欧元的另一项重要数据,该指标衡量一国在特定时期内出口收入与进口支出之间的差额。如果一国出口的产品受到海外欢迎,其货币便会因外国买家为购买这些商品而产生的额外需求而走强。因此,净贸易顺差通常推动货币升值,反之则使其承压。







