


克利夫兰联储主席哈马克于10月15日(周四)发出警告,若通胀预期在民众心中扎根,美联储或需采取力度更大的行动。她的鹰派论调,与近期美元指数的强势走势相互呼应。
美元指数目前在102附近波动,仍处于2025年4月以来的高位区间。
核心担忧:通胀预期若固化,或需更强力度的政策应对
哈马克坦言,她最为关切的是通胀心理的形成,也就是家庭与企业开始预计价格将持续走高。
她指出,一旦这种预期固化,货币政策的传导效果将大打折扣,美联储可能不得不比原计划更为果断地行动。她的言论偏向鹰派,进一步加强了美联储继续收紧政策的理由。
归根结底,哈马克更担忧的是通胀预期的恶化,而不是眼下的通胀水平本身。
在她看来,若调查数据或企业报告显示价格压力已经深植,她对再度加息的判断标准或将随之放宽。
企业成本压力:投入费用高企,低收入人群承压
哈马克提到,企业普遍反映投入成本带来沉重负担,而她也越来越频繁地听到低收入美国人因物价上涨而生活困难。
她强调,来自企业与社区的一线反馈,与官方统计数据同样是把握经济形势的重要参考。
这番表态表明,哈马克关注的是通胀对实体经济的冲击,尤其是对低收入群体的挤压。燃料成本是投入成本压力的主要来源,因此油价走势将是决定她的担忧能否变为现实的关键因素。
政策立场:中性利率难以判定,金融环境尚未形成约束
谈及政策定位时,哈马克表示,很难准确判断中性利率所处的位置,即既不刺激也不抑制经济增长的利率水平。
她还补充道,目前金融环境看上去并未构成明显约束。这意味着,现行利率水平或许不足以有效压低通胀。
她这一表态的核心在于:哈马克认为金融环境并不具备限制性,这与“9月加息已足够”的观点形成对立。如果她认为当前政策力度不够,她或将支持进一步加息。
政策路径:倾向继续收紧,暂未给出行动时间表
这些表态显示出她的倾向是继续收紧,而非暂停政策。美联储9月将联邦基金利率目标区间上调25个基点至3.75%至4.00%,正式开启本轮加息周期。下一次政策会议定于10月27日至28日召开。哈马克今年拥有政策投票权。
她的言论也让市场更加关注美联储主席沃什的表态,沃什将于亚洲时段稍晚发表讲话,同时市场也在等待即将公布的通胀预期数据。
哈马克并未透露任何行动的具体时点,不过其鹰派倾向意味着,若通胀预期指标走坏,她可能支持采取进一步措施。
市场影响:美元与美债收益率获得支撑,黄金面临压力
哈马克的鹰派言论强化了美联储进一步收紧的预期,通常会对美元形成支撑,并推动短期美债收益率上行。
其中关于金融环境并不具备限制性的观点更值得市场关注,因为它直接挑战了“9月加息已足够”的假设。更为坚定的利率路径也会给黄金带来压力,因为加息预期升温时,黄金往往走弱。燃料成本是投入成本压力的核心,因此油价很可能是决定哈马克担忧能否成真的关键变量。
总结
哈马克警告称,若通胀预期扎根,美联储或需采取更为积极的行动。她指出,企业正承受沉重的投入成本压力,低收入群体因物价上涨而生活艰难,而金融环境看上去仍未形成有效约束。
这些表态偏向鹰派,进一步强化了美联储继续紧缩的论据,有望支撑美元并推高短期美债收益率,同时也对黄金构成压制。
哈马克更关注通胀预期而非当前通胀率,这意味着若调查或企业反馈显示价格压力已经根深蒂固,她支持再次加息的门槛可能较低。她尚未承诺具体行动时机,但其表态指向的是继续收紧而非暂停政策。
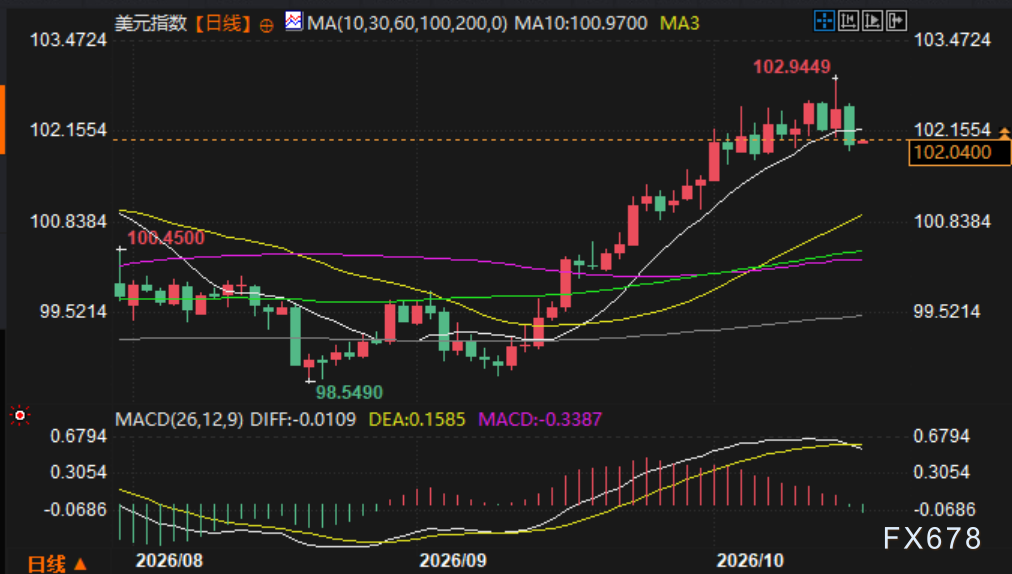
(美元指数日线走势图,数据来源:易汇通)
截至北京时间7:23,美元指数报102.04。







