


- 黄金受美国国债收益率回落及美元走弱提振,买盘重新入场。
- 美联储鹰派预期仍对金价形成压制,通胀风险尚未消退。
- XAU/USD 仍位于布林带中线下方,短期技术走势依旧偏空。
周四,全球股市整体承压,市场对人工智能相关投资的疑虑升温,推动美国国债收益率明显回落,美元(USD)也从年内高点退守。截至发稿,现货黄金(XAU/USD)报价约4155美元,日内涨幅为1.30%。
避险需求促使资金转向贵金属和政府债券等避险资产。基准10年期美国国债收益率下行约7个基点(bps),至5.08%,为三周以来的最低水平。同期,衡量美元兑六种主要货币价值的美元指数(DXY)在前一交易日触及102.94后回落至102.00附近。
不过,黄金的基本面仍面临考验,美联储鹰派立场的预期可能限制美元和美债收益率进一步走低。周三公布的美国消费者物价指数(CPI)高于市场预期,强化了继续加息的理由。更高的借贷成本会提升持有这种不生息金属的机会成本。
德国商业银行(Commerzbank)分析师指出,9月美国通胀数据超出预期,称“CPI同比上涨3.7%,为五个月来的最快增速。”从环比来看,整体CPI“上涨0.6%,主要受燃料成本飙升拉动,而核心CPI上涨0.3%。”
该行表示,这一强劲数据“迅速重燃了市场对美联储进一步收紧政策的押注,交易员已开始计入今年晚些时候及2027年的额外加息。”德国商业银行补充称,“联邦基金期货显示10月加息25个基点的概率为32%”,并且“市场计入到2026年底累计加息29个基点,到2027年底累计加息75个基点。”
不过,考虑到美联储近期的表态,10月会议上加息的可能性仍低于维持利率不变。政策制定者对连续加息持谨慎态度。旧金山联储主席玛丽-戴利表示,“加息的可能性更大,但时机仍在评估之中”,并称“高于目标的通胀风险依然很高”,而“稳定的劳动力市场让政策能够聚焦于物价稳定。”纽约联储主席约翰-威廉姆斯和美联储副主席菲利普-杰斐逊本月早些时候也表示,官员们在再次加息前或许还有时间继续观察。
接下来,市场将关注美国生产者物价指数(PPI)、零售销售以及每周初请失业金人数等数据。这些数据将在美国交易时段公布,市场期望从中找到有关美联储货币政策路径的新线索。
技术分析:黄金/美元需突破4200美元方能延续反弹
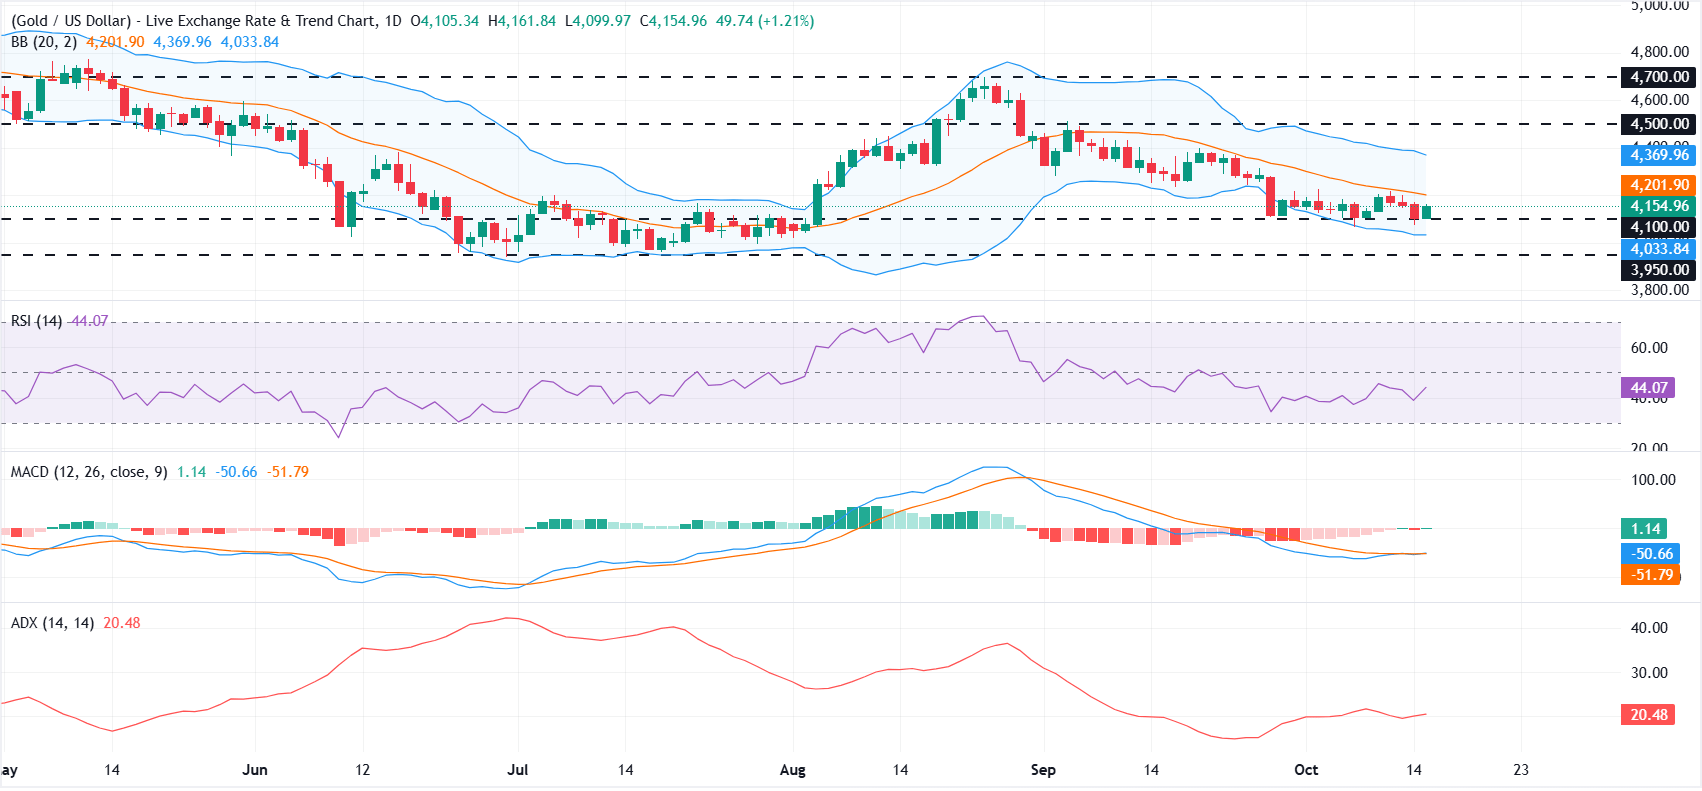
从日线图来看,自8月下旬于4700美元附近见顶以来,黄金/美元一直呈现低点与高点不断下移的格局。不过,本月初以来,价格大多被困在4100美元至4200美元之间。金价仍位于20日简单移动平均线(SMA)下方,该均线与布林带中轨重合,位于4201.81美元附近,令短期走势继续偏向下行。
14日相对强弱指数(RSI)接近43.9,略显弱势,但尚未进入超卖区域。移动平均线趋同/背离指标(MACD)已小幅转正,表明下行动能正在减弱,但尚不构成明确的看涨反转信号;与此同时,14日平均趋向指数(ADX)接近20,显示潜在趋势强度相对较弱。
下方来看,初步支撑位于4100美元附近,其后是4033.64美元附近的布林带下轨。若跌破该水平,则将暴露4000美元至3950美元的支撑区域。
上方来看,首个阻力位是4201美元的布林带中轨,随后是4369美元附近的上轨,再往上则是更为关键的4500美元和4700美元阻力位。若要缓解更广泛的看跌压力,金价需要重新站稳这些价位。
黄金常见问题解答(FAQ)
黄金在人类历史上长期充当价值储存与交换媒介。除了光泽与珠宝用途外,如今它还被广泛视为避险资产,在市场动荡时期具有较好的配置价值。黄金不依赖任何特定发行机构或政府信用,因此也常被用来对冲通胀和货币贬值风险。
各国央行是黄金的最大持有者。为在动荡时期稳定本国货币,央行倾向于分散储备结构并增持黄金,以增强市场对经济和货币实力的信心。较多的黄金储备有助于提升一国的偿债能力信用。据世界黄金协会数据,2022年各国央行净增持黄金1136吨,价值约700亿美元,达到有记录以来的年度高位。中国、印度和土耳其等新兴经济体的央行也在加快增持黄金储备。
黄金与美元及美国国债通常呈负相关,三者同为主要的储备资产和避险工具。美元走弱时,金价往往上涨,有助于投资者和央行在动荡时期实现资产多元化。黄金与风险资产也呈负相关:股市反弹时金价往往承压,而风险偏好较高的市场出现抛售时,黄金通常更受青睐。
金价波动受多种因素驱动。地缘政治紧张或对经济深度衰退的担忧,可能因黄金的避险属性而迅速推高金价。黄金属于低收益资产,利率下行时往往走强,而资金成本上升则通常对其构成拖累。此外,由于黄金以美元计价(XAU/USD),大部分走势取决于美元的表现:美元走强通常压制金价,美元走弱则可能推动金价上涨。







