


- 美国9月CPI公布后,印度卢比兑美元明显走强。
- 超出预期的美国通胀数据,并未强化美联储偏鹰的预期。
- 印度9月零售与批发物价涨幅依旧偏强。
周四,印度卢比(INR)在开盘时对美元(USD)表现抢眼。美国9月消费者价格指数(CPI)公布后,美元走弱,美债收益率遭遇大幅抛压,USD/INR汇率回落至94.95附近。
下表列示了美元(USD)相对于所列主要货币当日的涨跌幅。美元对瑞士法郎(CHF)跌幅最大。
| USD | EUR | GBP | JPY | CAD | AUD | INR | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.54% | -0.40% | -0.25% | -0.19% | 0.25% | -0.09% | -0.60% | |
| EUR | 0.54% | 0.13% | 0.25% | 0.32% | 0.82% | 0.33% | -0.07% | |
| GBP | 0.40% | -0.13% | 0.13% | 0.19% | 0.66% | 0.30% | -0.21% | |
| JPY | 0.25% | -0.25% | -0.13% | 0.05% | 0.53% | 0.06% | -0.35% | |
| CAD | 0.19% | -0.32% | -0.19% | -0.05% | 0.45% | 0.00% | -0.41% | |
| AUD | -0.25% | -0.82% | -0.66% | -0.53% | -0.45% | -0.46% | -0.87% | |
| INR | 0.09% | -0.33% | -0.30% | -0.06% | 0.00% | 0.46% | -0.40% | |
| CHF | 0.60% | 0.07% | 0.21% | 0.35% | 0.41% | 0.87% | 0.40% |
热力图展示了主要货币之间的百分比变动。左侧一列为基础货币,顶部一行为报价货币。例如,若从左列选取美元,并沿水平方向移动至日元,方框内的百分比即代表 USD(基准)/ JPY(报价)的变动幅度。
截至发稿,衡量美元对六种主要货币强弱的美元指数(DXY)下跌0.6%,报101.90附近,较周三触及的18个月高点102.95有所回调。美国10年期国债收益率已下行至5.10%附近。
美元与美债收益率起初涨势强劲,但火热的美国CPI报告未能强化美联储的鹰派预期,两者随即回吐涨幅。
美国CPI数据详情如何?
数据显示,美国9月整体通胀同比由8月的3.4%升至3.7%,市场预期为3.6%。剔除波动较大的食品与能源项目后,核心CPI同比录得2.6%,高于预期的2.5%及前值2.4%。
环比来看,整体CPI上涨0.6%,与预期相符,高于前值0.4%。核心指标环比稳步攀升0.3%,超出预期的0.2%。
CME FedWatch工具显示,超预期的美国CPI对美联储利率路径的影响依旧有限。美联储在本月下旬政策会议上加息的概率由公布前的22%微升至27%。不过,交易员仍普遍认为美联储将在12月会议上加息。
印度卢比因印度央行新举措而表现转好
本周,印度储备银行(RBI)出手遏制美元需求,印度货币随之走强。
德国商业银行(Commerzbank)分析师在报告中指出,印度央行推出了多项针对性措施,包括“为国有石油营销公司提供专门的美元(USD)融资工具,并将无标的资产的印度卢比(INR)衍生品门槛由1亿美元下调至500万美元。”
该行补充称,印度央行还“推出新的风险准备金(FERR),要求每笔名义价值超过200万美元的衍生品交易,其名义价值的20%须存放于央行。”
印度通胀走高,为央行继续加息提供支撑
本周公布的印度9月零售与批发CPI数据均超出市场预期,为印度央行今年再度加息增添了理由。上周,印度央行将关键回购利率上调25个基点至5.50%,并把政策立场由“中性”调整为“校准式紧缩”。
周一公布的印度零售CPI为5.54%,高于5.4%的预期及8月的4.82%,但仍处于印度央行设定的2%至6%容忍区间之内。周三公布的批发价格指数(WPI)通胀率为11.39%,明显高于前值9.92%。
USD/INR技术面分析
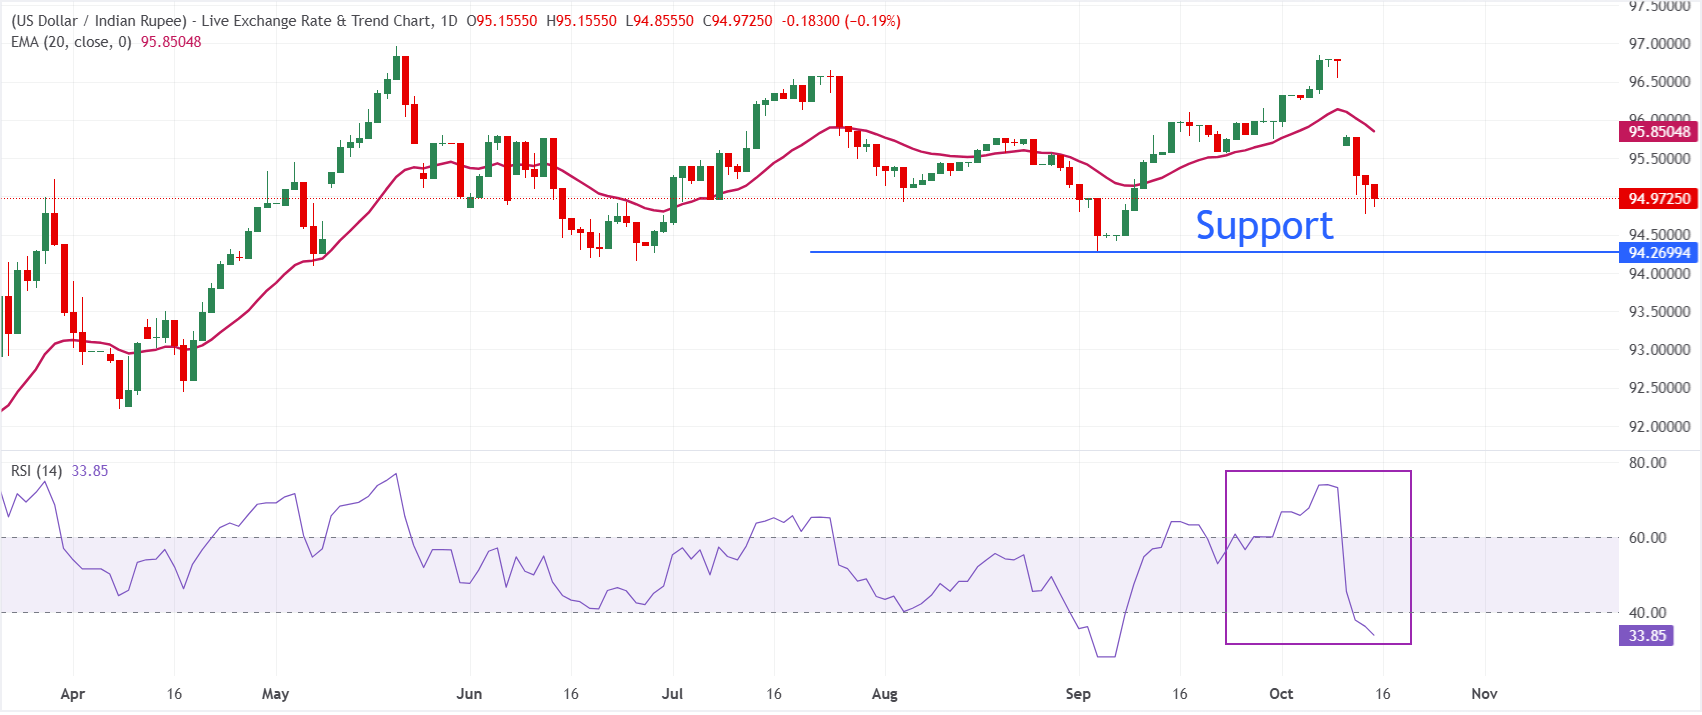
日线图显示,USD/INR目前报94.97,现价仍位于20日指数移动平均线(EMA)95.85下方,短线偏空格局未变。上方均线表明反弹力度仍然脆弱;相对强弱指数(RSI)为33.9,接近超卖区下缘,显示下行动能仍占主导,但已有所减弱。
上行方面,首要阻力位于20日EMA 95.85附近,若要缓解当前的看跌压力,需有效站稳该水平。下行方面,9月低点附近的94.30为关键支撑位。
(本篇技术分析由AI工具辅助撰写。详情请见。)
印度卢比常见问题(FAQ)
印度卢比(INR)对外部因素较为敏感。国际原油价格(印度高度依赖石油进口)、美元走势(多数贸易以美元结算)以及外资流入规模均会产生影响。此外,印度储备银行(RBI)为稳定汇率在市场上的直接干预,以及其设定的利率水平,也是影响卢比的重要因素。
印度储备银行(RBI)积极干预市场,以维持汇率稳定、促进贸易。同时,该行通过调整利率力求将通胀率控制在4%的目标附近。较高利率通常支撑卢比走强,原因在于“套息交易”:投资者在低利率国家借入资金,再投向利率较高的国家以赚取利差。
影响卢比的宏观经济因素包括通胀、利率、经济增速(GDP)、贸易收支及外资流入。较高的增长率可能吸引更多海外投资,提升市场对卢比的需求;贸易逆差收窄最终也有助于卢比走强。较高利率,尤其是实际利率(名义利率减去通胀率),同样对卢比有利。良好的风险环境可带动更多外国直接投资(FDI)与间接投资(FII)流入,同样利好卢比。
通胀率偏高,特别是明显高于其他主要经济体时,通常不利于卢比,因为这意味着货币购买力下降。通胀还会抬高出口成本,并促使进口商为购买外国商品而抛售更多卢比,从而构成压力。与此同时,高通胀往往促使印度储备银行加息,而加息可能对卢比形成支撑,因为这会吸引国际投资者的需求。低通胀则带来相反的影响。







