


巴尔金:通胀颇具韧性,美联储出手有据
里士满联储主席巴尔金在霍华德大学演讲时指出,美联储设定的2%通胀目标并非可望不可即,仍有实现的可能。不过他也强调,通胀展现出较强的韧性,价格冲击依然延续,因此美联储采取行动具有合理性。巴尔金今年并不具备政策投票权,他同时提到,决策者能够观察到人工智能投资对美国物价的影响。
巴尔金的这番言论为鹰派阵营提供了依据:如果通胀居高不下,他所说的“冲击仍在延续”将为进一步收紧政策提供支撑。
巴尔金的核心观点在于,当前通胀并非短暂现象,而是由持续不断的价格冲击所推动,这为美联储继续采取行动提供了理由。
威廉姆斯:2026年或仍需加息一次,2027年则可能无需再加
纽约联储主席威廉姆斯作为利率决策委员会的副主席,向媒体表示他对2026年可能再加息一次的看法没有改变。不过他指出,目前看不出2027年有进一步加息的必要,但前景仍可能生变,决策者需持续关注数据走向。
威廉姆斯预计,随着关税影响彻底消退、能源价格不再推动通胀上行,明年通胀将显著回落,并在2027年全年维持在2%左右。他承认,与中东冲突有关的能源高价以及科技领域投资正在推升近期压力,但他认为经济并未出现过热迹象。
在三人之中,威廉姆斯的态度最为温和。他对2027年无需进一步加息的判断,为市场对利率峰值的预期划定了上限。除非数据出现变化,这一表态有望压制长期美债收益率与美元的上行空间。
柯林斯:预计年内再加息,关注价格压力扩散范围
波士顿联储主席柯林斯的立场则更为强硬。她在事先准备的讲话中表示,预计美联储将在年底前小幅再加息,并将高通胀风险定性为偏高,是央行当前最主要的关注点。
她认为,受柴油、航空煤油及取暖油价格上涨影响,未来几个月整体通胀与核心通胀都将高于目标水平。在随后的评论中,柯林斯指出经济不确定性仍然较高,她正密切观察通胀压力的扩散范围。
柯林斯的表态强化了市场对12月加息的预期。她对价格压力覆盖面的关注,与巴尔金强调冲击持续性的观点相互呼应,共同指向通胀或更具黏性的风险。
美联储内部分歧:短期方向趋同,问题本质仍有争议
综合来看,这些言论显示,美联储在短期政策走向上意见相近,但对当前问题的本质判断存在差异。
威廉姆斯认为,通胀源于特定冲击,终将逐步消退;巴尔金强调冲击的持续性,柯林斯关注价格压力的扩散程度,两人则提示通胀可能更具黏性。
这种分歧意味着:若通胀数据持续走强,鹰派阵营的论点将获得加强;若通胀如威廉姆斯所料般回落,紧缩周期或将就此告一段落。
市场影响:10月基本排除,12月成为焦点,油价为关键变量
美联储在9月将政策利率上调25个基点,至3.75%-4.00%区间。
威廉姆斯在9月底的言论使市场基本排除了10月27日至28日会议加息的可能,12月因此更可能成为下一次行动的时点。他对2027年的判断为峰值利率预期设定了天花板,除非数据发生转向,否则长期美债收益率和美元的上行空间或将受限。
巴尔金关于冲击持续的警示,则为鹰派阵营提供了施力空间,一旦通胀保持黏性便可派上用场。油价则是变数所在:威廉姆斯的温和预期基于能源价格明年不会再推升通胀的假设,因此若原油再度大涨,例如胡塞武装对沙特能源设施的袭击进一步升级,这一观点将被削弱,进一步紧缩的理由也将增强。当前,油价实际上已成为美联储政策定价的直接输入变量。
三位官员的表态如何影响美元指数的短期波动区间
三位美联储官员的言论对美元指数的短期走势有着直接影响。
威廉姆斯明确表示2027年无需进一步加息,这为市场对美联储峰值利率的预期划出了上限,有望限制长期美债收益率和美元的上行空间。目前美元指数位于一年半高点附近,若市场接受威廉姆斯对2027年的判断,美元继续走高将面临阻力,因为利差优势的边际扩张空间已被压缩。
不过,巴尔金与柯林斯的鹰派表态为美元提供了底部支撑。两人均支持年底前再加息,柯林斯更明确预计12月行动,使得12月加息预期得以维持,从而限制了美元的下行空间。
整体来看,三人的表态令美元指数呈现“上有顶、下有底”的格局:威廉姆斯压制了上行的空间,巴尔金和柯林斯则托住了下跌的底线。油价则是打破这一平衡的关键因素——若中东局势导致原油再度飙升,通胀压力将强化鹰派论调,美元或将突破前高;若油价回落,威廉姆斯的温和展望将占上风,美元可能承压。目前,油价实际上已成为美元指数定价的直接输入变量。
总结
周二,三位美联储官员发出信号,显示抗击通胀的斗争尚未结束。巴尔金认为通胀具有持久性,美联储的行动有其道理;威廉姆斯表示2026年或再加息一次,2027年则无需更多,并预计明年通胀将大幅回落至2%左右;柯林斯预计年底前还将加息,并关注价格压力的扩散范围。三人的表态显示,美联储在近期方向上趋于一致,但对问题性质看法不一:威廉姆斯认为冲击将会消退,巴尔金和柯林斯则提示通胀可能更具黏性。市场已基本排除10月加息的可能,12月成为关注焦点。威廉姆斯对2027年的判断为峰值利率预期设定了上限,有望限制长期美债收益率和美元的上行空间。油价是关键变量——若原油再度飙升,将削弱威廉姆斯的温和预期,并强化进一步紧缩的理由。目前,油价实际上已成为美联储政策定价的直接输入变量。
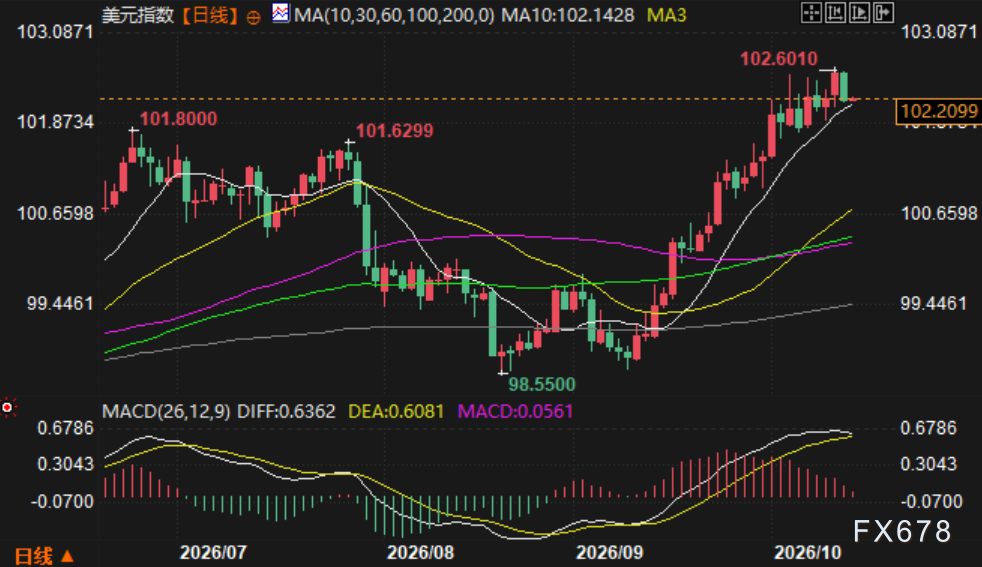
(美元指数日线图,来源:易汇通)
北京时间10月14日7:32,美元指数报102.20。







