


英镑方面的支撑主要源于英国央行内部偏鹰的表态,以及经济展现出的韧性。货币政策委员会成员格林近期公开呼吁加息,认为目前3.75%的利率水平或难以压住通胀,并担忧能源价格攀升会通过工资和定价环节引发二次通胀。英国当前通胀率为3.1%,在能源价格走高的推动下,市场预计未来几个月或将逼近4%。国际货币基金组织最新预测把英国2026年GDP增速上修至1.3%,较4月上调0.5个百分点,主要得益于人工智能相关投资与出口的带动。德国商业银行据此将英国央行11月加息概率上调至50%以上,并预计2月可能再度加息25个基点,终端利率或达到4.25%。标普同样确认英国主权信用评级为AA/A-1+,展望保持稳定,并预计2026年底前将加息25个基点。
不过,英镑的上行空间也存在制约。能源成本上涨推高了英国的进口开支,同时压缩了家庭的实际可支配收入,市场普遍预计8月GDP将环比萎缩0.1%,明显低于7月0.4%的增幅。如果周四公布的数据证实经济增长势头放缓,市场对英国央行持续加息的预期或将部分回调,英镑短线支撑可能面临考验。
日元这一侧的逻辑更多体现为“温和收紧叠加避险需求托底”。日本9月企业物价指数同比涨幅为6.8%,好于预期的7.6%,但以日元计价的进口价格指数同比大增24.5%,说明外部成本压力依旧存在。日本央行行长植田和男近来反复强调将通胀稳定在2%附近的重要性,并表示仍保留后续加息的空间。目前市场对10月连续加息的定价偏低,隔夜指数掉期隐含概率约为12%,但12月加息概率已升至约90%。前日本央行执行董事Momma则认为10月加息的概率仍有20%至30%,终端利率或于明年中升至2%左右。当美元兑日元逼近159.50至160.00区域时,日本当局的干预警惕也会间接为日元提供支撑。
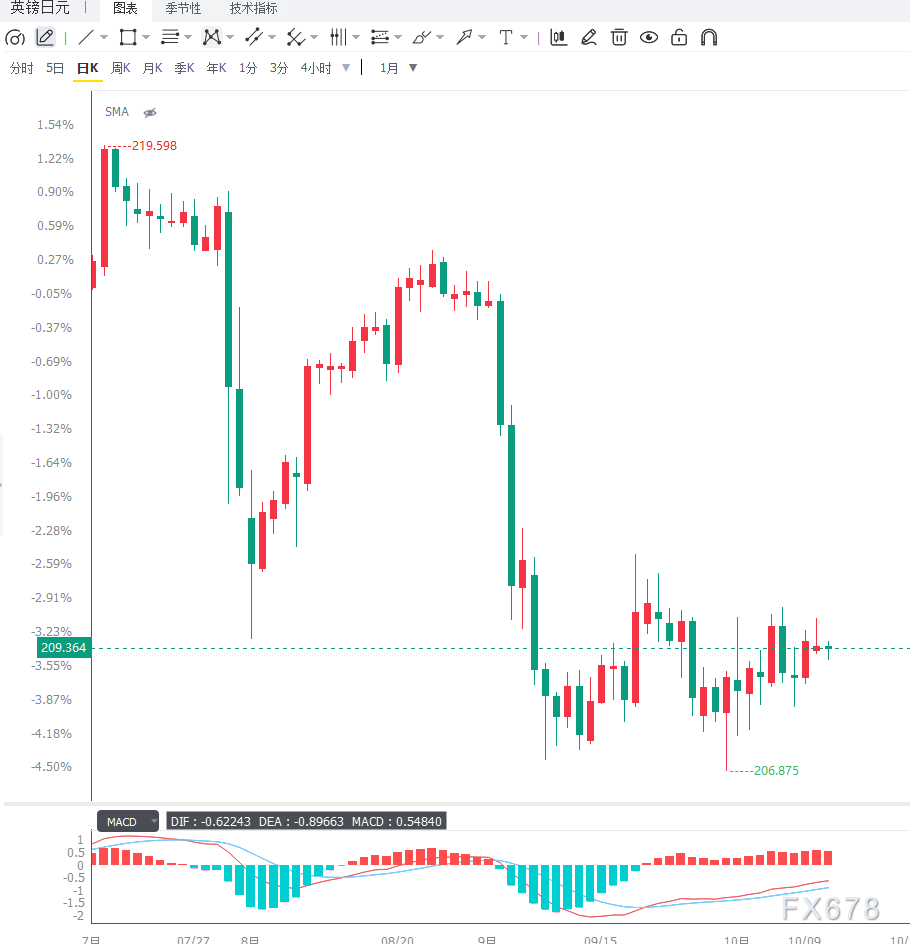
从技术面来看,英镑兑日元日线仍运行于近期高点下方,短线处于高位回落后的整理阶段。上方初步阻力位于209.80至210.00区域,若能重新站稳,可进一步关注210.50至210.80;更强的阻力在211.20至211.50区域。下方初步支撑位于209.00整数关口,若有效失守,短线或测试208.50至208.20;更强支撑位于207.80至207.50区域。RSI若维持在50附近,说明多空仍在拉锯;若跌破50且MACD动能转弱,则下行压力可能进一步放大。
编辑总结
英镑兑日元目前处在“英国央行加息预期提振英镑”与“日本央行收紧预期及避险资金托底日元”的交织博弈之中。英国经济韧性、人工智能投资改善与通胀粘性为英镑提供了利率溢价,但能源成本攀升与8月GDP可能收缩,限制了英镑单边上行空间。日元虽因9月PPI回落而短线承压,但进口成本高企、12月加息预期偏强,以及干预警戒线附近的非对称风险,使其仍保持相对强势。短线方向将取决于英国8月GDP能否超预期、美国CPI/PPI数据对美元路径的影响,以及日本央行10月会议前官员表态能否强化提前加息的预期。在209.00支撑未被有效跌破之前,整体仍以区间震荡看待







