


通胀预测恶化推动加息,利率从2.25%升至2.50%
最新员工预测清楚表明,通胀将在较长时间内远高于欧洲央行2%的中期目标。这一判断成为将存款便利利率从2.25%上调至2.50%的核心依据。
尽管潜在通胀尚未明显加速,但能源价格冲击的传导效应尚未完全释放,因此政策上需提前应对。委员会认为,此次加息属于稳健且必要的举措,有助于防止通胀预期偏离目标。
能源成本高企不仅直接推高总体通胀,还可能通过供应链渠道间接影响更广泛的价格体系。工作人员模型显示,若不及时调整政策,通胀偏离目标的时间将拉长,导致未来更大幅度的紧缩压力。加息25个基点既是对最新数据的回应,也展现了央行对价格稳定的坚定立场。
决策过程中充分考虑了不同情景下的效果,确保在通胀风险仍存的背景下,货币政策保持灵活性和前瞻性。此次调整并不代表政策路径已被锁定,而是基于当前信息做出的审慎判断,为后续调整保留空间。
总体来看,通胀前景恶化是此次加息的核心动因,旨在防止短期冲击演变为长期通胀问题。
部分委员质疑通胀风险持久性,对经济韧性存疑
部分委员指出,当前能源冲击具有较强的政治驱动,其持续性可能远不如基准假设所预期,甚至可能迅速消退。
基于最新经济数据,目前尚难对经济韧性程度做出定论,“韧性叙事”未获得全体支持。这些分歧反映出委员会内部对通胀前景的评估存在差异,部分委员认为能源价格的持续性被高估,进而影响对中期通胀路径的判断。
他们强调,地缘政治因素存在高度不确定性,一旦紧张局势缓解,能源价格可能快速回落,从而缓解通胀压力。同时,近期经济指标显示,虽然存在一定支撑,但尚不足以确认经济具备强劲韧性。过早强调经济能够承受更高利率,可能低估潜在风险。
这些不同意见促使委员会在沟通中保持谨慎,避免过度自信的表述。尽管主流意见支持加息,但内部对冲击持久性和经济韧性的分歧反映了政策制定过程中对不确定性的重视,并为未来调整预留空间。
能源向食品传导风险存在,但间接效应尚未显现
能源价格上涨带来的传导风险仍需警惕。能源成本上升不仅推高生产和运输成本,还可能通过化肥价格等渠道传导至食品价格。叠加厄尔尼诺现象及近期热浪对农业的影响,食品价格上行压力增加。
然而,截至目前,间接效应仍受控,第二轮效应尚未明显出现。部分委员指出,劳动力市场逐步降温及工资增长放缓,有助于限制成本推动型通胀的扩散。
这种平衡观点表明,欧洲央行在关注通胀传导风险的同时,也认识到当前价格传导尚未失控。能源冲击的全面影响仍需时间体现,因此持续监测食品价格、核心通胀及工资—物价螺旋仍是政策评估重点。
委员会认为,尽管存在上行风险,但当前数据并未显示间接效应已显著扰动通胀预期。保持警惕并适时调整政策,有助于在风险显现前采取预防性措施。
总体来看,能源向食品的传导路径虽值得关注,但当前可控状态为政策提供了相对有利的观察窗口,避免了过度反应带来的不必要紧缩。
未提及法国问题,仅泛指利率上升对增长不利
会议纪要中未涉及法国财政相关议题,仅一般性指出长期利率上升可能对经济增长不利。此举引发关注,因法国财政问题正成为市场焦点之一。
欧洲央行可能有意避免在纪要中评论个别国家财政状况,以维护政策讨论的通用性和独立性,避免被解读为对特定国家财政政策的评价。长期利率上升可能通过融资成本抑制投资与消费,从而影响欧元区整体增长前景。
委员会在讨论中更多从宏观层面评估利率路径对经济活动的影响,而非聚焦个别国家的特殊情况。这种做法有助于维持货币政策沟通的中性与一致性,避免市场过度解读。
同时,它也反映出欧洲央行在财政与货币政策分工上的谨慎态度——货币政策聚焦价格稳定,而对成员国财政政策的具体评价则尽量保持克制。尽管市场对法国财政可持续性存在担忧,纪要选择以更为笼统的方式回应,既体现沟通策略性,也为后续调整保留空间。
在当前复杂的政治经济环境下,这种“不点名”方式或是维护央行公信力与政策独立性的务实选择。
承认中性利率概念,2.50%仍在中性区间内
委员会明确承认中性利率概念,并指出当前2.50%的存款便利利率仍处于工作人员估计的中性利率区间之内。
这一判断具有重要政策含义:即便完成此次加息,货币政策尚未明显进入限制性区域,为未来调整利率保留了空间。中性利率作为理论上既不刺激也不抑制经济活动的利率水平,其估计虽存在较大不确定性,但仍为政策评估提供参考框架。
委员会强调,应避免过度解读单次加息的政策含义。将利率维持在中性区间,意味着当前操作更多是对通胀风险的预防性调整,而非确认经济过热后的强硬紧缩。这一立场有助于稳定市场预期,防止投资者将此次决定视为紧缩周期开启的信号。
同时,它也体现政策制定的渐进与审慎原则——在通胀前景仍存不确定性的背景下,优先确保利率水平处于合理区间,再根据后续数据决定是否进一步行动。中性利率概念的引入,使委员会能够在沟通中更清晰界定当前政策立场,既回应通胀风险,又避免过早释放限制性信号带来波动。
无前瞻指引,沟通应保持中性
在当前决策背景下,委员会明确要求沟通保持中性,既不暗示此次加息是紧缩周期中的一步,也不暗示是最后一次加息。持续保持警惕至关重要。
纪要整体显示,欧洲央行认为9月加息本身并无重大风险,但对其前瞻性判断相较新闻发布会更为平衡与审慎。这种沟通策略旨在避免市场形成固化预期,保留根据最新数据灵活调整的空间。
无明确前瞻指引的做法,反映了委员会对当前经济与通胀前景高度不确定性的清醒认识——能源冲击、地缘政治演变以及经济活动韧性均存在较大变数,过早锁定政策路径可能削弱应对能力。通过强调中性沟通,央行希望向市场传递“数据依赖”的核心原则,即未来利率决定将严格基于通胀与经济增长的实际演变,而非预设时间表。
同时,持续警惕的表述也提醒市场,通胀风险仍未完全消除,政策立场可能根据新信息调整。这种平衡的沟通方式,有助于降低市场波动,同时维护央行在复杂环境下的政策信誉。
总体来看,纪要所呈现的立场比公开表态更为审慎,体现了内部讨论的深度与对不确定性的充分考量。
欧元走势仍看法国与美联储动向
这份纪要对欧元兑美元的直接影响偏中性,甚至略偏鸽。市场原本从拉加德新闻发布会上解读出更鹰派信号,而纪要显示部分委员对能源冲击持续性存疑,间接效应有限,2.50%仍在中性利率区间,且沟通保持中性、无前瞻指引。这意味着欧洲央行未锁定进一步加息路径,利率预期支撑减弱。
与此同时,纪要未提法国问题,仅泛指长期利率上升可能拖累增长。但当前市场最关注的是法国财政局势与法德利差。若法国压力持续发酵,欧元的下行风险将主要来自财政与政治层面,而非货币政策。在美联储10月加息概率降至17.7%、美元利率支撑减弱的背景下,欧元兑美元短线可能获得一定支撑,但法国局势限制反弹空间。整体来看,汇价仍处于1.12关口附近的多空博弈,方向取决于法国财政进展与美联储官员表态,而非本次纪要本身。
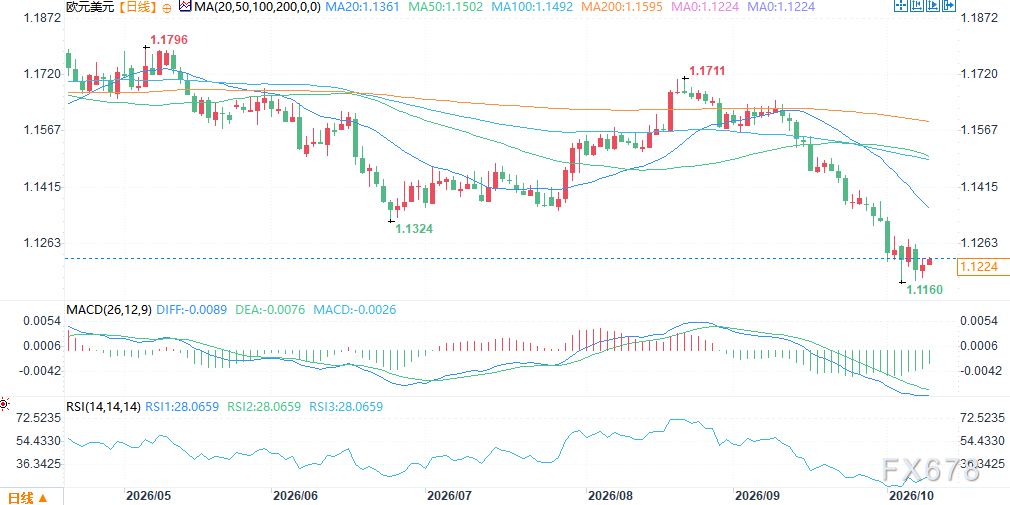
(欧元兑美元日线图,来源:易汇通)
北京时间11:48,欧元兑美元报1.1224/25。







