


- 美元走强与收益率高企令黄金反弹受阻,投资者多持观望态度。
- 原油价格上涨叠加美联储鹰派言论,市场对年内加息预期再度升温。
- 黄金/美元延续偏空格局,RSI接近37,MACD仍处负值区域。
周四,黄金(XAU/USD)小幅回落,美元(USD)走强与美债收益率上扬抑制了黄金的反弹动能,金价在两个月低位附近陷入震荡偏弱走势。截至发稿时,XAU/USD 报 4,119 美元,日内高点为 4,143 美元。
美债收益率仍维持在多年高位水平,主要受原油价格走高推动,市场通胀担忧加剧。政府债务增加、财政问题以及美国经济韧性继续推动收益率上行。
周四油价回升,西德克萨斯中质原油(WTI)在有消息称五角大楼正准备可能对伊朗采取军事行动后上涨约 3%。据 Axios 报道,相关行动可能在 11 月美国中期选举前发生。
Brown Brothers Harriman 的分析师表示,“原油价格回升正对股市与债市形成压力,同时推动美元走强。”他们指出,“能源价格持续高企令通胀、政策利率和基准收益率面临上行压力,有利于能源出口国货币及美元,对能源进口国货币则形成压制。”他们认为,“美国经济增长相对优势及海外对美债的强劲需求进一步支撑美元。”
美元指数(DXY)衡量美元对六种主要货币的表现,当前报 102.40,接近本周早些时候创下的 18 个月高点 102.53。美联储偏紧缩的货币政策前景继续支撑美元走势。
美联储理事克里斯托弗-沃勒周四表示,“仍有加息空间,但在节奏上保持灵活性。”他补充称,“当前通胀水平过高,人工智能发展、持续的能源冲击等多种通胀因素仍在持续作用。”
美联储 9 月会议纪要于周三发布,显示与会者一致同意将利率上调 25 个基点至 3.75%-4.00%。面对持续通胀风险,多数成员倾向于年底前再度加息,但纪要未明确承诺 10 月 27-28 日会议上加息,市场普遍预期届时将按兵不动。
美元坚挺、收益率攀升以及美联储进一步收紧政策预期令黄金多头保持谨慎。不过,ETF 需求强劲及央行持续买入仍为金价提供一定支撑。
道明证券(TD Securities)指出,“自主交易者、ETF 及央行的持续买入共同为黄金提供支撑”,这进一步印证他们的观点,即当前金价疲软背后存在强劲的潜在需求。他们认为,“我们预计黄金将进一步脱离实际利率影响,并有望在 2027 年前开启新一轮牛市周期。”
技术分析:黄金/美元跌破 4100 美元或打开更大下行空间
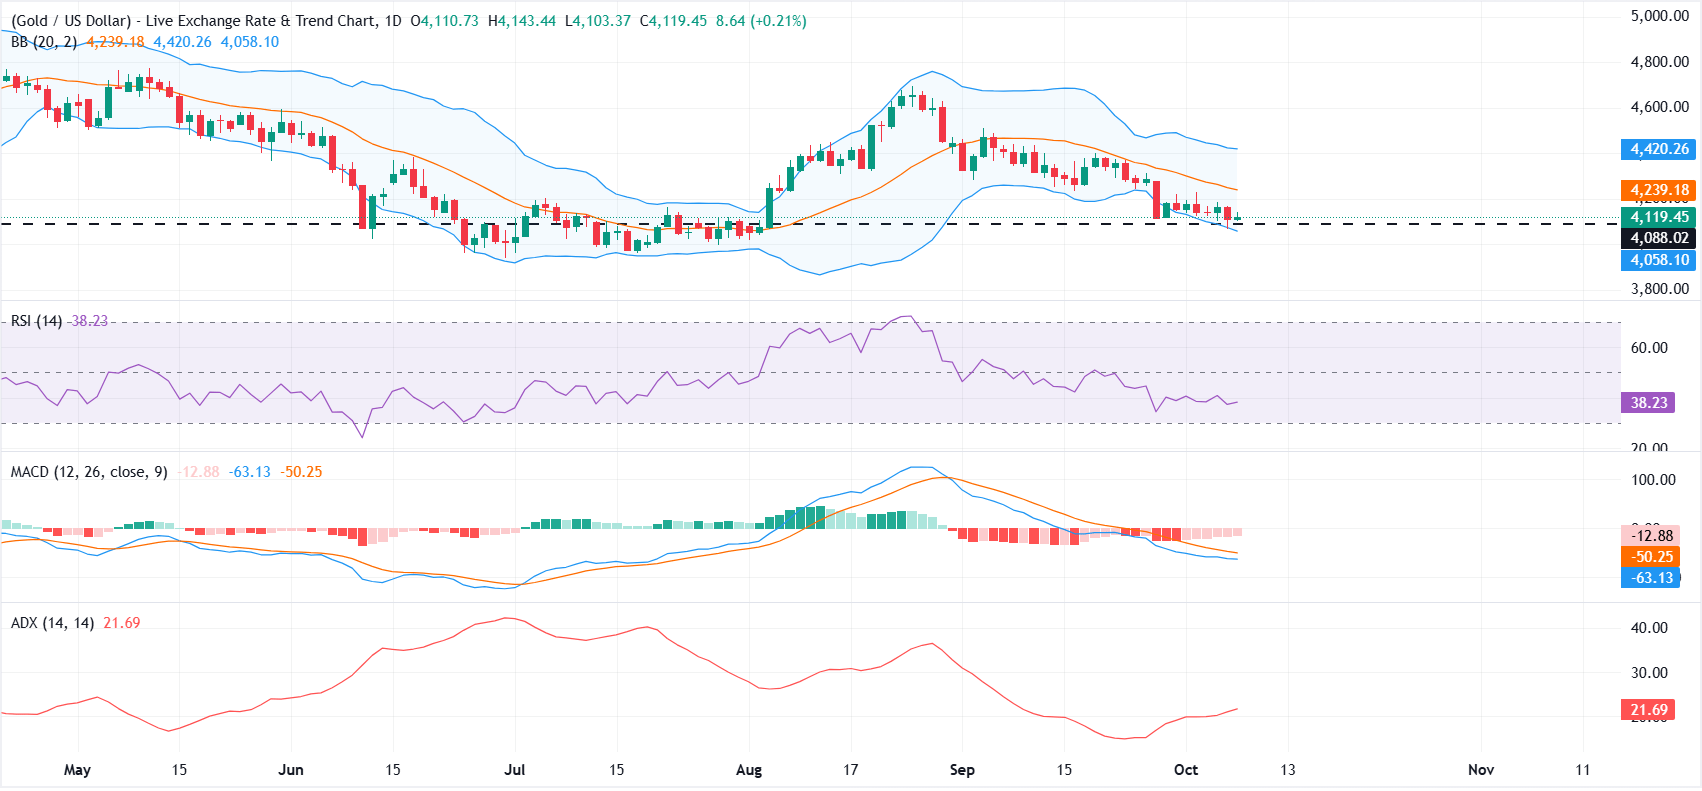
从日线图看,黄金/美元短期走势仍偏空,价格运行于 20 周期布林带均线(SMA)4,239 美元下方,维持在布林带下轨 4,057 美元与 4,100 美元水平上方,RSI 位于 37,在区间下半部运行,MACD 仍为负值,整体显示下行压力仍存,但尚未进入极端超卖。
上行方向,初步阻力位于布林带中轨 SMA 附近的 4,239 美元,随后是上轨 4,420 美元,若能持续突破这些水平,或将缓解当前看跌趋势。下行方面,市场当前关注 4,100 美元的支撑位,随后是布林带下轨 4,057.47 美元,若失守,可能引发更大幅度回调。
(本技术分析由 AI 工具辅助生成。 了解更多。)
黄金常见问题(FAQ)
黄金在人类历史中占据重要地位,被广泛用作价值储存和交易媒介。目前,除了用于装饰和珠宝,黄金还被视为避险资产,意味着在市场动荡时期具备良好的保值功能。此外,黄金也被认为是对抗通胀和货币贬值的有效工具,因为其价值不依赖于任何特定国家或政府。
各国央行是黄金的最大持有者。为了在市场动荡时支撑本国货币,各国央行通常会多元化储备资产,并通过购入黄金来增强人们对本国经济和货币实力的信心。较高的黄金储备可增强国家偿付能力的信任度。根据世界黄金协会数据,2022 年各国央行共增持了 1136 吨黄金,总价值约 700 亿美元,创下历史新高。中国、印度和土耳其等新兴市场央行正在加快黄金储备积累。
黄金与美元和美国国债呈负相关关系,两者均为主要储备资产和避险资产。美元走弱时,黄金通常走强,帮助投资者和央行在动荡时期实现资产多元化。黄金与风险资产也呈现负相关。股市上涨往往抑制金价,而金融市场抛售则利好黄金。
黄金价格受多种因素影响。地缘政治紧张或深度经济衰退预期通常会推动金价上涨,因其避险属性。作为一种低收益资产,黄金价格通常随利率下降而上升,利率上升则对其构成压力。尽管如此,由于黄金以美元(XAU/USD)计价,其价格变动很大程度上取决于美元(USD)表现。美元走强往往会压制金价,而美元疲软则可能推升金价。







