


面对市场对财政状况恶化的担忧,她明确表示:为赢得市场信心,资金来源不会依赖新增赤字国债,“请大家放心”。
然而,这项承诺是否能够兑现,成为当前日元和日本国债定价的关键变量。
日本本就是G7中财政状况最弱的国家,消费税又是其最重要的财政收入来源之一。
此次减税,无疑大幅削减了原本稳定且可观的财政来源。
尽管高市表示将通过削减支出和非税收入来弥补缺口,但第三方机构的测算并不乐观——据预测,最多只能弥补减税损失的一半,其余部分仍将依赖债务融资。
市场只相信实际数据,而非政策意图,只要资金缺口未被填补,财政可信度就始终悬而未决。
国家财政视角下的债务、日元与通胀循环
以三十年高位的国债收益率为代价,却要削减最大税源,其影响将体现在三个方面:融资成本上升、日元承压、股市贴现率提升。
更值得关注的是背后的传导机制——日元贬值推高进口成本,加剧输入型通胀,通胀上升又进一步压缩财政与货币政策的操作空间,形成“债务压力—货币贬值—输入通胀”的恶性循环,一旦形成便难以打破。
这也是高市“不举债减税”这一说法最薄弱的环节:口头承诺与模型预测之间存在明显落差。
日本央行的政策节奏与未来动向
植田行长在9月18日加息至1.25%后,首次发表重要讲话,被市场视为10月加息前景的重要风向标。
目前市场对10月底再度加息的预期概率仅为两成左右,而对12月加息的预期则超过八成——鉴于日本央行在6月和9月连续加息,市场将其解读为每三个月一次的加息节奏,因此更倾向于12月行动。
副行长内田的发言也带来一定不确定性:他指出人工智能正带来积极的需求冲击,推动经济活动与物价上升,甚至可能影响中性利率水平,并认为AI整体上使金融环境更为宽松——这与当前收紧利率的政策方向存在一定冲突。
薪资数据则是另一个观察窗口,预计8月现金工资同比增速将从7月的4.7%回落至3.7%左右,这一显著放缓将削弱10月加息的说服力;
而植田的讲话早于数据公布,意味着他对10月政策节奏的判断尚缺乏这一关键依据。
美元兑日元:震荡整理,等待政策信号
过去三个交易日,美元兑日元围绕158.00一线反复拉锯,发稿时仍位于该水平下方。
受内田关于AI的言论影响,汇价一度下探至157.50附近,但反弹动能迅速被消耗,价格很快回升至158.00之上——典型的“冲高回落”走势,反映的是市场对日本央行表态的即时反应,而非趋势性转变。外部因素同样重要:美联储9月会议纪要即将公布,10月28日美联储将率先召开议息会议,比日央行早两天,利率差的“美国侧”将先一步明朗。
短期内,汇价预计将在157.5至158.5区间震荡,真正的方向选择,需等待植田讲话、薪资数据出炉,以及12月预算案对减税资金来源的实质回应。
届时,若十年期日债收益率进一步突破3%,形成“收益率上升—日元走弱—股指折价”的负反馈循环,美元兑日元或将打开趋势性上行的窗口——而那,将不再是当前的区间波动。
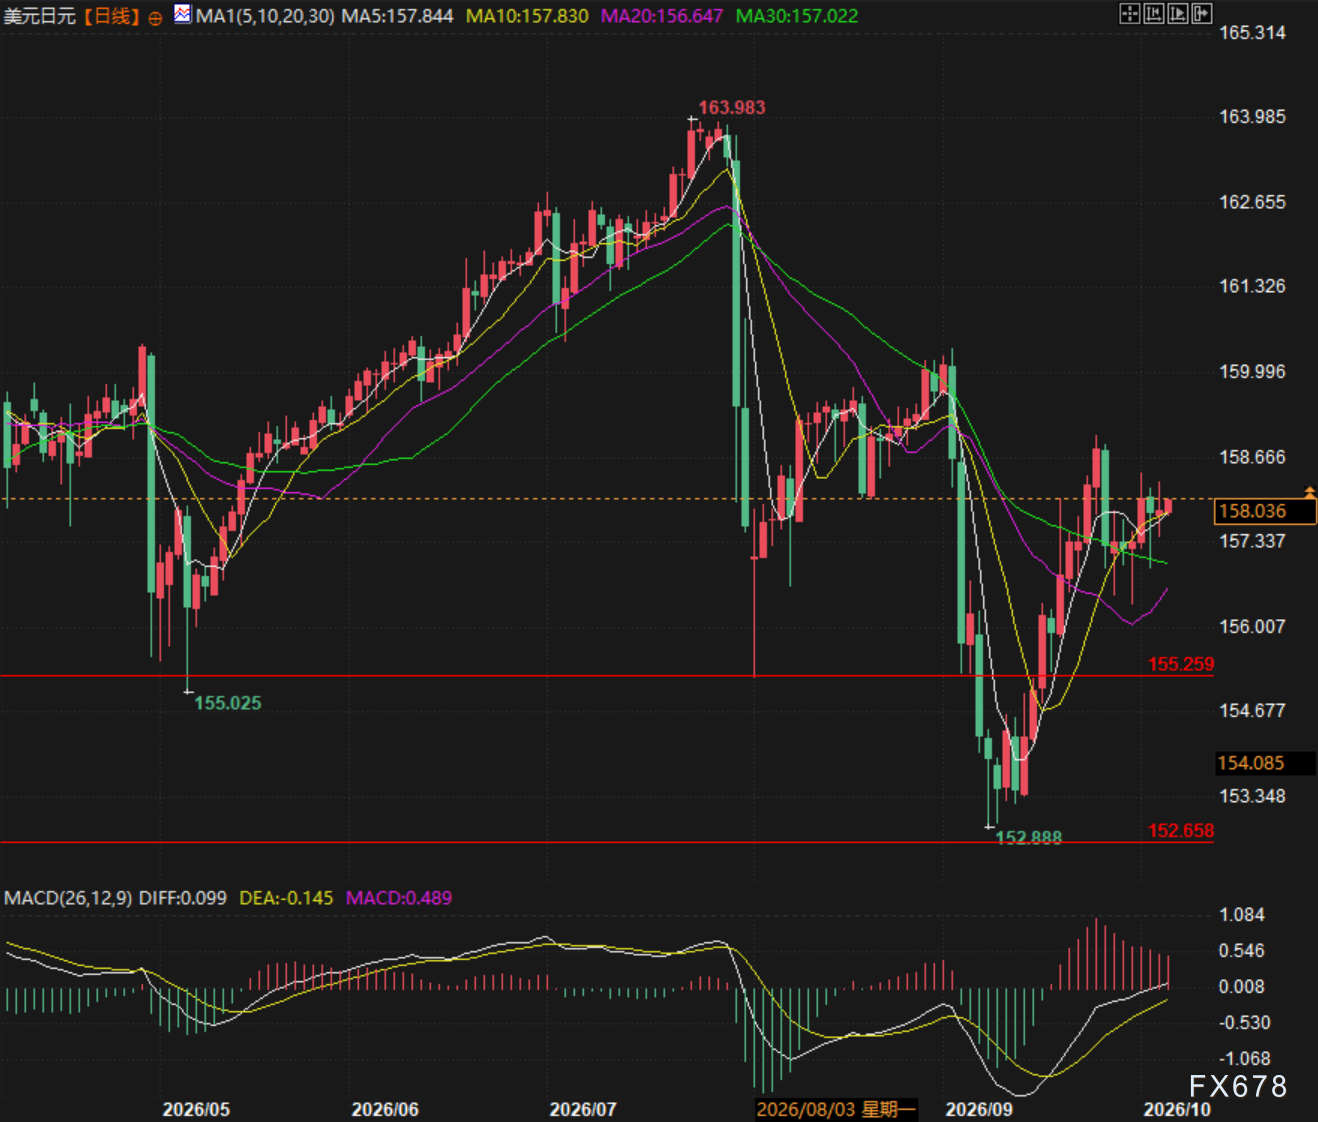
(美元兑日元日线图,来源:易汇通)
北京时间11:11,美元兑日元最新报价为158.03/04。







