


尽管本月加息可能性较低,但日本央行似乎正为下一步政策收紧铺路。
据权威媒体报道,知情人士透露,日本央行或在10月季度展望中释放信号,表明核心通胀水平已接近2%的目标。这一动向对长期寻求稳定通胀的央行来说,意味着政策环境的重要转变,并为未来几个月的加息提供支撑。
政策基调转变:核心通胀接近目标
日本央行可能在10月季度报告中暗示,核心通胀已接近2%的门槛。
这一变化具有重要象征意义——对一家长期致力于实现可持续通胀的央行而言,承认通胀接近目标标志着政策立场的根本性调整。
此举将为未来加息提供理论依据,并增强市场对货币政策逐步正常化的预期。
知情人士指出,推动这一判断的因素包括:薪资持续增长、消费和批发价格走强、东京地区通胀数据向好,以及央行短观调查结果。
这些信号共同提升了央行对潜在通胀接近目标的信心。
10月维持现状:政策观察期开启
尽管通胀信号增强,但报道显示央行内部普遍倾向在10月保持耐心。
消息人士指出,多数官员希望先评估此前加息对经济的影响,因此倾向于按兵不动。
市场预期也支持这一判断——交易员预计日本央行10月维持利率不变的概率约为86%,这在央行9月刚刚加息后显得合理。
这种“按兵不动但释放信号”的策略是理解10月会议的关键。虽然不会立即加息,但央行可能通过季度展望的措辞,为12月或之后的行动铺路。
12月加息预期升温:市场定价64%
真正的焦点在于10月之后的政策路径。目前市场预计日本央行在12月前再次加息的概率约为64%。若央行在10月展望中正式确认通胀接近2%目标,将进一步巩固这一预期。
此外,这一确认也与央行渐进收紧的节奏一致——6月和9月的两次加息表明,决策者仍在推进政策正常化,但步伐相对稳健。
从这个角度看,10月会议更像是政策收紧链条中的又一环。一旦央行确认通胀达标,政策讨论将从“是否需要收紧”转向“收紧节奏应有多快”。
市场影响:日元获得支撑,但利差仍是主导
该消息对日元构成一定支撑。若日本央行释放通胀达标信号,市场对12月加息的预期或进一步升温,日元的利率劣势有望逐步缓解。
不过,短期内,美元兑日元仍由美日利差主导——美国10年期国债收益率维持在5.30%附近,12月美联储加息预期仍超过84%,利差格局未变。
因此,日本央行的政策信号更可能在中长期发挥作用,而非立即改变美元兑日元走势。若12月日本央行加息而美联储按兵不动,利差收窄效应将更明显。在此之前,汇价或继续在157至159区间震荡。
总结
日本央行或在10月季度展望中释放通胀接近2%目标的信号,这一动向标志着政策立场的转变,也反映出央行对通胀可持续性的信心增强。尽管10月大概率维持利率不变,多位官员希望观察前期政策效果,市场预期按兵不动的概率约为86%。真正的看点在12月——市场定价加息概率约64%,而通胀达标的确认将进一步强化这一预期。从政策路径看,10月会议将为后续收紧奠定基础,政策讨论重心将逐步从“是否收紧”转向“收紧节奏”。对日元而言,这一信号提供一定支撑,但短期内美日利差仍是主导因素,实质性转折仍需日本央行实际行动的配合。
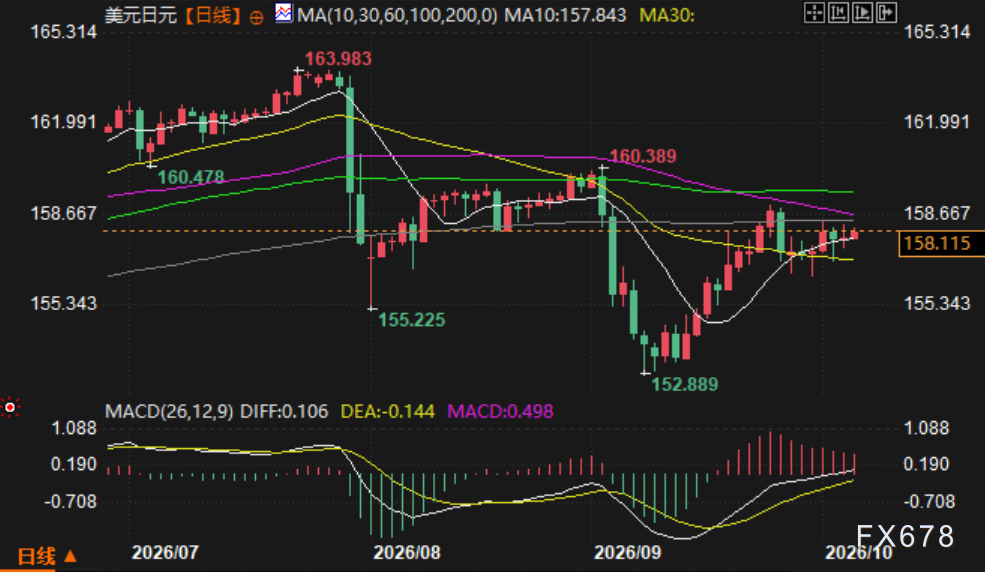
(美元兑日元日线图,来源:易汇通)
北京时间14:15,美元兑日元报158.10/11。







