


自9月中旬以来,交易员已削减了对欧洲央行(ECB)未来加息幅度的预期,认为法国债券市场动荡将迫使欧洲央行暂停加息步伐。然而,2022年与2023年的经验表明,即便在金融压力下,欧洲央行仍坚持加息策略,因为通胀水平始终高于其2%的目标。欧元区9月通胀率报3.8%。
欧洲央行的存款利率,即银行隔夜存款基准利率,目前为2.50%,在6月和9月两次加息后维持该水平。德国两年期国债收益率通常与市场对欧洲央行政策的预期同步波动。根据德国央行数据,该收益率在9月28日达到3.32%的高点,为2008年10月以来最高水平,随后回落至3.02%,降幅为0.3个百分点。这一高点比2023年3月8日的收益率高出0.01个百分点,而该日距离硅谷银行倒闭仅两天。
法国债券抛售使欧洲央行加息路径减少约一次加息
10月2日,法国与德国10年期国债收益率利差扩大至1.54个百分点,为2011年以来最大值,且前一周的涨幅创下17年来新高。抛售情绪蔓延至意大利、比利时和希腊债券市场,西班牙则宣布将在11月29日提前举行大选。法国2027年预算计划将赤字目标从GDP的5.4%下调至5%,但仍远高于欧盟3%的上限,仅缩小了六分之一的差距。当收益率迅速上升时,政府和企业融资成本也随之上升,而欧洲央行未采取任何措施,促使交易员预期其将减少加息。
货币市场定价反映了交易员对每次会议后存款利率的押注。10月5日数据显示,市场预计10月29日会议加息0.28次,至12月17日累计加息0.89次,至2027年9月总计加息2.69次。9月中旬时,市场预期10月会议加息约四分之三次,并预计到2027年中再加息约一次。即便部分加息预期被剔除,市场仍认为最终将加息2.69次。
9月28日,欧洲央行行长拉加德提出交易员的论点,她向欧洲议会表示,长期利率上升将抑制经济增长,并使能源成本对其他价格的传导效应超过央行预测。欧洲央行首席经济学家连恩在10月5日也表达了相同观点。德国两年期收益率单日最大跌幅为0.19个百分点,出现在10月2日,即法国利差达到峰值之日,同时受一份疲弱的美国就业数据影响,全球收益率普遍下跌。
2022-2023年两次在金融压力下两年期收益率下跌一个百分点,随后又回升
首次市场动荡出现在2022年6月,当时意大利借贷成本飙升。交易员预期欧洲央行放缓加息,德国两年期收益率在6月16日至8月2日期间下跌1.05个百分点,至0.10%。欧洲央行在7月21日意外加息0.5个百分点,超出此前预期,随后在9月和10月各加息0.75个百分点。到9月9日,即首次加息0.75个百分点后的第二天,该收益率已突破6月高点。
第二次出现在2023年3月,硅谷银行倒闭及瑞士信贷股价暴跌后。3月15日,交易员将欧洲央行政策利率峰值预期从一周前的4%下调至接近3%,德国两年期收益率在截至3月20日的8个交易日内下跌1.09个百分点。欧洲央行在3月16日加息0.5个百分点,并在之后四次会议上继续加息,最终利率稳定在4%,与瑞士信贷危机前一周的市场定价一致。
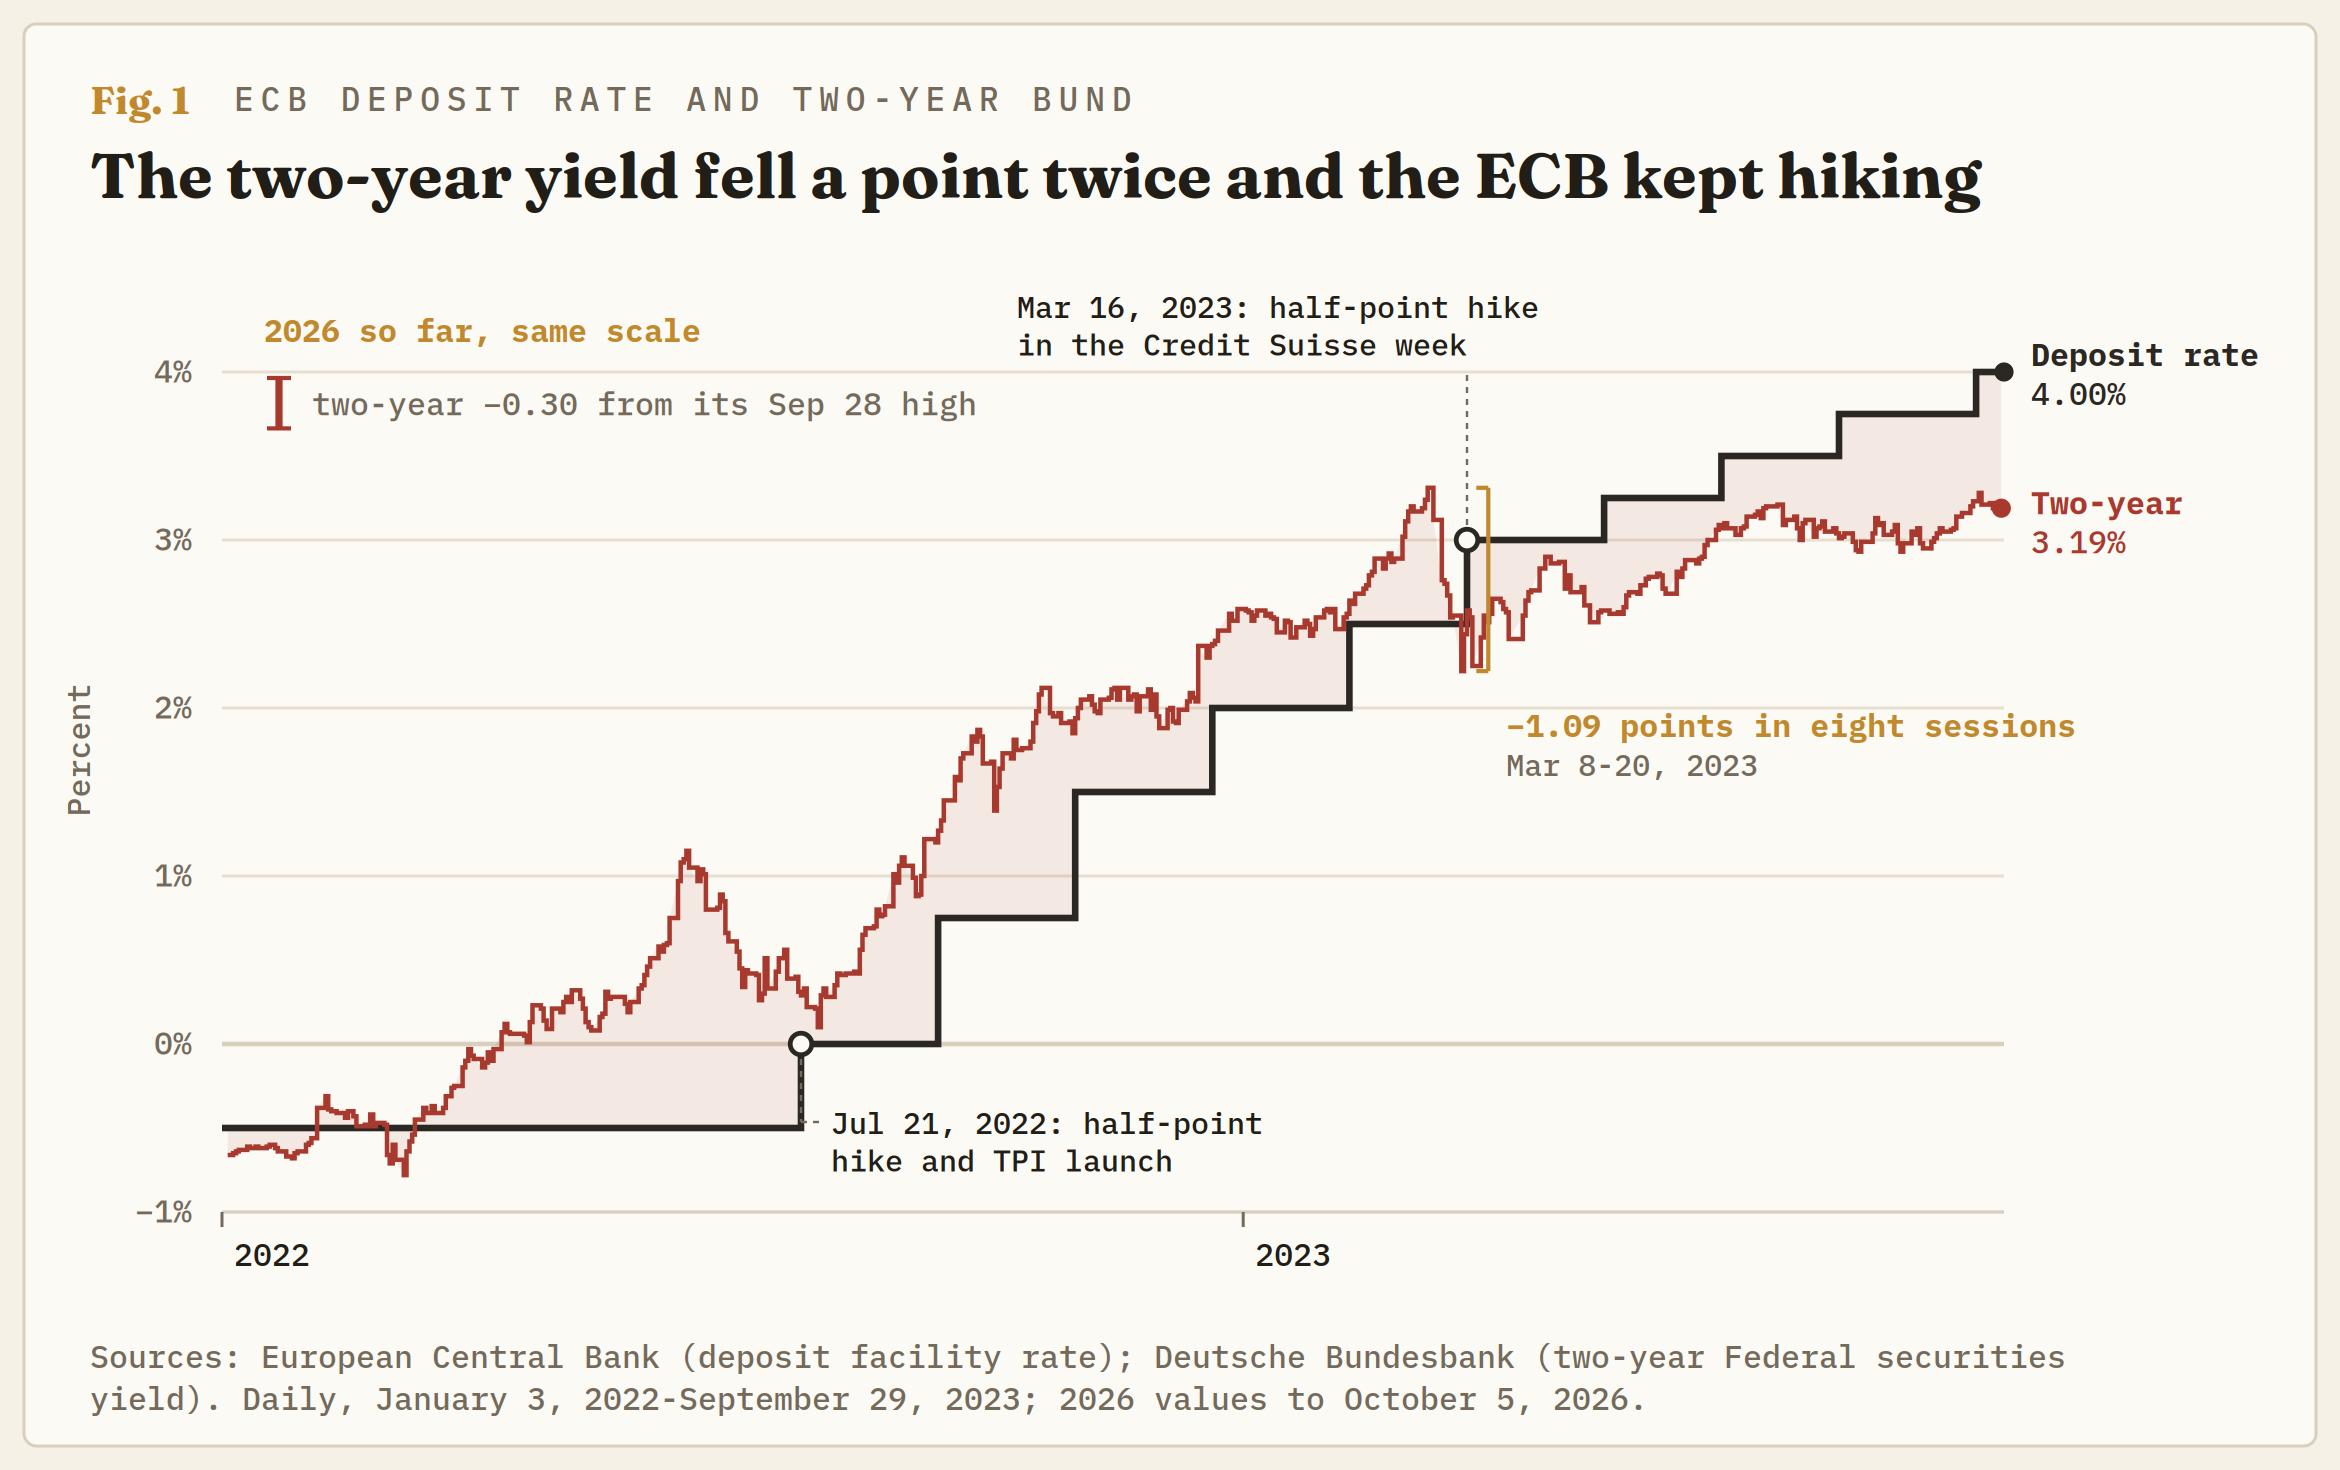
两次市场预期调整的原因一致。剔除能源、食品、酒精和烟草后的核心通胀在2022年6月为3.7%,在2023年3月达到5.7%的历史高位。金融压力可能影响加息节奏,但不会改变加息的必要性。至2023年9月21日,德国两年期收益率回升至3.28%,几乎完全恢复至3月8日的水平。
各国央行为每次危机准备了应对工具,并将利率维持在通胀之上
2022年6月,欧洲央行召开紧急会议,将其疫情时期债券组合的再投资转向受压国家。7月21日,欧洲央行推出传导保护工具(TPI),作为债券购买机制,旨在支持借贷成本偏离基本面的国家,同时加息0.5个百分点。
英国央行(BoE)在2022年9月28日至10月14日期间购买长期政府债券,以防止养老基金抛售。三周后,该行加息0.75个百分点。美联储(Fed)在硅谷银行倒闭12天后上调利率。时任美联储主席鲍威尔在2023年3月22日表示,更紧的银行信贷可能等同于加息,随后美联储又两次加息。
欧洲央行行长拉加德在9月28日呼应了鲍威尔关于长期收益率的观点。欧洲央行推出TPI时表示,该工具将确保加息政策能均匀传导至欧元区各国。德国央行行长纳格尔在10月1日强调,欧洲央行的职责是维持物价稳定,而非控制各国借贷成本的差距。欧洲央行9月预测显示,剔除能源和食品的核心通胀率在2027年为2.6%,2028年为2.3%,全年均高于目标。
2011年是交易员判断正确的一年
反驳这一观点的依据是2011年经验。欧洲央行在2011年4月和7月加息,因能源推动通胀上升,但随后在债务危机蔓延至意大利和西班牙后于11月和12月降息,两次加息最终被取消。
欧洲央行行长拉加德在接受法国《La Croix》采访时表示,当前形势并非2011年重现。区别在于,除法国外,意大利10年期国债收益率相对于德国的溢价在2011年11月平均为5.19个百分点,西班牙在2012年7月达到5.55个百分点。而截至10月1日,意大利溢价约为1.1个百分点,西班牙约为0.65个百分点,远低于法国水平。
法国是当前的薄弱环节,自2024年7月以来一直处于欧盟过度赤字程序(EDP)之下,该机制适用于赤字超出欧盟规定上限的国家。处于EDP的国家只有在欧盟未认定其未能纠正赤字的情况下,才有资格获得TPI支持。TPI尚未被实际使用,而首个需要它的国家可能并不符合资格。如果抛售蔓延至意大利,而法国又无合适应对工具,那么存款利率将成为唯一选项,而这正是2011年的模式。
核心通胀是另一个风险点。当前为2.5%,更接近2011年的1.6%,而非2023年3月的5.7%;而整体通胀升至3.8%的主要原因是能源价格同比上涨18.8%。该整体通胀率高于2011年3.0%的峰值,欧洲央行行长拉加德已指出能源冲击不可忽视。
交易员剔除的加息集中在12月17日
市场普遍认为,12月的加息仍可能实现,而交易员剔除的2027年加息将重新计入价格。2026年的两次加息均发生在有新预测发布的会议期间,即6月和9月,而10月29日并无新预测。12月17日有,届时货币市场已计入0.89次加息。
德国两年期收益率是关键指标。若其重新升至3.20%以上——即10月2日之前的水平——将表明欧洲央行加息预期的压力正在缓解。若跌破2.90%,即9月1日的水平,则交易员在9月加息前后所计入的加息预期将全部消失。意大利10年期国债收益率溢价被视为2011年的警戒线,若其从目前约1.1个百分点升至1.5个百分点,将表明抛售不再局限于法国。
欧元周一跌至2025年5月以来对美元的最低水平。若12月加息重新计入价格,欧元将反弹;若意大利溢价扩大,欧元将走弱。若欧洲央行在12月17日维持利率不变,而核心通胀仍维持在2.5%或更高,则交易员的判断将被视为错误,因为这将意味着债券市场而非通胀主导了欧元区利率决策。







