


值得关注的是,日本政府官员近期言论出现明显变化,但汇价对此未表现出明显反应。
日本官员近期明显调整了措辞方向,从此前强调通缩风险转向支持本币走强,并释放出货币政策收紧的可能性。
经济财政担当大臣城内实指出,日本已摆脱通缩局面,不再需要过度宽松的货币政策;财务大臣片山皋月则提议对约200只政府管理基金进行审查,总额约7万亿日元。她同时强调日本与美国将共同应对汇率过度波动。
日本政策立场转变:告别通缩,转向本币支持
日本政府高层近期言论出现显著变化。经济财政担当大臣城内实上周五指出,日本已脱离通缩环境,因此无需继续维持超宽松货币政策。
这标志着日本经济政策基调的重大调整——过去日本央行的政策体系多围绕“对抗通缩”展开,若官方正式确认通缩结束,将为货币政策正常化提供理论基础。
财务大臣片山皋月则建议对约200个政府基金进行审查和整合,这些基金规模合计约7万亿日元。此举意在优化财政资源配置,提升资金使用效率。
她同时重申日本政府并非坚持通胀刺激路线,并表示日美双方将共同应对汇率剧烈波动——这一表态被市场解读为对日元疲软的警示。
美元兑日元波澜不惊:美债利率与避险情绪主导市场
尽管日本官员措辞明显转向支持日元,美元兑日元走势依旧平稳,维持在157至158区间。即便上周五公布的美国就业数据疲软——削弱了市场对美联储10月加息的预期——也未能引发持续波动。汇价受到美国国债收益率高企以及地缘政治紧张局势和油价高位支撑。
这表明当前美元兑日元的定价核心因素并非日本方面的言论干预,而是美日利差及美元避险属性。在日本央行尚未采取实质加息行动、美国利率水平未见回落前,口头干预效果有限。
政策环境趋于利好日元:加息预期逐步升温
不过,政策环境正朝着有利于日元的方向演进。虽然美联储预计将在12月再度加息,但日本央行也可能同步采取加息举措。
尽管部分观点认为美联储明年仍有加息空间,但市场更倾向于认为日本央行在明年3月进一步加息的可能性更大,这正在缩小两国央行的政策差距。
这一预期变化是理解美元兑日元中长期走势的关键。若日本央行在12月或明年3月加息,而美联储加息周期接近尾声,美日利差将逐步收窄,从而对美元兑日元形成实质下行压力。
主流机构观点认为,美元兑日元可能已在160下方见顶,后市风险偏向日元走强。
潜在风险:美元避险需求或压制日元升势
然而,该判断的主要风险来自美元的避险属性。中东局势若进一步恶化,或油价再度上涨,可能支撑美元兑日元走势,无论东京方面如何表态。当前环境下,油价高于100美元、美伊谈判停滞、霍尔木兹海峡仍处关闭状态,均增强了美元的避险吸引力,成为美元兑日元下跌的主要阻力。
此外,对股市投资者而言,日元升值可能对日本出口企业构成压力,这与当前由科技股引领的上涨趋势形成对冲。若日元大幅升值,日本出口企业的盈利预期可能受到冲击,从而拖累日股走势。
总结
日本政府官员措辞的转变——从强调通缩转向支持日元、释放日本央行紧缩信号——为日元的中长期走势提供了政策支撑。但短期内,美国国债收益率高企、油价维持高位、中东地缘风险带来的美元避险需求,仍主导市场情绪,美元兑日元仍维持在158附近。
政策环境正逐步向有利于日元的方向发展,市场对日本央行12月或明年3月加息的预期增强,美日利差有望逐步缩小。美元避险属性仍是最大变数——中东局势恶化或油价再度上涨,可能令美元兑日元维持高位。汇价的真正拐点,将取决于美国收益率是否回落以及日本央行是否兑现政策转向的实际行动。
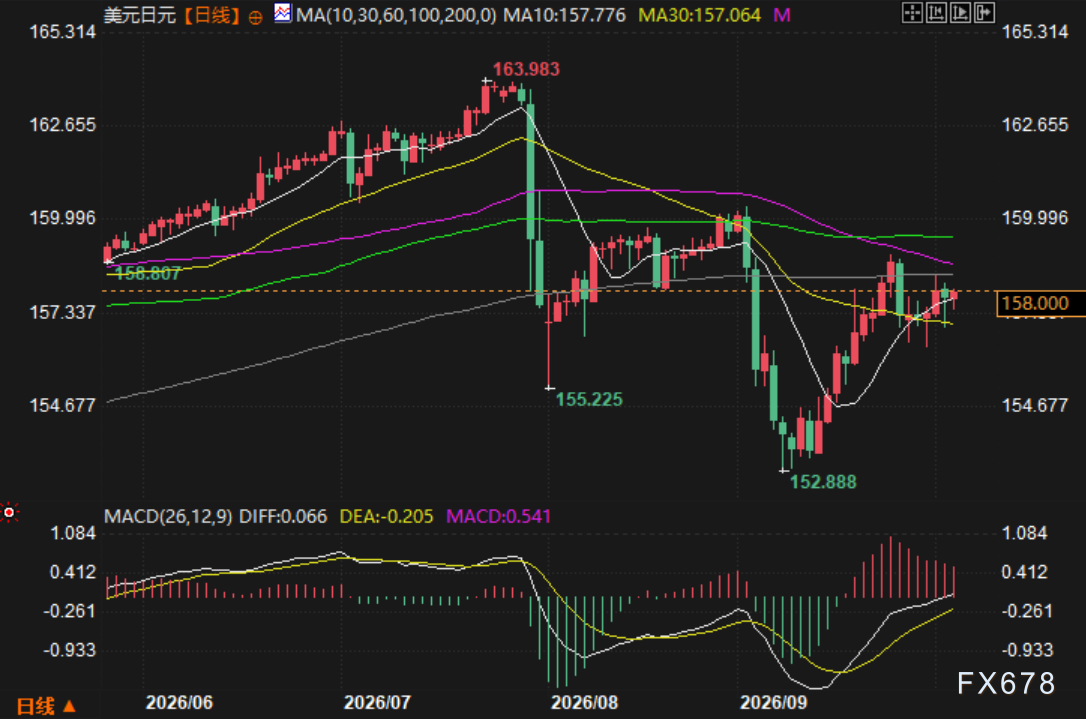
(美元兑日元日线图,来源:易汇通)
北京时间11:40,美元兑日元报158.00/01。







