


尽管欧元汇率出现温和反弹,但欧洲央行未来的政策方向依然缺乏清晰信号,渣打银行的最新分析为市场提供了一个重要参考视角。
渣打银行全球研究团队近期对欧元区货币政策进行了评估,指出核心通胀自年初以来仅温和上升,而收益率的攀升可能对经济增长和通胀水平带来下行压力。这些因素使得10月加息的概率降低,该行预计欧洲央行管理委员会或会等到12月会议时,依据最新的宏观经济预测再做出利率调整决策。

核心通胀温和上升,加息紧迫性不足
渣打银行指出,核心通胀自2月底以来保持温和增长,从1月的2.2%同比上升至9月的2.5%。这一升幅较为有限,并未显示出通胀压力加速上升的趋势。对欧洲央行而言,核心通胀是衡量潜在价格压力的重要参考指标,其缓慢上升的趋势削弱了立即采取加息措施的必要性。核心通胀剔除了能源和食品等波动性较大的因素,更能反映经济内部的长期价格趋势。目前仅0.3个百分点的累计涨幅表明,尽管能源价格冲击推高了整体通胀,但并未引发明显的第二轮通胀效应,薪资和服务业价格的传导仍较为温和。
渣打银行认为,这种平稳的通胀路径为欧洲央行提供了更多观察时间,避免在数据尚未明确显示通胀加速风险之前过早采取紧缩政策。若市场过度关注整体通胀的短期波动,可能会高估政策调整的紧迫性。核心通胀的稳定表现也有助于控制通胀预期,为政策制定者保留更大的决策空间。
总体来看,核心通胀的温和上升是判断近期加息可能性下降的关键依据。
拉加德关注收益率上升带来的下行风险
渣打银行还指出,拉加德近期特别强调了债券收益率上升可能对经济增长和通胀造成的下行影响。
这一观点与市场此前预期欧洲央行可能因能源冲击而进一步收紧政策的判断形成反差。
拉加德的关注重点在于,收益率上升将通过提高融资成本抑制经济活动,从而对通胀产生抑制作用——这与能源价格上涨带来的通胀压力形成对冲。随着债券收益率走高,企业和家庭的借贷成本增加,可能减缓投资和消费,削弱需求端对物价的支撑。
这一表态表明,欧洲央行在制定政策时已将金融条件收紧可能带来的负面影响纳入考量,而非仅聚焦于能源驱动的通胀上行风险。
渣打银行分析认为,这种平衡的政策视角降低了欧洲央行立即采取更激进加息措施的可能性。当前收益率上升本身已起到一定的紧缩效果,央行无需急于追加加息。这一表态也为市场释放出降温信号,有助于修正过于鹰派的定价预期。
10月加息可能性较低,12月会议更值得关注
综合以上因素,渣打银行判断10月会议加息的可能性较低。
该行认为,欧洲央行更倾向于等待12月会议时发布的新宏观经济预测后再做出利率调整决策。
这意味着市场对欧洲央行近期加息的预期可能过于激进,12月会议才是更具参考价值的政策窗口。10月会议缺乏完整的最新经济预测支持,管理委员会更可能选择继续观察核心通胀走势、能源冲击的持续性以及收益率上升对经济增长的实际影响。12月会议将提供更新的通胀与增长路径预测,有助于在更全面的数据基础上做出政策决策。
渣打银行的分析提醒投资者,短期内欧洲央行的政策路径仍存在较大不确定性,押注连续加息可能面临预期调整的风险。耐心等待数据更新与预测发布,更有助于把握真正的政策拐点。
总结
渣打银行的观点为欧洲央行未来的政策走向提供了一个清晰的分析框架:核心通胀自年初以来仅小幅上升,从1月的2.2%微升至9月的2.5%,并未构成紧迫的加息压力;拉加德强调收益率上升对经济增长和通胀的潜在下行风险,进一步削弱了立即采取加息的可能性;欧洲央行更可能等待12月会议时发布的新宏观预测后再做政策调整。
对市场而言,这意味着10月加息的概率较低,欧元的短期走势或将更多受到外部因素影响——包括美联储政策动向、美债收益率变化以及地缘政治风险,而非欧洲央行自身的政策行动。
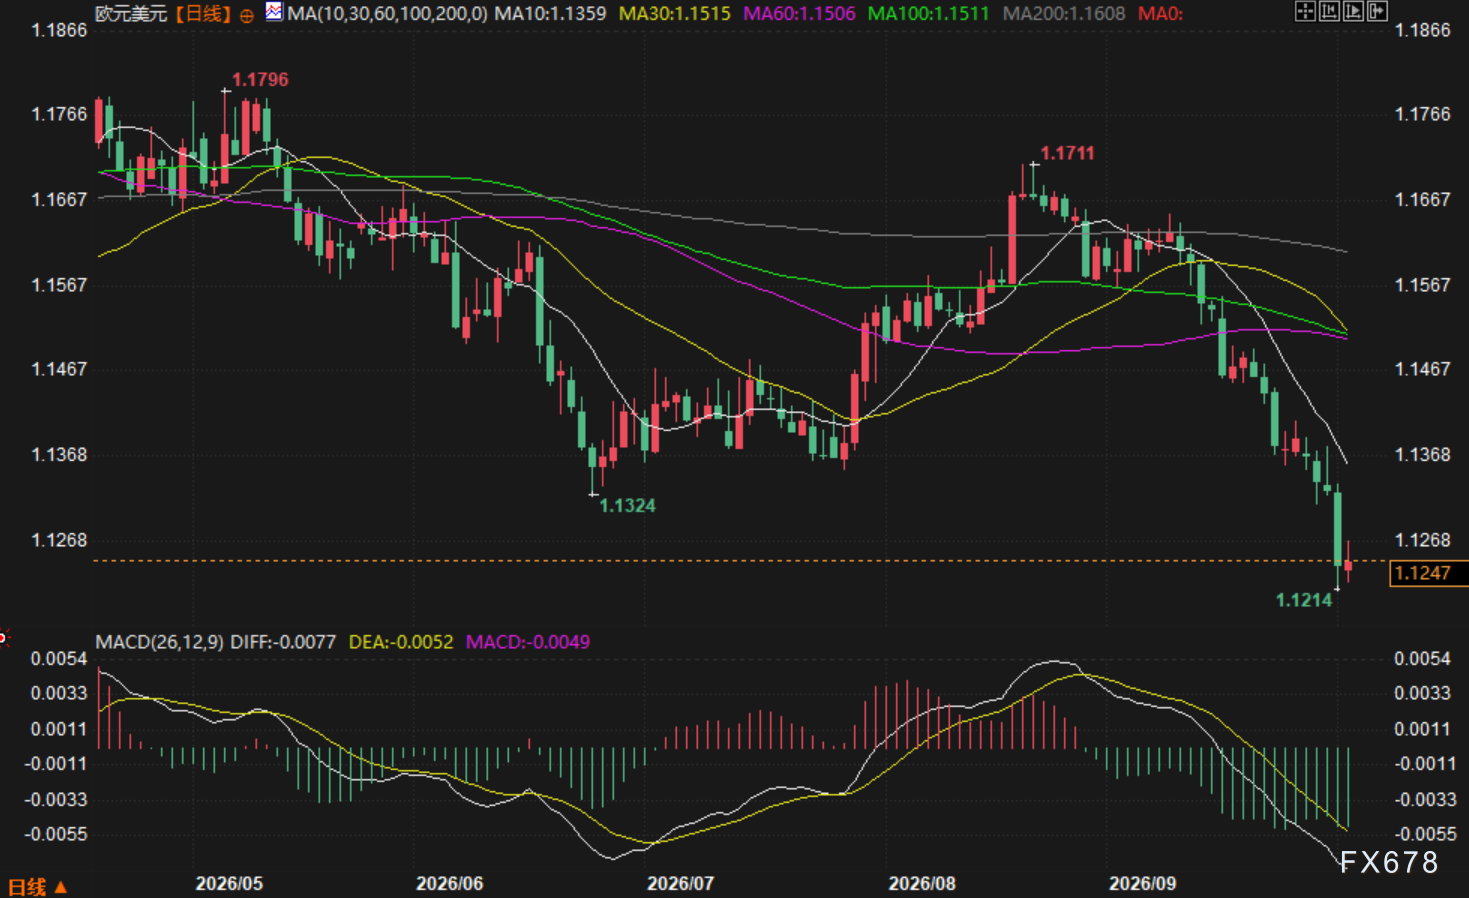
(欧元兑美元日线图,来源:易汇通)
北京时间21:41,欧元兑美元报1.1250/51。







