


非农数据的核心价值不在于新增就业总数
根据美国官方日程,9月就业报告将于10月2日20:30发布。目前主流机构预测新增就业人数约为8.4万至9万人,低于8月的16.2万人;预计失业率将维持在4.1%左右,平均时薪同比增速约3.2%。因此,当前判断劳动力市场健康状况的重点,应从‘新增就业数量’转向‘增长结构’,包括私人部门贡献、劳动参与率、平均工时、薪资增长以及前期数据的修正情况。8月就业人数增长16.2万,但市场已对其中的季节性调整因素保持警惕,仅凭表面数字容易忽视后续修正带来的影响。
劳动力市场呈现‘低裁员、低招聘’的平衡状态
高频数据显示,美国劳动力市场正在形成一种新的结构性平衡。9月私人部门新增就业9万人,高于修正后的8月数据3.6万人;截至9月26日当周,首次申请失业救济人数为19.7万人,四周平均值为20万人,仍维持在较低水平。与此同时,9月企业宣布裁员人数为4.3281万人,环比下降18%,同比下降20%;而招聘计划为9.0787万人,同比下降23%,并创下2011年以来同期最低纪录。这表明企业并未大规模裁员,但在新增岗位上趋于谨慎。这种结构有助于维持低失业率,但未必能推动薪资和消费持续增长。
人工智能相关岗位的变动仍是影响就业结构的重要变量。今年因AI相关原因导致的裁员人数约为12.0136万人,占整体裁员人数的约21%,但9月单月占比降至9%。这说明就业市场的变化并非完全由技术因素驱动,行业分化和企业成本控制同样发挥关键作用。
通胀回落与长期利率高企并存,美联储面临双重压力
美联储于9月16日将联邦基金利率上调25个基点至3.75%-4.00%,为三年来首次加息;下一次政策会议将在10月27日至28日举行。最新数据显示,8月个人消费支出价格指数同比上涨3.4%,核心指标同比上涨3.0%,核心环比仅增长0.2%。通胀数据的边际缓和,使市场对10月是否继续加息产生分歧。
然而,短期政策预期的降温并未带动长期利率同步下行。10年期美债收益率仍在5.2%以上,反映出市场对长期通胀预期、债券供给、能源价格和期限溢价的担忧仍在持续。近期美元走势也并非仅由美联储政策主导,欧洲财政风险、全球债券波动及跨市场利差同样影响其定价。因此,非农数据对美元指数的影响,更可能通过‘薪资与就业分项、利率预期、债券收益率曲线、美元定价机制’等多个层级传导,而非简单地由新增就业数字直接决定。
美元指数技术走势:动量增强
从日线图观察,美元指数目前处于布林带中轨上方,并接近上轨区域,布林带开口扩大,表明近期波动率和趋势动能均有所增强;MACD快线位于慢线上方且处于零轴上方,柱体保持正值。在非农、薪资和失业率同时公布的节点,单日波动可能引发布林带位置、MACD柱体和均线斜率的快速重算。
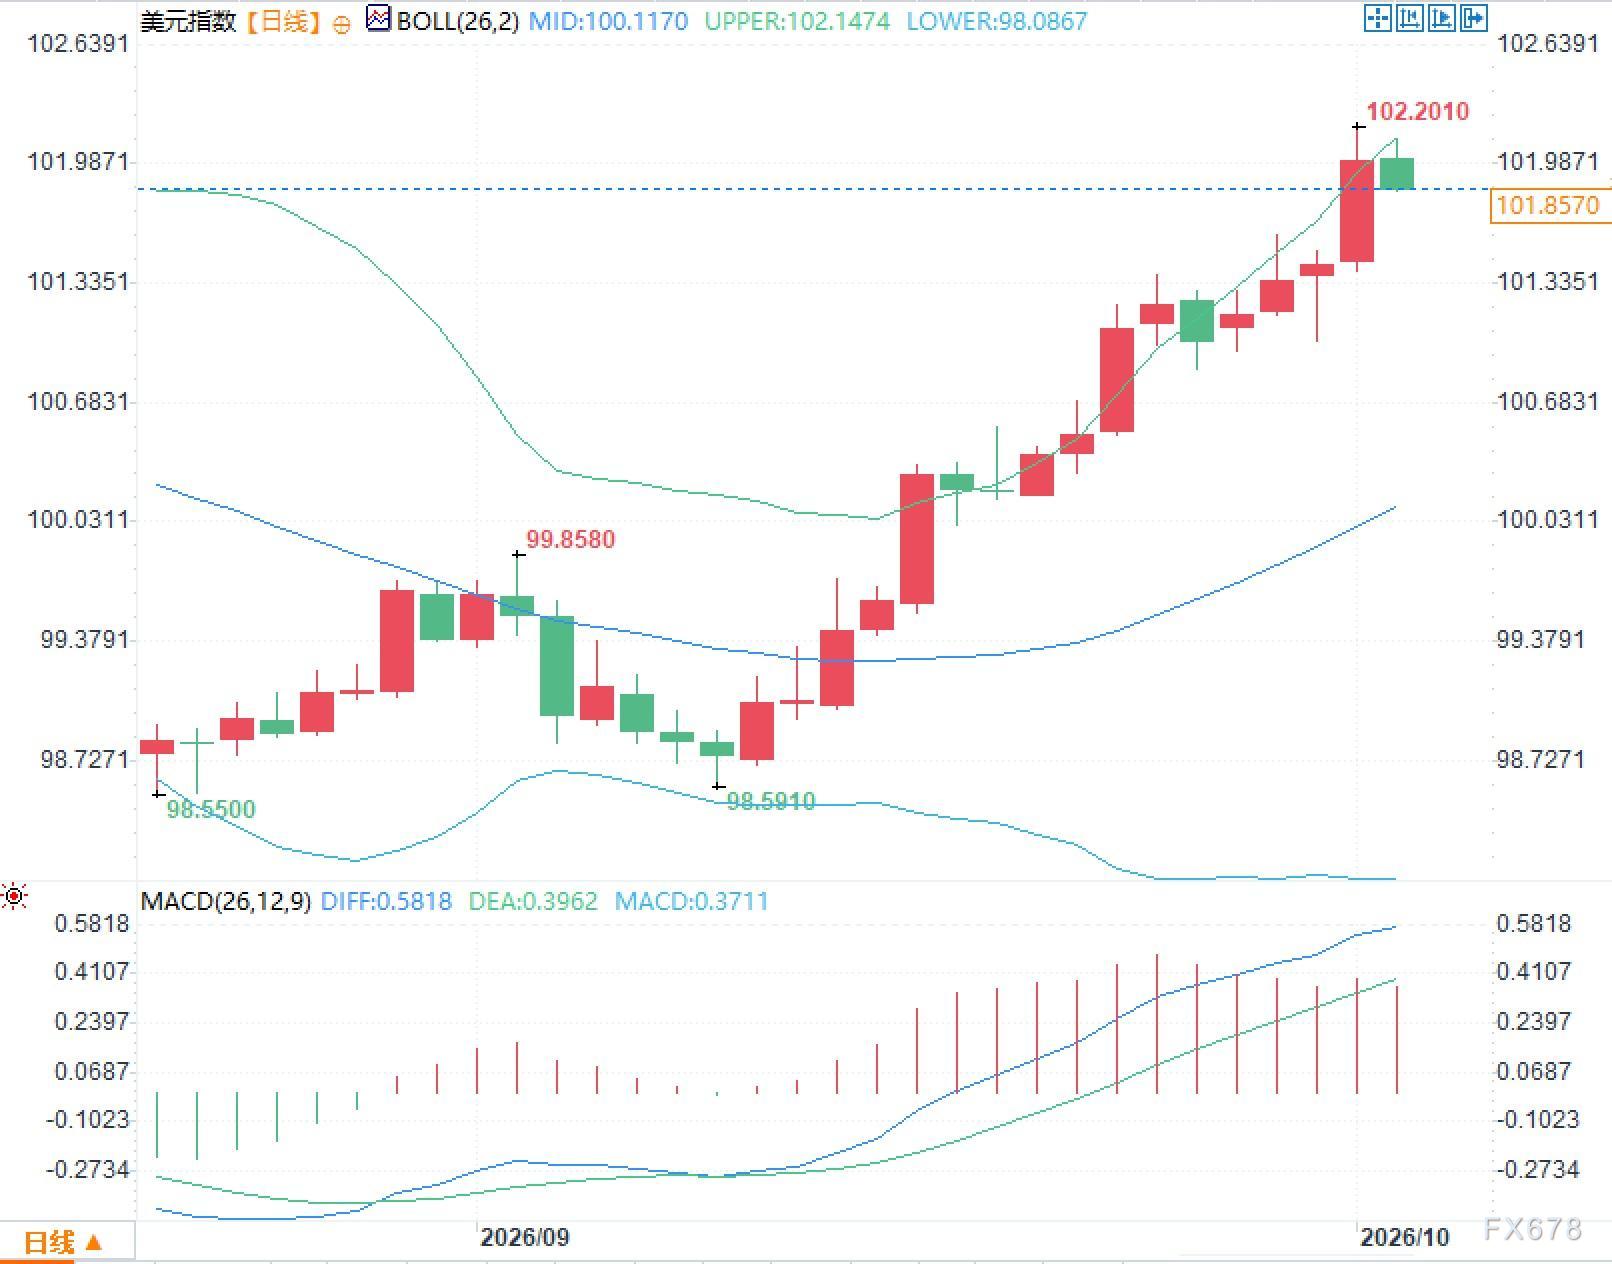
更具参考价值的是数据公布后各项指标是否形成一致信号。若就业数据与薪资、劳动参与率及前期修正值之间存在矛盾,美元指数可能会先反映利率预期变化,随后再由长期收益率和市场风险偏好重新定价。当前技术面与基本面的共同特征,是市场对政策路径变化高度敏感。
常见问题解答
问题一:为何本次非农数据对美元指数的影响比以往更受关注?
答:因美联储9月刚刚完成一次25个基点的加息,而10月会议仅剩不到一个月时间,市场对连续加息的预期已从一周前的约70%迅速下降至约26%。本次非农数据、失业率和薪资水平将直接影响市场对‘9月加息是否需要延续’的判断,因此其作用更偏向于政策路径的调整依据,而非单纯评估就业状况。
问题二:即使新增就业数据依然强劲,为何不能仅凭总数判断?
答:8月新增就业16.2万人的数据已被部分机构指出可能受到季节性调整影响,且就业数据通常会在后续进行修正。当前更具参考意义的是薪资增长、劳动参与率、失业率以及前期数据的修正情况,这些因素共同决定劳动力市场是否仍会对通胀形成持续压力。







