


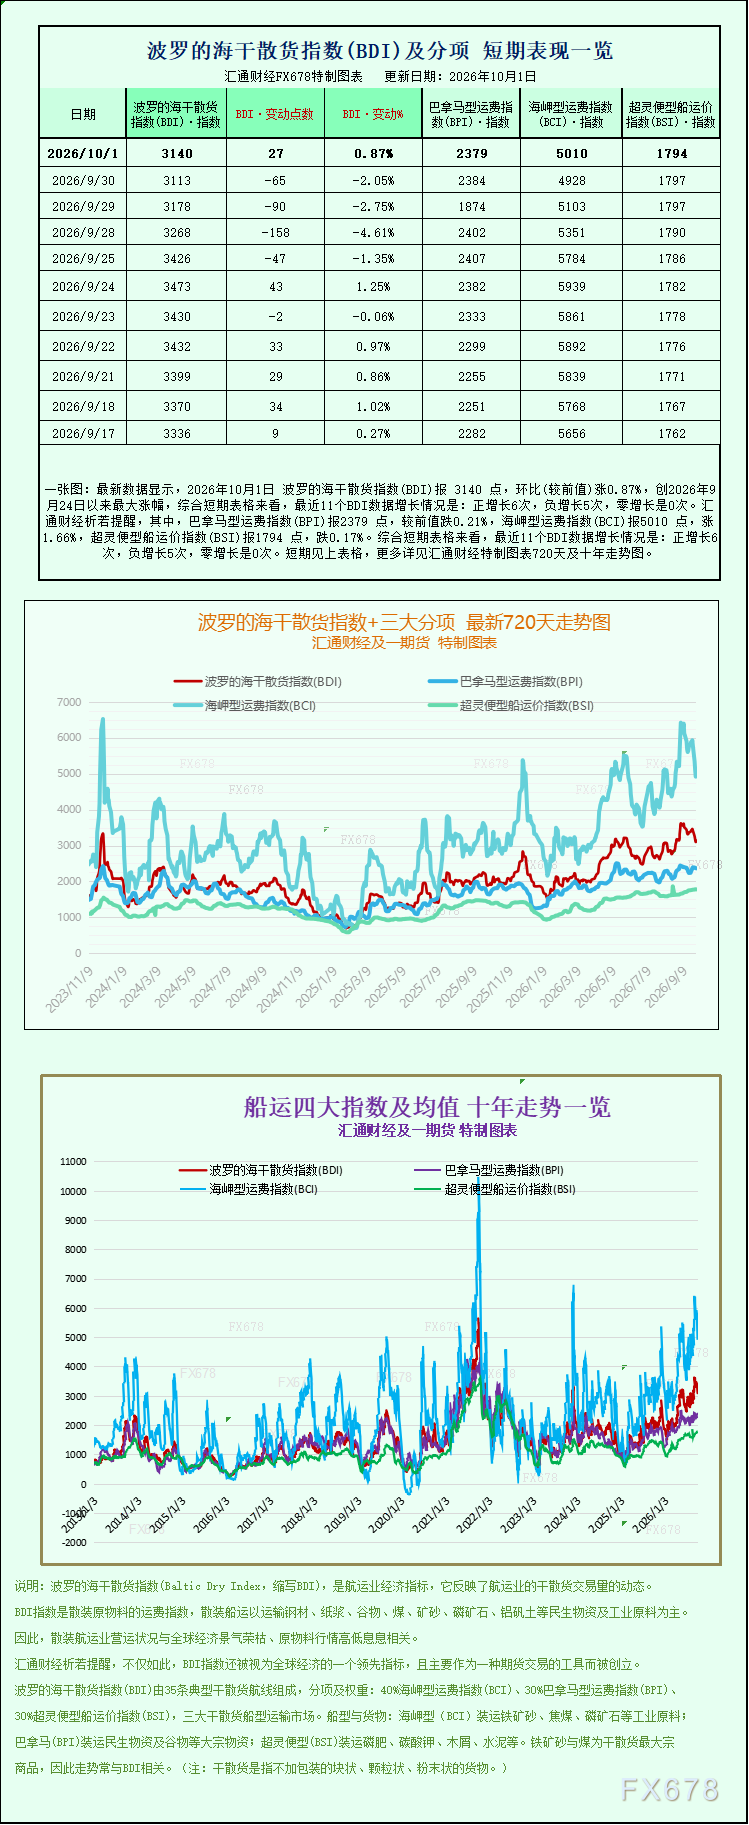
2026年10月1日,国际干散货航运市场迎来阶段性回升,波罗的海干散货运费指数(BDI)结束此前连续四日的下跌趋势,出现企稳反弹。此次指数回升呈现明显的结构性分化,海岬型船运价强劲上涨,抵消了巴拿马型和超灵便型船舶运价的轻微回落,带动整体市场回暖,反映出大宗原材料海运需求的持续韧性。
数据显示,截至10月1日收盘,BDI指数单日上涨27点,涨幅0.9%,最终报收于3140点,终结了此前的连续下跌趋势,稳定了市场情绪。细分船型方面,市场走势分化显著,大型远洋船型成为推动指数回升的关键力量,而中小船型则继续呈现弱势调整。
作为远洋干散货运输的重要指标,海岬型船指数表现尤为突出,当日大幅上涨82点,涨幅达1.7%,最终收于5010点。这也是该指数在9月24日后首次出现回升,打破了此前的低迷走势。在实际运营收益方面,主要承担铁矿石、煤炭等大宗原材料运输的15万吨级海岬型船舶日均收益增长741美元,最新日均收益达到41932美元,显著改善了近期盈利疲软的状况。
业内分析认为,海岬型船运价的强势回升,主要得益于全球大宗工业原料海运旺季需求的集中释放。每年9月至10月是铁矿石和动力煤的传统发运高峰期,近期巴西、几内亚等主要出口国出货量明显增加,大西洋航线的长距离运输需求激增。同时,全球钢铁行业进入传统旺季,下游钢厂加快复产,补库需求旺盛,带动远洋矿石运输订单增长。此外,部分海外矿商提前锁定价格并预订运力,导致海岬型船现货市场运力紧张,进一步推动运价上涨。与此同时,部分船舶受天气和航线调配影响,周转效率下降,运力供给偏紧也为运价上升提供了支撑。
相较之下,中小吨位干散货船市场持续承压,运价小幅下跌。其中,巴拿马型船指数当日下跌5点,跌幅0.2%,最终收于2379点。对应6万至7万吨级船舶的日均收益减少51美元,最新日均收入为21407美元。超灵便型船指数同样表现疲软,下跌3点,跌幅0.2%,最终报1794点。
中小船型运价疲软主要受细分市场供需关系影响。与海岬型船聚焦的长距离大宗矿石运输不同,巴拿马型和超灵便型船舶主要承担粮食和中小型煤炭运输任务。当前全球粮食海运需求进入平稳阶段,东南亚及美洲谷物出口节奏放缓,而中小船型运力供给相对充足,市场竞争激烈,缺乏上涨动力,整体走势偏弱,与大型船型形成鲜明对比。
综合来看,本次BDI指数的回升并非全面回暖,而是典型的结构性修复,核心动力来源于工业大宗原材料运输需求的提升。当前全球干散货市场正处于季节性调整阶段,旺季效应逐步显现,工业端需求对市场的支撑作用不断增强,而民生类粮食运输需求相对平稳,导致大小船型走势分化。
展望后市,行业机构认为,随着陆路复工复产持续推进,全球钢铁与火电产业需求稳步回升,铁矿石和动力煤的远洋运输需求有望继续释放,海岬型船运价大概率维持高位震荡态势,继续支撑BDI指数运行。而中小船型因需求平淡、运力充足,运价反弹空间有限,市场分化格局或将延续。整体来看,四季度干散货航运市场有望依托工业旺季需求,维持高位震荡、结构性回升的趋势。







