


- 美元走强与美债收益率攀升持续抑制黄金需求,金价面临下行压力。
- 美国通胀数据低于预期,市场对美联储10月加息预期降温,但对黄金的提振作用有限。
- 黄金/美元若维持在布林带中轨下方,短期内走势仍偏空。
周四,黄金(XAU/USD)维持震荡走势,美元走强与美债收益率上行限制其反弹空间。截至发稿,黄金/美元位于4,167美元附近,日内微涨0.26%,但贵金属难以延续早盘的反弹动能。
美元指数(DXY)反映美元对六种主要货币的表现,目前接近年内高点101.85。与此同时,10年期美债基准收益率攀升至约5.34%,创下2002年以来的最高水平。
较高的国债收益率提升了持有黄金等无息资产的机会成本,而美元走强则令以其他货币计价的投资者购买黄金的成本上升。
尽管周三发布的美国经济数据好坏参半,交易员仍下调了对美联储本月加息的预期,但美元和国债收益率仍在上升。
美国个人消费支出(PCE)价格指数显示,8月通胀增速低于预期。核心PCE通胀月率为0.2%,低于预期的0.3%,年率维持在3.0%,低于预期的3.3%。
不过,美国经济增长数据的上修表明全球最大经济体依然具备韧性。第二季度GDP年化增长率为2.2%,高于预期的1.5%。
道明证券(TD Securities)指出,最新发布的PCE和GDP数据呈现“喜忧参半”的局面,增长数据偏鹰派上修,通胀数据偏鸽派下修。该机构强调,“潜在趋势才是关键”,并预计“强劲增长与上升的通胀风险”将继续主导美联储的政策前景。
根据CME FedWatch工具,交易员目前预计美联储在10月27-28日会议上加息的概率约为37%,低于本周早些时候的70%。
市场对美联储政策转向鸽派的预期为黄金提供了一定支撑,但并未能有效遏制美元和美债收益率的上涨。经济的持续韧性为美联储提供了更多应对通胀的空间,而通胀仍高于其2%的目标,因此今年晚些时候仍有加息的可能。此外,美国与伊朗在霍尔木兹海峡问题上的谈判进展缓慢,推高油价,通胀风险偏向上行,进一步支持了收紧货币政策的理由。
展望未来,周四的美国经济日程包括每周初请失业金人数、ISM制造业PMI数据以及美联储官员讲话,随后是周五备受关注的非农就业报告(NFP)。
技术分析:RSI仍低于50,看跌倾向维持不变
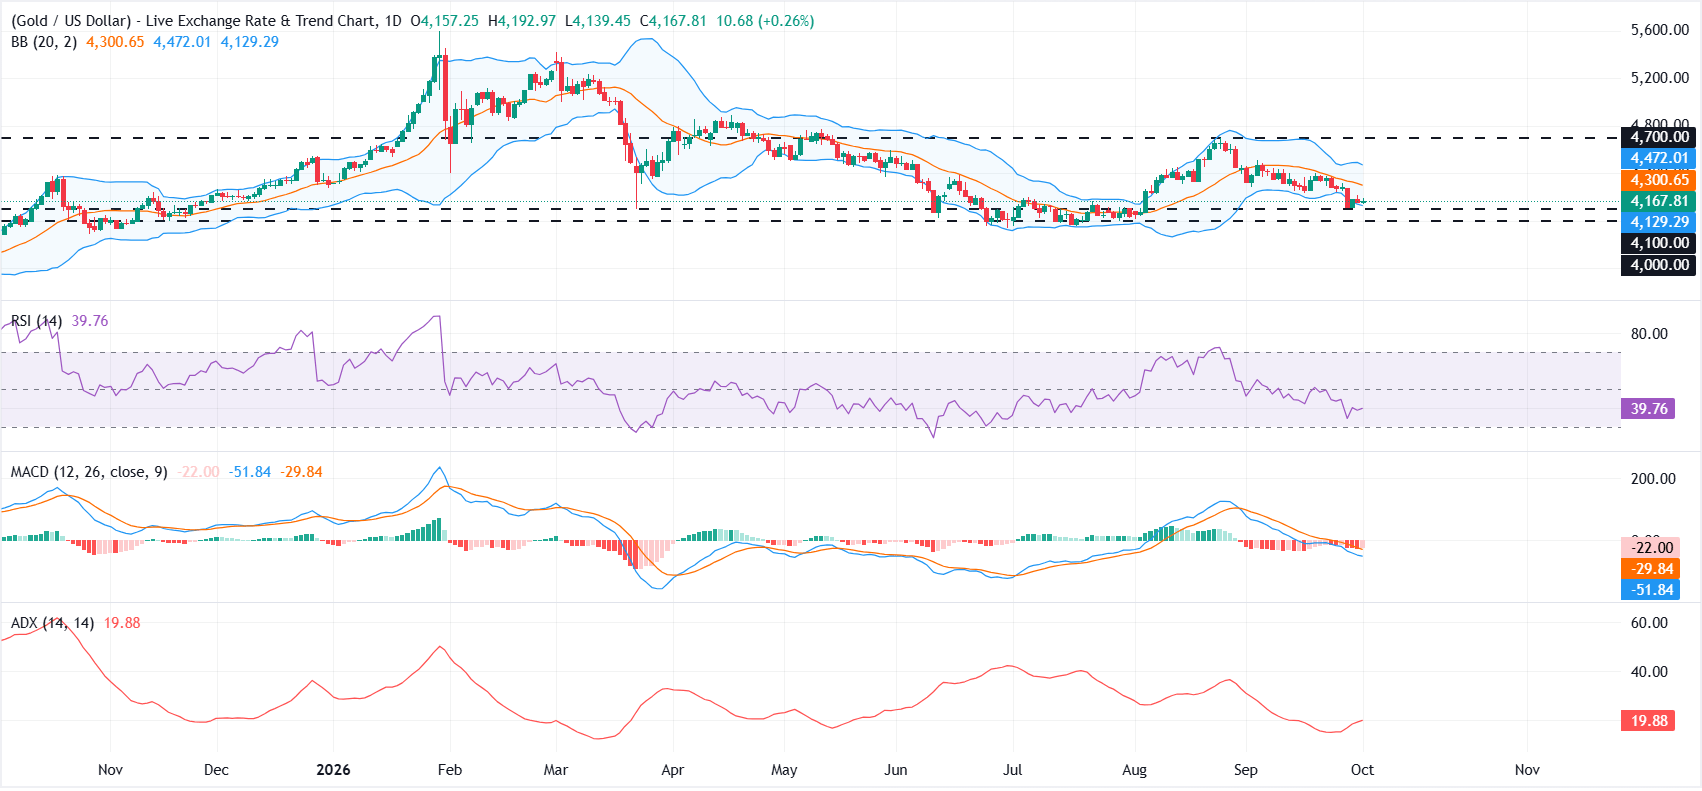
从日线图来看,XAU/USD仍维持短期看跌趋势,因金价仍位于20日布林带均线4,301美元下方。金价也明显受限于4,471美元的布林带上轨,这限制了反弹空间;与此同时,RSI指标位于40附近,MACD指标为负值,均表明上涨动能有限,并呈现修正性走势,ADX指标接近19也印证了这一点。
下行方面,初步支撑位于4,131美元附近的布林带下轨,随后是4,100美元的水平支撑位,更深一轮下跌将考验4,000美元关口。上行方面,反弹首先将遭遇20日布林带均线4,301美元的阻力,随后是4,471美元的上轨,而更强的看涨反转只有在金价持续突破4,700美元的关键阻力后才可能形成。
(本报道的技术分析由AI工具辅助撰写。了解更多。)
黄金常见问题(FAQ)
黄金在历史上扮演了重要角色,因其被广泛用作价值储存手段和交易媒介。如今,除了美观和珠宝用途,黄金也被视为避险资产,在动荡时期表现良好。此外,黄金还被视为对抗通胀和货币贬值的工具,因其不依赖特定发行机构或政府。
各国央行是黄金的最大持有者。为在动荡时期支撑本国货币,央行通常会多元化储备,并购入黄金以提升市场对国家经济和货币实力的信心。高黄金储备可增强国家偿付能力的可信度。根据世界黄金协会数据,2022年央行共购入1136吨黄金,价值约700亿美元,创历史新高。中国、印度和土耳其等新兴经济体央行正加速增持黄金储备。
黄金与美元及美债呈负相关关系,两者均为主要储备资产和避险资产。当美元贬值时,黄金通常会上涨,帮助投资者和央行在动荡时期实现资产多元化。黄金也与风险资产呈负相关,股市上涨往往压制金价,而市场的风险抛售则可能推高黄金价格。
黄金价格受多种因素影响。地缘政治动荡或深度衰退的担忧往往会推高金价,因其避险属性。作为低收益资产,黄金通常在利率下降时上涨,而高资金成本则可能拖累金价。此外,由于以美元(XAU/USD)计价,金价走势很大程度取决于美元(USD)的表现。强势美元往往压制金价,而弱势美元则可能推高金价。







