


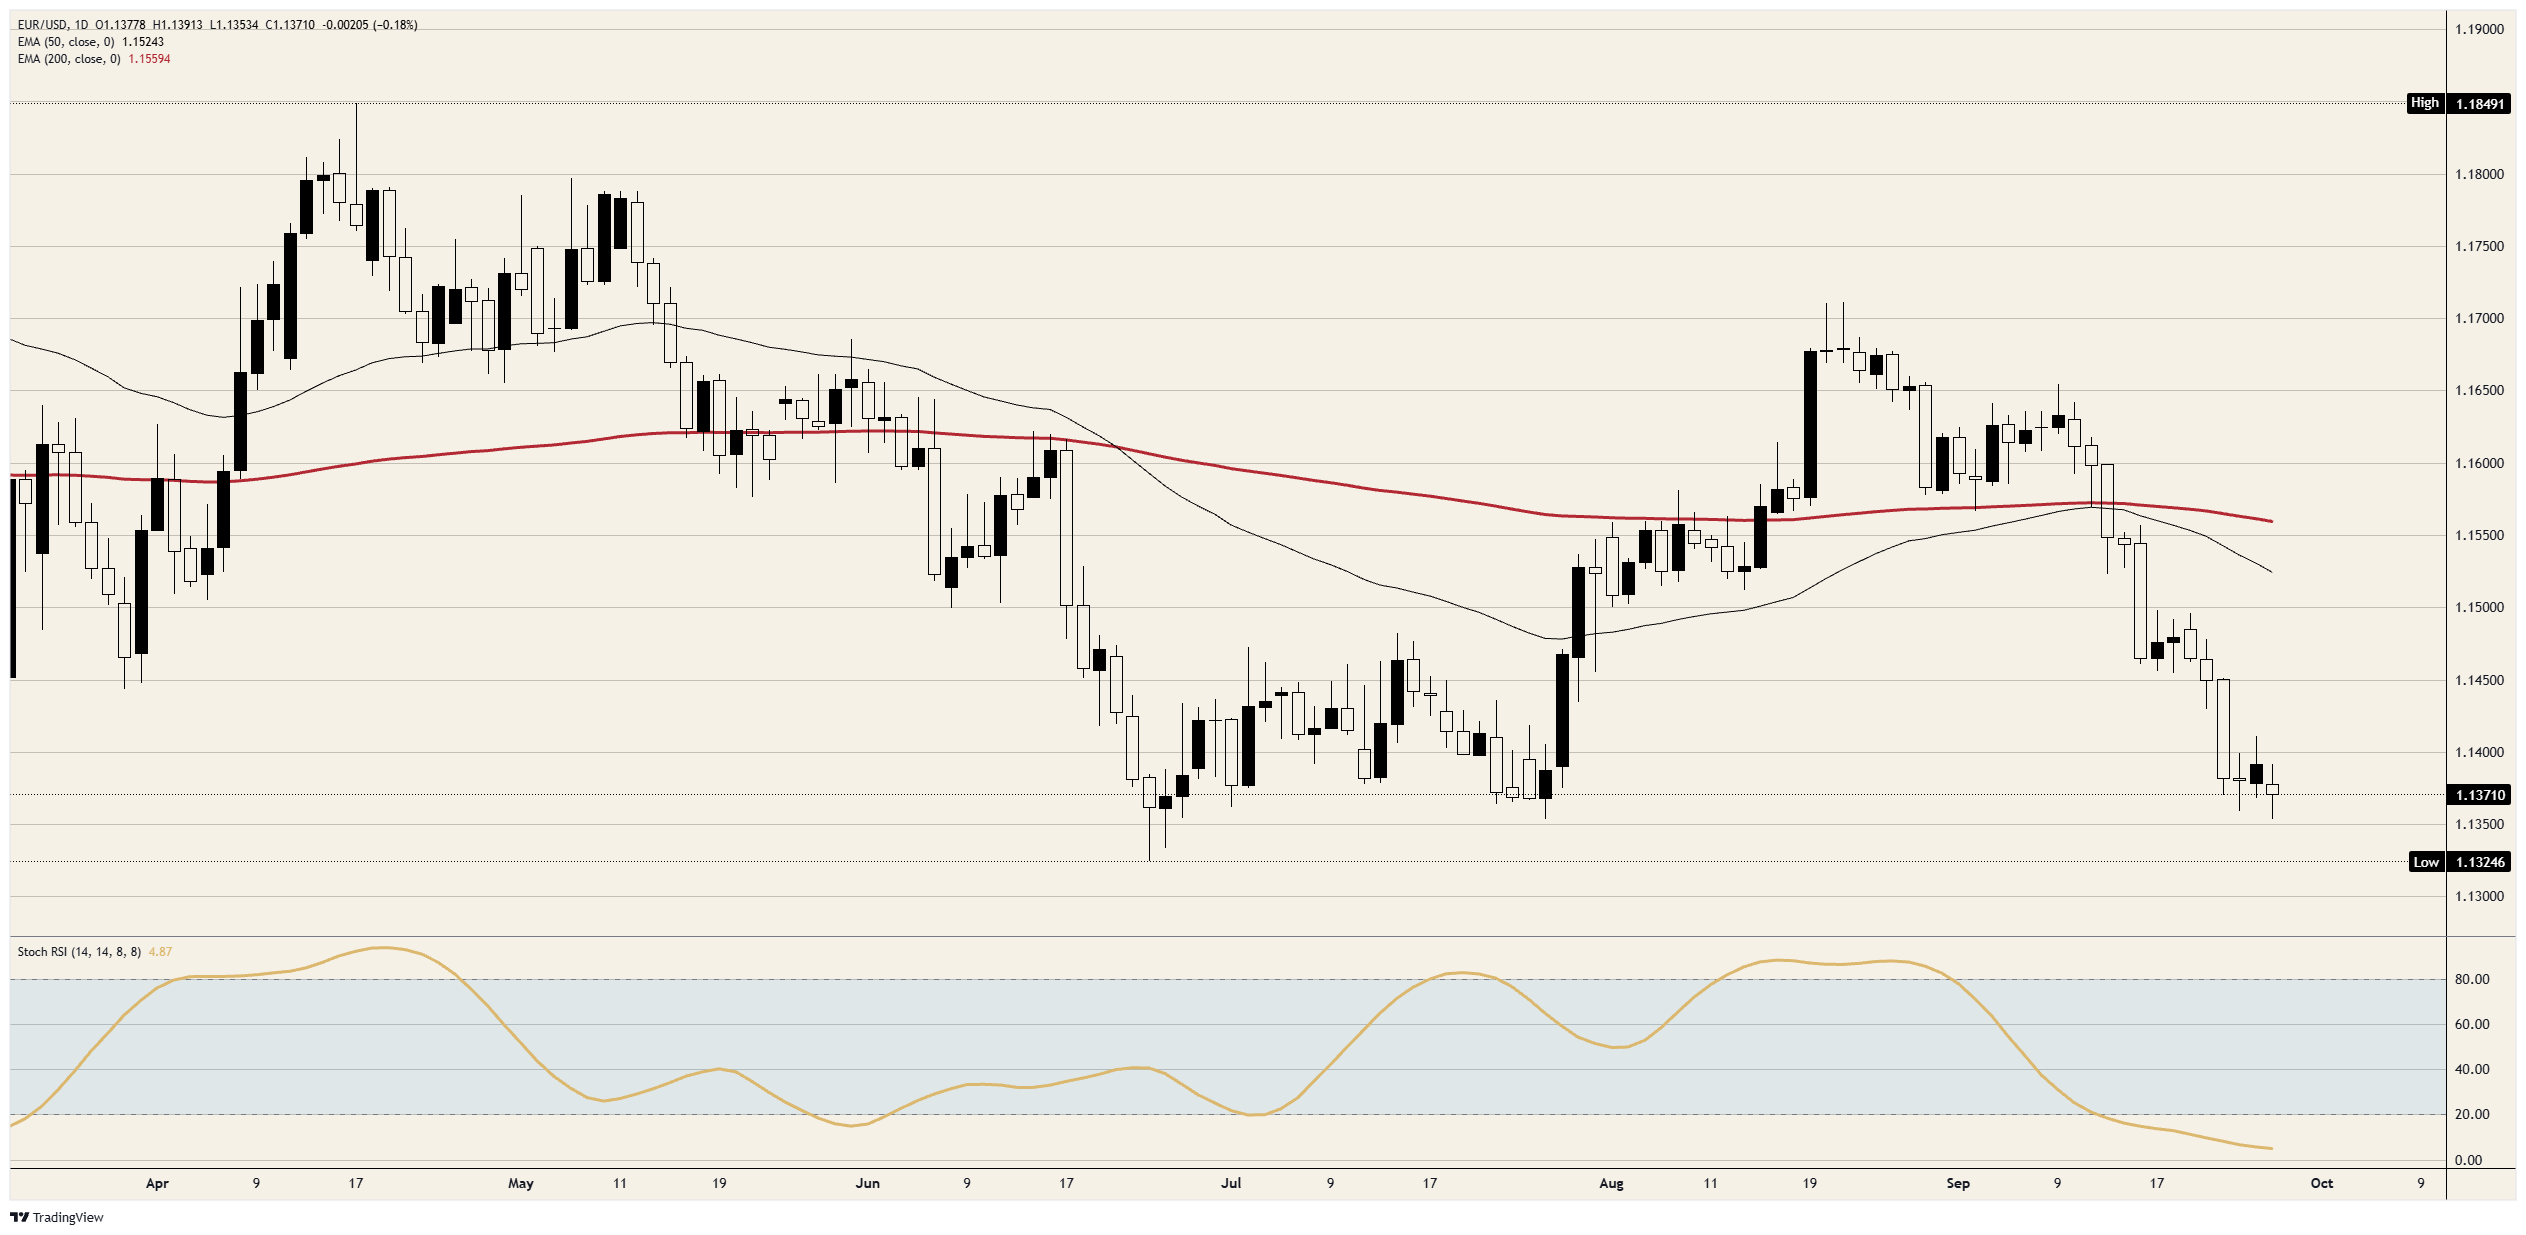
- 欧元兑美元汇率触及1.1350,接近7月低点,反映出欧洲央行对加息持谨慎态度。
- 预计周五公布的欧元区HICP数据将从3.2%同比升至3.6%。
- 欧洲央行当前存款利率为2.50%,下一次政策决定将在10月29日公布。
周一,市场对欧洲央行加速加息的预期被行长拉加德明确否定,欧元/美元再度回落至接近1.1350的7月下旬低位。在跌破1.1400之后,该货币对连续三个交易日收盘价仅略高于这一关键支撑位。拉加德向欧洲议会委员会表示,能源冲击的严重性不容忽视,但鉴于目前尚未出现能源成本向工资传导的迹象,采取温和的政策回应仍是合适的选择。数据显示欧元区8月通胀率为3.2%,能源价格同比上涨14.3%,而欧洲央行9月工作人员预测表明,今年平均通胀率为3.0%,到2027年将回落至2.5%。
拉加德认为债券市场已承担部分紧缩任务
拉加德还指出,自欧洲央行9月会议以来,长期利率已明显上升,这将抑制经济增长,并使能源成本的传导效应低于预期。尽管欧洲利率上升通常对欧元有利,但她认为这已部分缓解了央行的加息压力。市场从中解读出的信号是欧洲央行可能减少加息次数,欧元相对于美元的利差预期也将缩小,而美元受到美联储3.75%-4.00%利率水平的支撑。
欧洲央行于9月10日将存款利率上调至2.50%,这是今年的第二次加息。截至9月24日,期货市场对10月29日再次加息的预期概率约为60%。10月的决议将在美联储决议次日发布,届时欧洲央行决策者将清楚了解与美国利率差距是否进一步扩大。周三的管理委员会会议属于非货币政策会议,议程上并未安排利率决议。
多场欧洲央行讲话先于通胀数据发布
拉加德将于周二GMT11:00和周四GMT13:30再次发表讲话,在周五GMT09:00公布9月初步调和消费者物价指数(HICP)之前,还将有13场欧洲央行官员讲话。总体通胀率预计同比为3.6%,高于此前的3.2%;剔除能源、食品、酒精和烟草的核心通胀预计为2.5%,高于此前的2.4%。核心通胀数据更接近拉加德所称的欧洲央行尚未观察到的第二轮效应,因此若实际数据达到或超过2.5%,将在10月29日前对欧洲央行的温和立场形成考验。
美国方面,核心个人消费支出(PCE)通胀数据将在周三公布,预计同比为3.4%,而9月非农就业数据将在周五GMT12:30发布,比欧元区通胀数据晚三个半小时。欧元/美元将在同一天面临来自美欧利率预期的双重压力。
周五通胀数据发布前的汇率走势
阻力位:周五高点略高于1.1400,自9月23日跌破该水平以来,任何反弹均未能突破这一位置。其上方,1.1450是9月23日失守的水平。
支撑位:1.1350在周一和7月下旬均成功守住。其下方,接近1.1300的6月下旬低点标志着夏季波动区间的底部。
倾向:在1.1400下方维持看空立场,首先关注日线收盘跌破1.1350,随后可能测试1.1300。日线随机相对强弱指数(Stoch RSI)读数约为5,自9月中旬以来一直低于20,这表明在进一步下跌前可能出现反弹。若日线收盘价突破1.1450,则看空观点失效。
欧元/美元日线图
欧元常见问题(FAQ)
欧元是属于欧元区的19个欧盟国家的官方货币。它是仅次于美元的全球交易量第二大的货币。2022年,欧元占全球外汇交易总量的31%,日均交易额超过2.2万亿美元。欧元/美元是最活跃的货币对,约占所有交易的30%,其次是欧元/日元(4%)、欧元/英镑(3%)和欧元/澳元(2%)。
位于德国法兰克福的欧洲中央银行是欧元区的中央银行。欧洲央行负责制定利率和管理货币政策。其主要职责是维持价格稳定,即控制通胀或刺激经济增长。其主要工具是调整利率水平。较高的利率或加息预期通常对欧元有利,反之亦然。欧洲央行管理委员会每年召开八次会议,制定货币政策决策,由欧元区各国央行行长和包括行长克里斯蒂娜·拉加德在内的六名执行委员会成员共同决定。
欧元区通胀数据以调和消费者物价指数(HICP)衡量,是影响欧元的重要经济指标之一。如果通胀高于预期,尤其是超过欧洲央行2%的目标,央行可能被迫加息以抑制通胀。与其他国家相比,相对较高的利率通常对欧元有利,因为它提升了该地区的投资吸引力。
经济数据反映了经济运行状况,可能对欧元产生重要影响。GDP、制造业和服务业PMI、就业数据和消费者信心调查等指标都可能影响欧元走势。强劲的经济表现通常有利于欧元,因为它不仅吸引外资流入,还可能促使欧洲央行加息,从而直接提振欧元。反之,若经济数据疲软,欧元可能走弱。由于德国、法国、意大利和西班牙占欧元区经济总量的75%,这四个主要经济体的数据尤为重要。
贸易平衡是衡量一个国家出口收入与进口支出差额的重要指标。若一个国家拥有大量受欢迎的出口产品,其货币将因外国买家的需求增加而升值。因此,正的贸易余额通常会推动货币走强,而负的贸易余额则可能导致货币走弱。







