


9月24日周四,克利夫兰联邦储备银行行长贝丝·哈马克在克利夫兰联储与欧洲央行联合主办的通胀驱动与动态年会上发表开幕讲话。她强调,维持物价稳定是央行不可推卸的核心职责,并指出当前总需求仍具支撑力,通胀风险呈现上行趋势,而供给端冲击已成为当前货币政策面临的最大挑战之一。她还指出,通胀水平在目标之上持续时间越长,将其拉回2%目标的难度就越大。
此次讲话正值重要的政策窗口期。美联储已于9月16日将联邦基金利率目标区间上调25个基点至3.75%至4.00%,结束了长达近三年的利率静默期。根据最新发布的经济预测摘要,2026年PCE通胀中位数被上调至3.7%,核心PCE通胀中位数则上调至3.4%,年末利率中位数升至4.1%。大多数与会官员认为整体PCE通胀存在上行风险。美元指数当日维持在101附近,处于近两个月的高位区域。市场关注的焦点在于,美联储在完成加息后,如何应对需求端尚未明显降温、供给端扰动持续的局面。
哈马克观点:价格稳定责任不可转嫁
哈马克一直以来都是坚定的通胀鹰派代表人物,7月会议上她曾推动加息25个基点。本次讲话中,她的逻辑分为三个层面。首先是责任层面:央行必须主动承担起稳定价格的责任,不能寄希望于供给端自行修复后通胀自然回落。其次是现状层面:当前经济产出与需求仍具支撑力,通胀水平居高不下,整体风险偏向于上行。最后是时间成本层面:偏离通胀目标的时间越长,通胀预期、定价机制和工资合同就越容易固化高通胀,从而增加后续纠偏的难度。
她的立场与此前保持一致。8月时她曾指出,今年通胀可能维持在3%左右,明年有望回落至2%区间中段,但当时利率水平尚未形成足够约束力。她多次强调,如果等到通胀在经济体系中根深蒂固后再采取行动,所需的政策调整将更为剧烈。此次讲话中她并未明确表示下一次会议必须加息,但其风险判断十分清晰:她更关注的是通胀长期高位运行的成本,而非将就业缺口视为更紧迫的政策约束。
数据观察:通胀回落速度慢于就业改善
官方数据与点阵图显示的是温和上修,而非趋势性转变。美国7月PCE同比为3.7%,核心PCE为3.3%;8月CPI同比3.4%,核心CPI为2.4%,当月整体环比上涨0.4%,核心环比上涨0.3%。克利夫兰联储截至9月23日的即时预估显示,8月PCE同比约为3.8%,核心PCE约为3.4%;9月PCE同比约为4.0%,核心PCE约为3.5%。8月的正式PCE数据将在9月30日公布,届时市场将据此验证即时预估是否偏高。
当前就业市场提供的是缓冲,而非通胀已受控的证据。8月美国失业率维持在4.1%,非农就业新增16.2万人,劳动参与率回升至61.6%。点阵图将2026年失业率中位数从6月的4.3%下调至4.1%,实际GDP增速中位数从2.2%上调至2.3%。多数成员同时上调了增长预期、下调了失业率预期,并上调了通胀和利率路径。在政策考量中,就业恶化的风险权重正在下降,而通胀持续高位的风险权重则在上升。圣路易斯联储主席穆萨莱姆近期也指出,持续的需求压力与反复出现的供给冲击仍在推高通胀风险,若不采取进一步紧缩措施,18个月后通胀大幅高于2%的可能性要高于回到目标的可能性。
为何供给冲击成为政策难题
哈马克之所以单独强调供给冲击问题,是因为传统货币政策工具与这类冲击存在错配。利率可以有效抑制需求,但无法直接修复石油、运输或中间投入品的中断问题。如果供给冲击是一次性的,央行可以在预期稳定的情况下观察其自然消退。但如果冲击反复出现,或需求端将相对价格上升扩散为更广泛的通胀,央行选择“看穿”这一过程,就可能导致高通胀被固化。
当前政策的难点不在于识别冲击来源,而在于判断冲击是否已经改变了价格调整的节奏。由于总需求仍有支撑,企业更容易将成本上升转嫁给消费者。通胀在高位停留时间越长,工资合同、租金条款和出厂价格就越可能基于更高的通胀基准重新设定。哈马克的时间成本逻辑正是基于这一路径依赖:政策可以不明确承诺下一次会议的具体行动,但不能默认时间会自动帮助实现2%的通胀目标。
美元指数日线走势分析
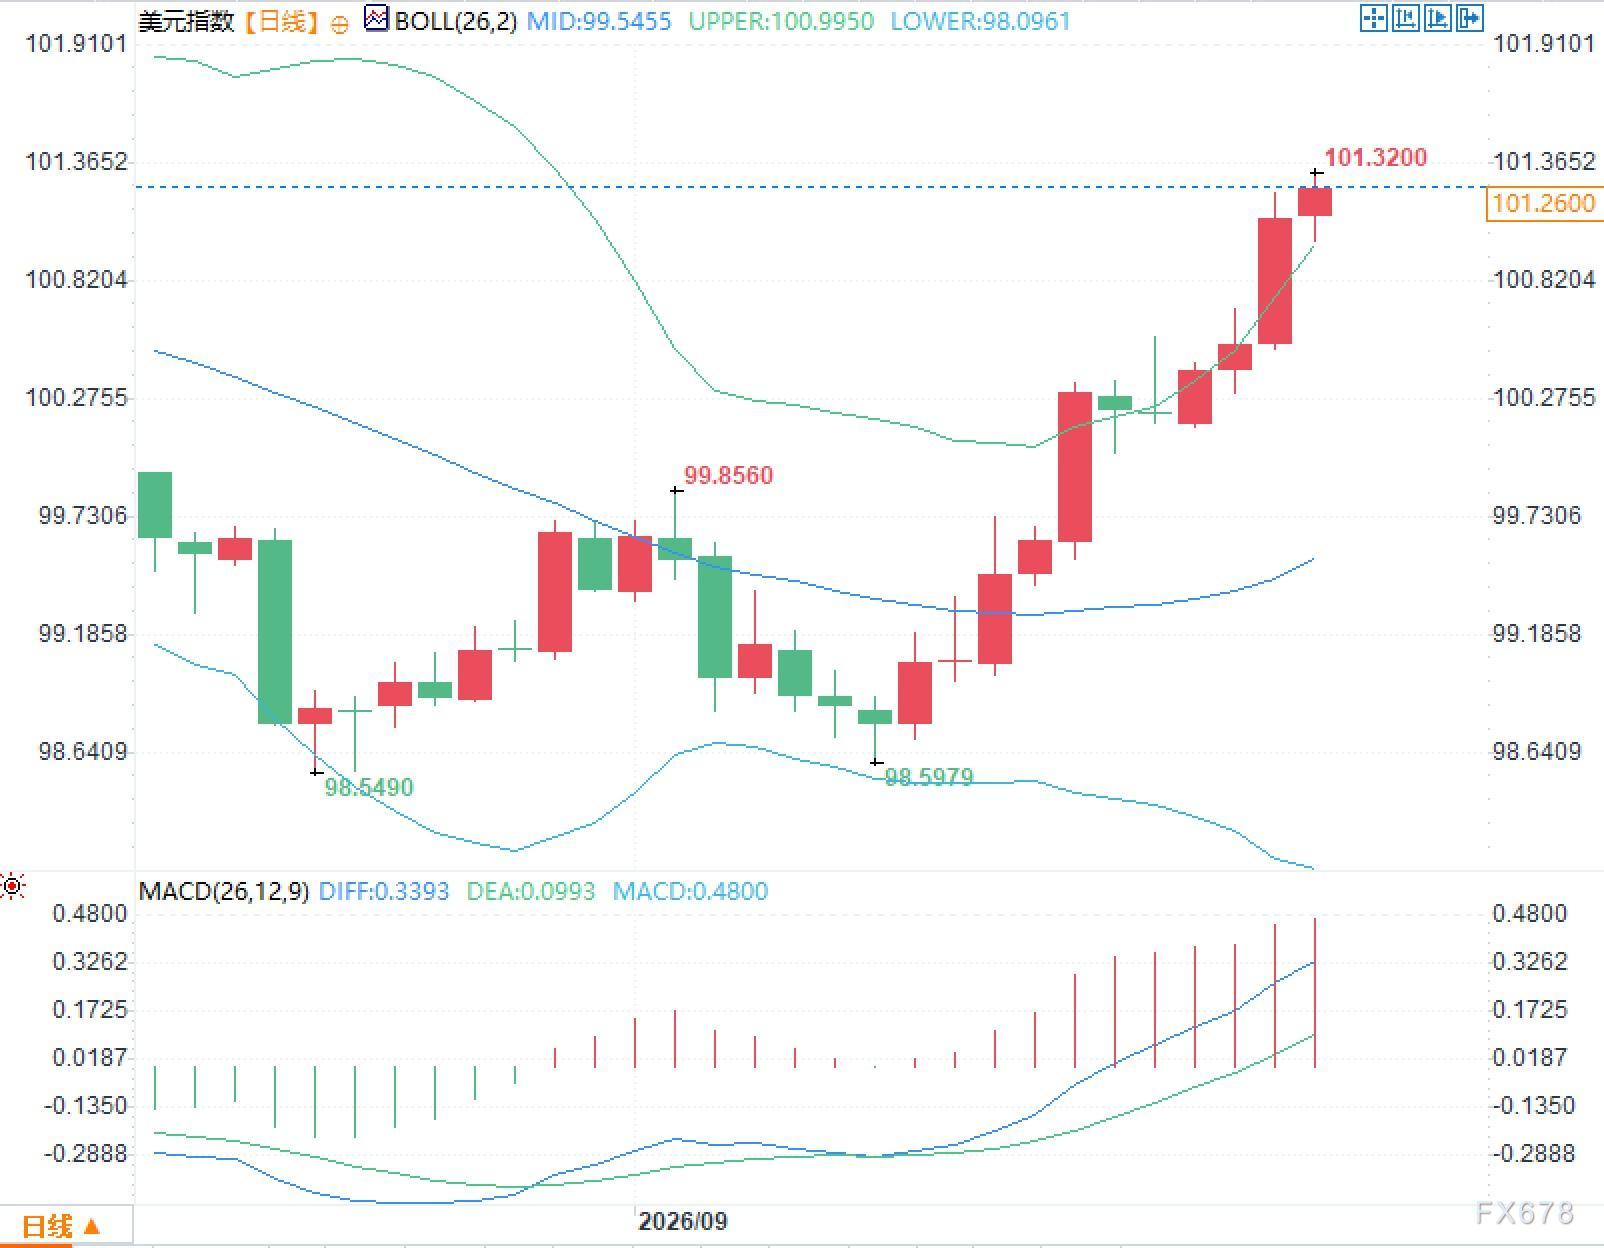
从日线图来看,美元指数自8月下旬触底反弹后,近期运行于101附近。布林带中轨位于99上方,上轨接近101,下轨在98上方。价格目前处于上轨之外,布林带带宽在经历收缩后重新打开。MACD指标显示,DIFF线位于DEA线之上,柱状图处于零轴上方。
常见问题解答
问题一:哈马克此次讲话是否意味着下一次加息已在计划之中?
答:讲话明确传递的是通胀风险的上行倾向以及央行的职责边界,并未明确表示下一次会议必须加息。她强调通胀风险偏向上行、供给冲击难以缓解、通胀高位停留时间越长纠偏成本越高。这些观点与点阵图中位数4.1%的利率路径一致,但个人观点不能直接等同于委员会的决策安排。
问题二:面对供给冲击,利率工具如何影响通胀?
答:利率无法直接修复供给端的中断问题,但可以通过抑制需求端的扩张,防止相对价格上升演变为全面通胀。委员会需要判断冲击的持续性以及价格调整行为是否发生根本性变化,而不是在需求与供给之间做简单选择。工具错配正是为何多位官员反复强调“时间成本”的原因。
问题三:为何在就业数据平稳的背景下,通胀仍是政策重点?
答:8月失业率维持在4.1%,非农新增就业16.2万人,点阵图同步下调失业率预期、上调增长预期。当前就业市场尚未构成政策转向的硬性条件,而PCE仍明显高于2%的目标水平。在这一组合下,官员更关注通胀长期高位运行对通胀预期和合同定价机制的侵蚀。







