


- 受伊朗霍尔木兹海峡相关提议影响,美元/日元短线回落,随后反弹至157.50上方并触及200日均线。
- 日本央行基准利率为1.25%,与美联储利率中值差距为2.625个百分点。
- 市场预期美联储利率在12月前将升至接近4.2%,目前为3.875%。
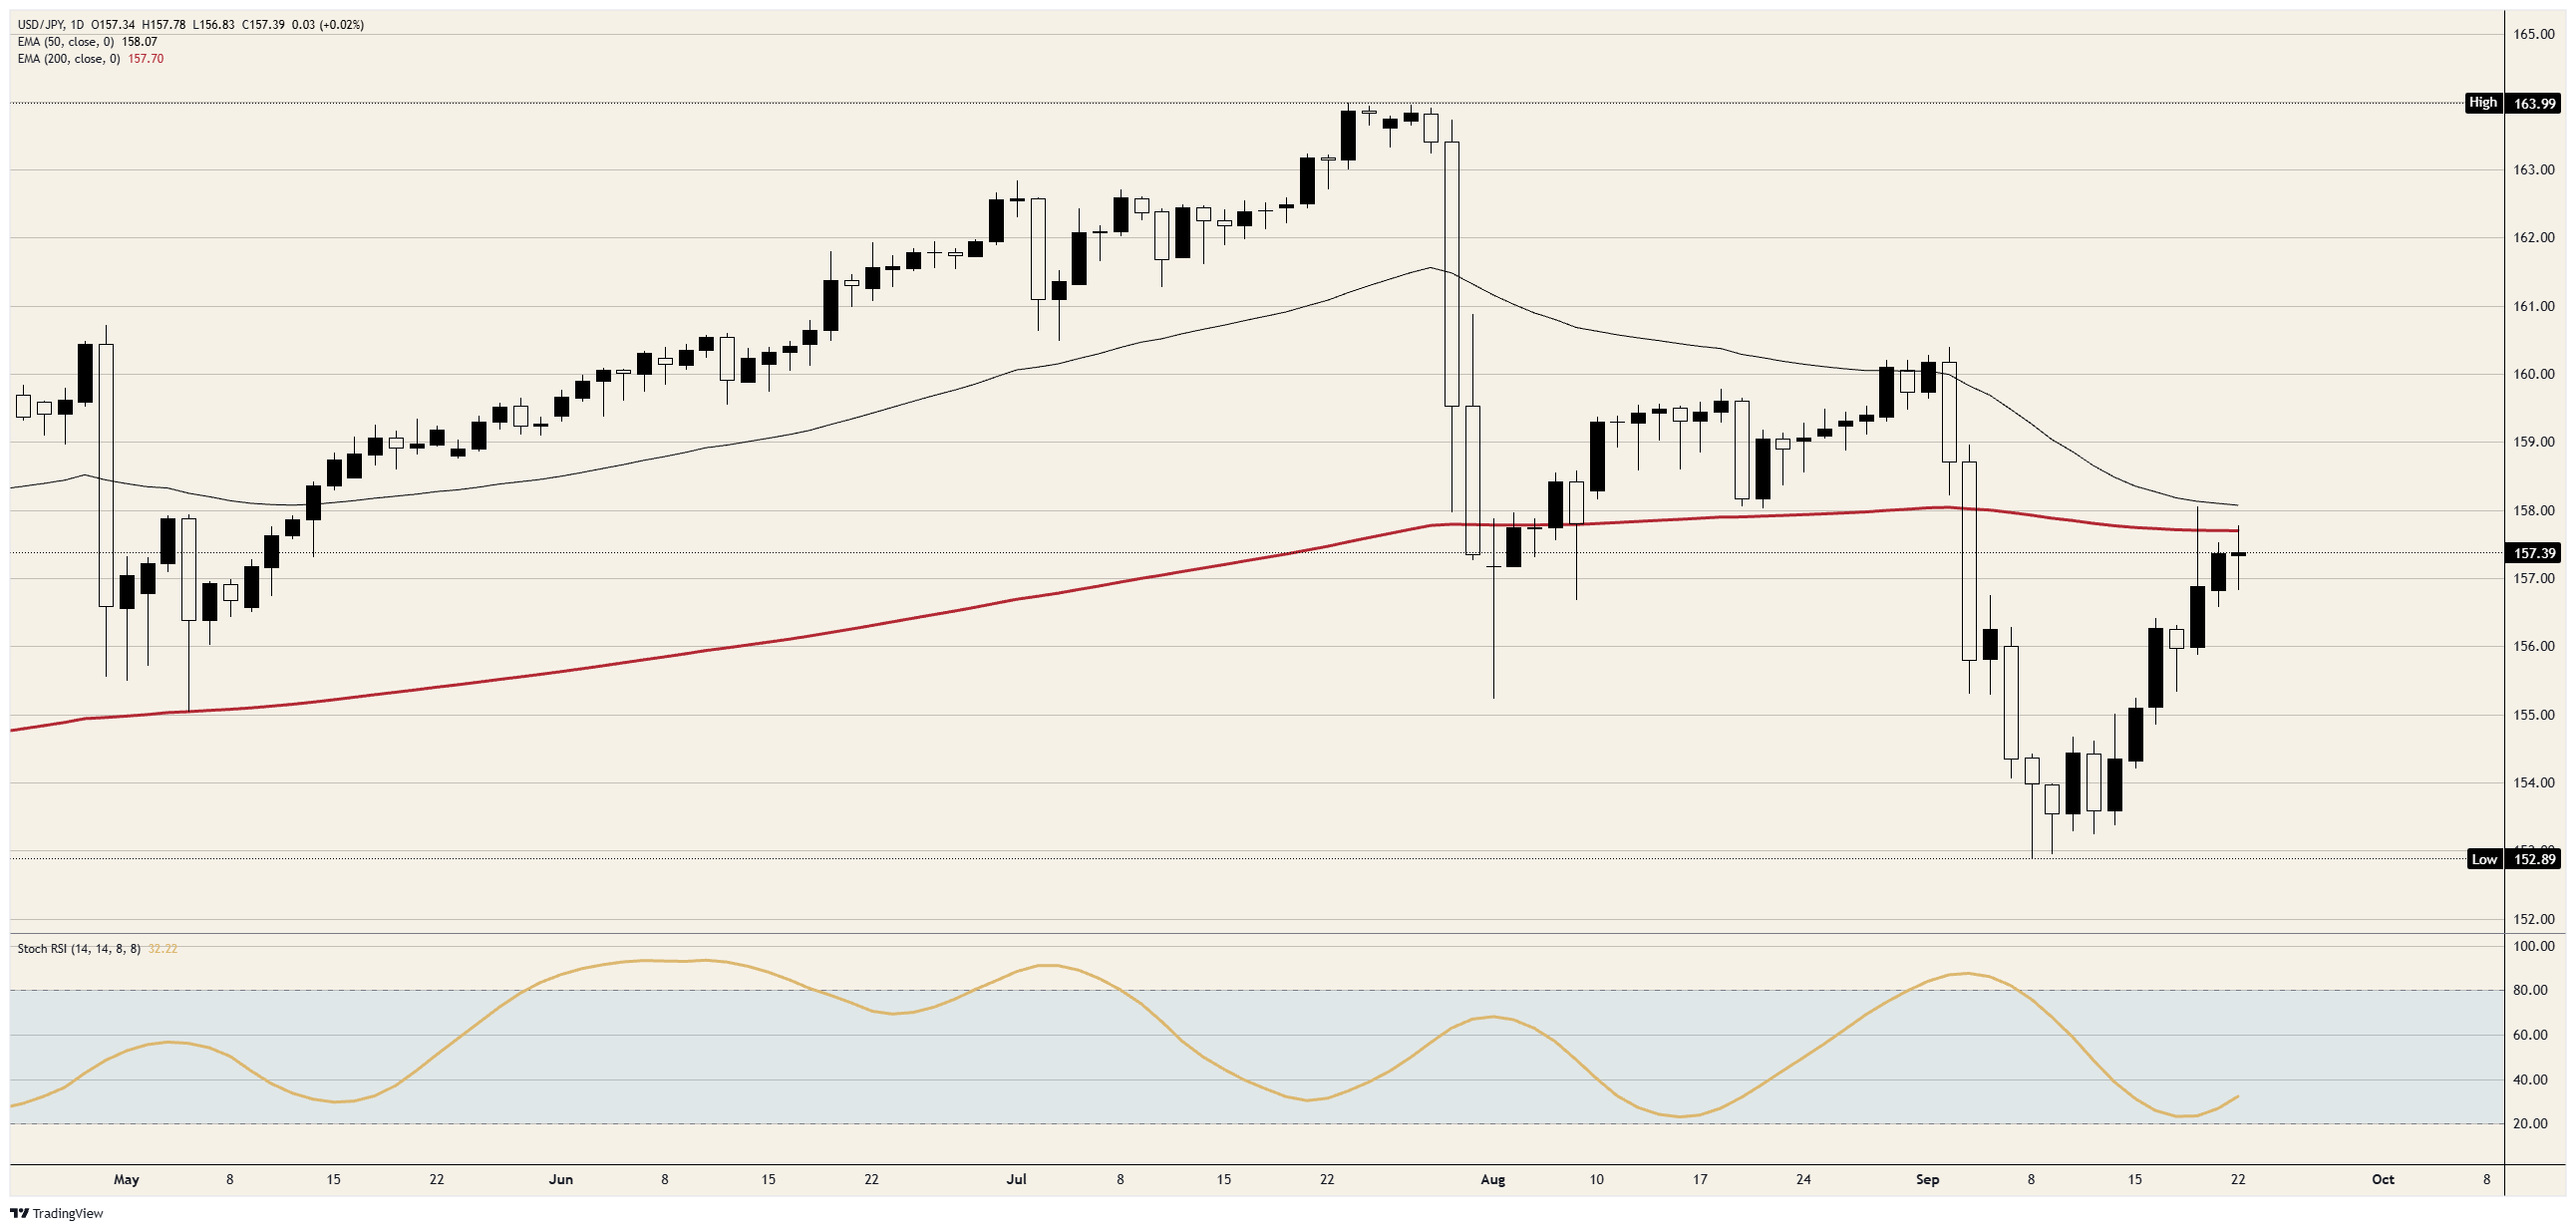
原油价格下降理论上应有利于日元走势,因日本几乎完全依赖进口原油。然而,周二这一利好效应仅短暂出现。此前有消息指出伊朗提议重新开放霍尔木兹海峡,美元/日元一度下探至接近157.00水平,随后迅速反弹至157.50附近震荡。该货币对盘中高点再次触及200日均线,且自9月18日日本央行加息以来,每日低点呈现逐步抬高趋势。
油价回落,利差结构未变
由于日本以美元计价进口原油,油价下跌意味着为支付进口所需卖出的日元减少。据伊朗一名高级官员向路透社和共同社透露,如果美国减少军事施压并解除对伊朗港口的封锁,伊朗将在一周内重新开放海峡。特朗普总统周二在联合国表示,双方正朝着达成协议的方向迈进,此番言论发布前,他刚刚重申,若谈判失败,将对伊朗采取强硬措施。
周二,布伦特原油维持在每桶100美元附近。伊朗议长穆罕默德-巴盖尔-卡利巴夫当天强调,伊朗不会屈服于外部压力,因此市场将这一提议视为附带条件的方案,而非实质性开放。条件性提议无法影响日本本月需支付的能源账单,也未改变美元与日元存款的利差结构。日元因这一消息获得的上涨动能,仅足以促使交易员重新评估利差因素。
波士顿联储主席支持进一步加息,日本央行内部仍有分歧
波士顿联储主席柯林斯周一明确支持9月16日的加息决定,并预计年底前还将再加一次,之后利率将维持稳定至2027年;她在周二再次表达了对加息的支持。尽管她直到2028年才拥有美联储利率决策委员会的投票权,但其观点与美联储中值预测一致,即年底利率将达4.1%。市场期货价格则反映,预期12月利率将接近4.2%,略高于美联储自身预期。
日本央行于9月18日以7:2的投票结果将利率上调至1.25%,为1995年4月以来最高水平,其中浅田和佐藤两位委员投下反对票,主张维持1%不变。美元存款相较日元存款的利差优势达2.625个百分点,这意味着只要利差存在,套利交易仍有空间。一方央行多数委员倾向进一步行动,而另一方央行内部仍存在分歧。
东京周四恢复交易,迎来美联储密集发声
日本市场因公共假日休市至周三,周四恢复交易,届时将公布初步制造业数据,预期值接近54.8。强劲的数据可能支持日本央行再次加息,但9月18日已有两票反对,使得市场怀疑短期内不会再次加息。假期期间流动性较低,通常为日本买入日元的时机,而周五已有官员与交易员确认汇率情况,这通常是干预前的信号。随着周四东京银行全面回归,任何买入行为的影响可能减弱,因市场上可交易资金增多。
美元方面则将迎来密集消息。纽约联储主席威廉姆斯将于周四GMT08:10及周五GMT09:15发表讲话,克利夫兰联储主席哈马克将在周四GMT12:50及周五GMT18:00发言。费城联储主席保尔森将于周四GMT13:00讲话,而周四GMT12:30将公布每周初请失业金人数,预期为201K,前值为196K。若每位支持加息的美联储官员释放鹰派信号,在日本央行未采取行动的情况下,将进一步扩大利差,这也是美元/日元持续上行的原因之一。
技术位与市场倾向
阻力位:200日均线位于157.50上方,周二高点曾触及该水平,自9月初以来日线收盘价尚未突破此位。紧随其后的是158.00,周五汇率核查消息发布当日反弹受阻于该点位。
支撑位:周二低点略高于157.00,这是连续第三个更高低点。下方156.50为周一低点,而156.00则是日本央行决议前的交易位。
市场倾向:156.50上方偏多。第一目标位为158.00,第二目标位为159.00,该水平是9月初下跌前的交易位。日线随机指标显示当前值为32,正从底部回升,对美元有利。风险点在于东京市场,因158.00附近正是周五官员核查汇率时所在点位。若日线收盘跌破156.50,则多头判断可能错误。
美元/日元日线走势图
日元常见问题(FAQ)
日元(JPY)是全球交易最活跃的货币之一。其价值主要取决于日本经济基本面、日本央行货币政策、日美债券收益率差异以及市场风险情绪等因素。
“日本央行的核心职责之一是货币管理,因此其政策变动对日元影响深远。日本央行有时会干预外汇市场,通常是为了压低日元汇率,但因涉及主要贸易伙伴的政治因素,此类操作较为谨慎。过去十年,日本央行长期维持超宽松政策导致日元贬值,但2024年开始逐步退出宽松政策,为日元提供了一定支撑。”
过去十年,日本央行坚持超宽松货币政策,导致与其他主要央行(尤其是美联储)政策分歧扩大,从而推高美日10年期国债利差,这对美元/日元形成支撑。但2024年以来,日本央行逐步退出宽松政策,同时其他央行开始降息,这使得日美利差趋于收窄。
日元通常被视为避险资产。在金融市场波动加剧时,投资者倾向于买入日元以规避风险,因此日元往往在避险情绪升温时对其他货币升值。







