


短端收益率已明显超前于政策利率
两年期美债对政策预期最为敏感。自2月低点以来,该期限收益率累计上行约140个基点。当时市场仍在预期降息路径,如今已转向紧缩预期。目前两年期收益率明显高于政策利率上限,表明短端已提前反映部分后续加息幅度。
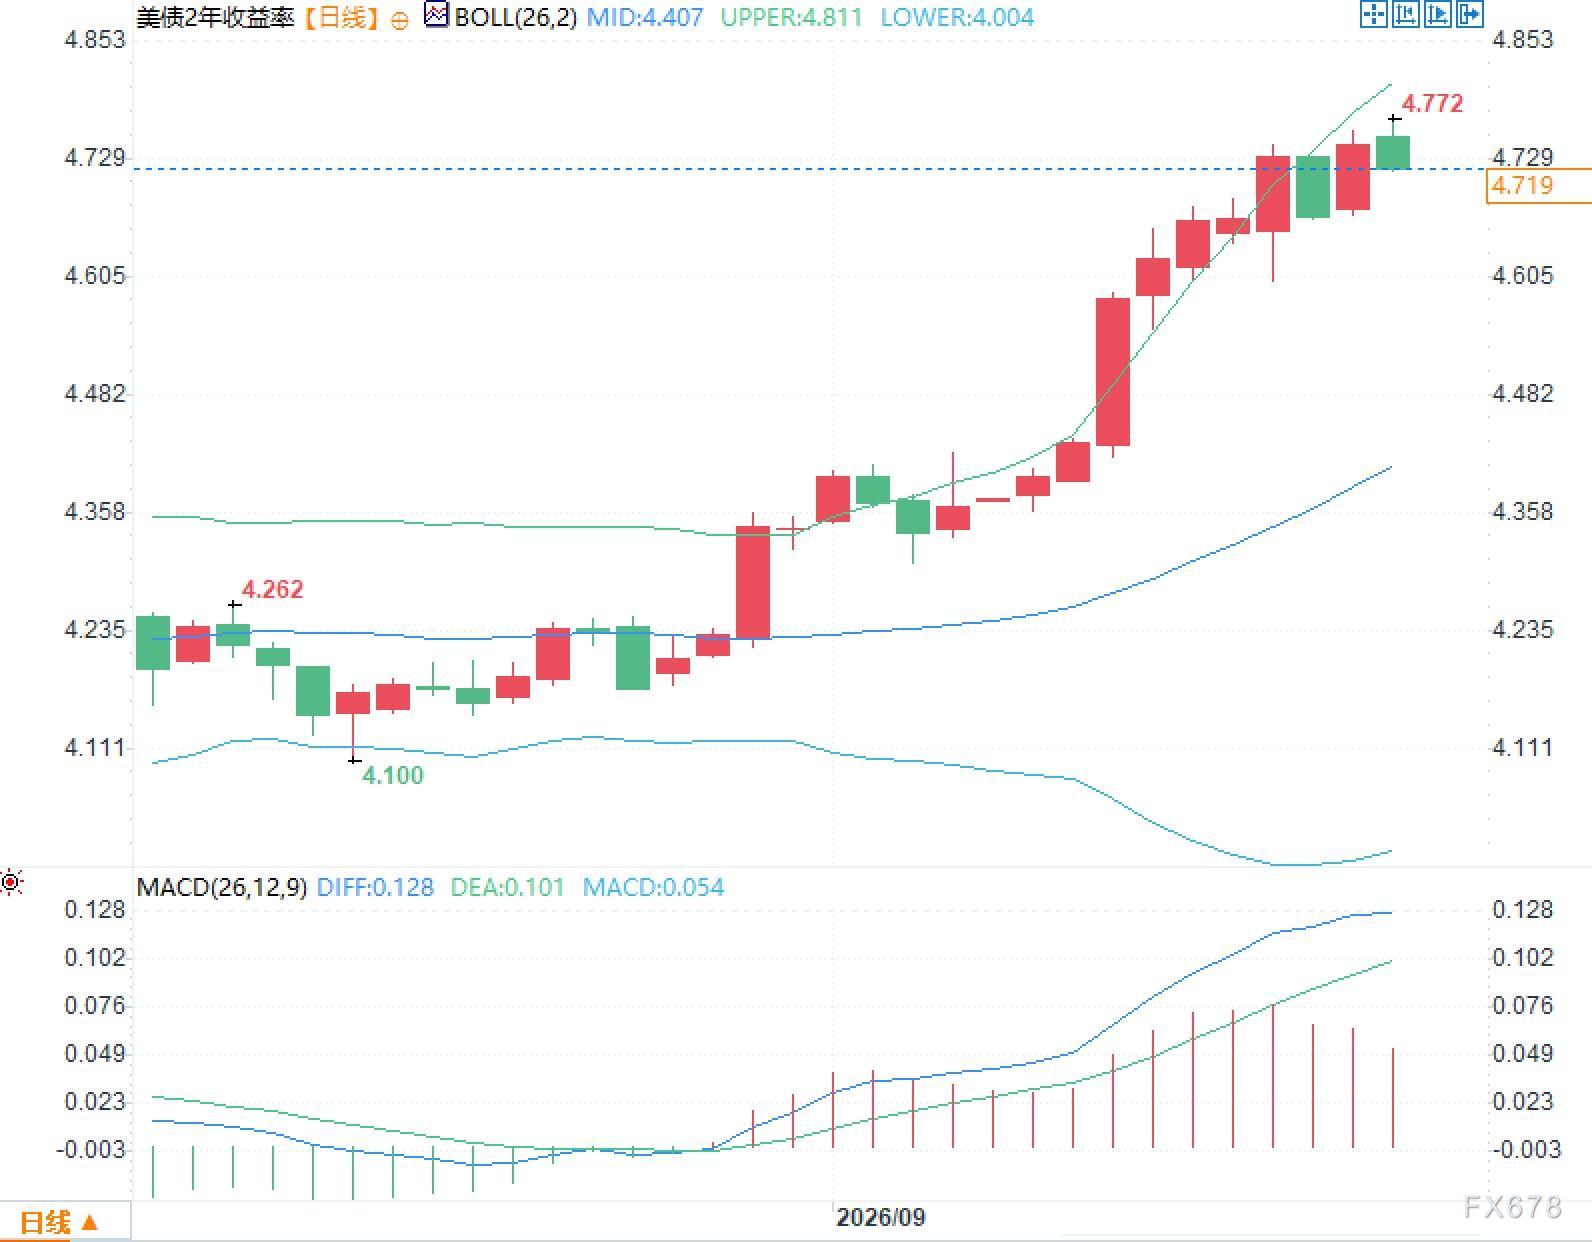
担保隔夜融资利率期货显示,未来一年仍隐含约80个基点的额外紧缩。互换合约对2027年9月政策利率的定价约为4.68%。与此同时,两年期收益率约4.72%至4.75%,已接近甚至超过部分远期政策利率隐含水平。WisdomTree投资指出,若观察整条曲线中哪一段收益率可能已走得过远,短端尤为突出;两年期明显高于现行联邦基金利率,说明前端已领先于官方设定。
这一讨论不等于方向预判。短端票息相对丰厚、久期较短、对长端剧烈波动的暴露更低,是机构将配置重心前移的结构性原因。价格能否回升,仍取决于通胀回落速度与政策路径是否低于当前隐含水平,这两项尚未确定。
点阵图与市场隐含路径存在分歧
9月16日,联邦公开市场委员会将联邦基金利率目标区间上调25个基点至3.75%至4.00%,为2023年以来首次加息,投票一致通过。主席凯文·沃什在会后表示,此次调整相当于取消一剂宽松,并指出金融与信用条件需更贴近最终目标。经济预测摘要中值显示,年末适当政策利率为4.1%,2027年仍为4.1%,对应年内再加一次后长期维持。个人消费支出物价指数预期为2026年3.7%、2027年2.3%;实际GDP增速预期为2.3%,失业率预期为4.1%。沃什本人未提交点阵,并强调不以预先承诺替代数据检验。
市场路径比点阵更为陡峭。部分机构提示,若通胀粘性超预期,政策利率存在升至5%以上的可能。关键在于一年后终端利率的置信区间;历次加息周期中,市场往往低估最终加息幅度。再加三次的定价概率偏低,短端更容易形成可讨论的价值比较。两种表述并存,说明终端利率仍是分布,不是单一数值。
拍卖与官员讲话将考验短端承接能力
美国财政部定于9月22日拍卖690亿美元两年期国债,9月23日拍卖700亿美元五年期国债。规模与近期月份相当,市场更关注间接投标比例、投标倍数以及发行利率与当次预发行的偏离情况。短端配置是否只是口头共识,将在投标结构中留下痕迹。
本周纽约联储主席约翰·威廉姆斯将在国债市场会议上发表讲话,克利夫兰联储主席贝丝·哈马克将在通胀驱动与动态会议上致辞。哈马克此前指出通胀持续高于目标已久,并认为金融条件尚未明显收紧。威廉姆斯更强调数据依赖,认为当前政策是否足以在一两年内将通胀拉回目标,尚无明确答案。两人措辞倾向不一致,任何偏鹰或偏鸽言论,都可能影响10月与12月会议的隐含概率。先锋领航欧洲多元资产指出,固定收益基准正在被重新构建;美国市场出现从股票向债券的轮动,欧洲仍视债券为待开发资产配置。
地缘冲突与增长韧性形成双向扰动
中东与乌克兰冲突持续,能源价格成为短端定价的外部变量。西得克萨斯中质原油近期自每桶100美元上方回落至约93美元,表明供应预期与风险溢价仍在快速变化。油价若再度上涨,可能推高通胀预期,并抬升美联储所需加息上限;若冲突出现缓和迹象、原油流动改善,短端加息溢价也可能回落。
增长一侧同样不是单向运行。沃什称此次加息是取消一剂宽松,言下之意是政策尚未被委员会视为已有效压制总需求。美国银行策略团队指出,需准备政策利率高于当前市场中枢的情形。Allspring全球投资认为,沃什在杰克逊霍尔关于物价稳定的表态后,该机构提高了债券持仓,近期会议进一步强化了其对中段久期的关注。
真正需要关注的是三组可验证变量:短端收益率与政策利率、远期隐含利率之间的缺口是否收窄;拍卖认购结构是否稳定;能源与通胀数据是否改变终端利率分布。缺口可以因通胀回落而收窄,也可能因加息路径被上调而扩大。
常见问题解答
问题一:美债两年期收益率明显高于政策利率,是否说明短端已经充分计价?
答:不能等同于完全计价。4.72%附近的两年期收益率高于3.75%至4.00%的政策区间,也接近部分2027年远期隐含水平,说明加息预期已被大量计入。但期货仍隐含约80个基点后续紧缩,点阵中值仅指向年内再加一次后维持。缺口反映的是概率分布,不是最终结果。
问题二:为何机构更关注短端而非长端?
答:两年期对政策路径弹性最高,久期较短,受期限溢价和财政供给冲击相对较小。长端同时定价增长、通胀风险溢价和发行规模,波动来源更多。短端被用于比较票息与隐含政策利率,并不等于回避长端风险。
问题三:本周哪些信息最可能影响短端定价?
答:690亿美元两年期与700亿美元五年期国债拍卖的认购结构,以及威廉姆斯、哈马克的政策表述。若投标偏弱或官员强调通胀上行风险,隐含加息路径可能再次上修;若油价继续下跌、拍卖顺利,短端溢价也可能回落。







