


8月公布的美国零售与通胀数据显示出全面回暖的迹象,彻底扭转了7月的疲软局面,呈现出明显的V型反弹:
整体零售销售环比:实际增长1.2%,远高于市场预期的0.8%,相比7月的-0.6%实现了强劲回升,显示出消费市场的快速复苏。
阿
核心零售销售环比:实际增长1.4%,远超预期的0.5%,较7月的-0.3%显著改善,表明剔除汽车和加油站后的基础消费也呈现火热态势。
零售销售同比:录得6.01%的同比增长,较上月的5.01%进一步提速,体现出美国居民消费的持续韧性。
结构拆解:剔除通胀后的真实消费增长
整体(增长1.2%)与核心(增长1.4%)零售数据的同时回升,说明无论是受高利率影响较大的大宗商品,如汽车,还是日常消费和餐饮等非耐用品,都在8月迎来全面增长。
同时,剔除物价因素后的实际购买力显示:名义整体增长1.2%减去CPI 0.4%,实际增长约为0.8%。
名义核心增长1.4%减去CPI 0.4%,实际增长约为1.0%。
这表明,8月的消费增长并非完全由通胀推动,而是美国居民在真实消费更多商品与服务。
第三季度GDP中的个人消费支出(PCE)因此获得了坚实支撑。
跨资产联动逻辑:从CPI“利空释放”到零售“软着陆预期”
本次零售数据公布后,资产价格走势延续了此前CPI数据公布时的逻辑:
“利空释放”效应显现,尽管CPI显示通胀略有回升,但增幅有限,市场已将未来可能的加息或长期高利率环境充分定价。
由于短期紧缩政策已成共识,市场对远期通胀失控的担忧明显减弱,形成了典型的“利空释放”氛围。
经济韧性缓解资产估值压力零售数据再次印证了美国经济可能实现“软着陆”甚至“不着陆”的趋势。强劲的基本面支撑了较高的利率环境,市场对经济衰退的担忧大幅缓解。
风险偏好并未因高利率而下降,反而受益于企业盈利预期的增强,权益资产的估值压制作用明显减弱。
此前美债收益率大幅上升的一个原因是市场担忧美国的偿债能力,但强劲的消费数据大幅缓解了这一担忧,主权信用风险溢价收窄,推动投资者重新配置无风险资产,进而压低了国债收益率。
通胀预期下降导致实际利率的期现溢价减少,同时主权信用风险的降低也进一步压低实际收益率,从而为黄金带来了机会成本的改善。
总结与展望
零售数据与此前CPI数据共同构建了“经济强、通胀稳、衰退远”的市场环境:
对于美联储而言:加息有助于控制通胀不确定性,甚至可能促使国债利率回落。长期美债收益率=未来短期利率均值预期+期限溢价,其中期现溢价来源于对经济增长的不确定性和通胀风险。加息压低通胀,而零售数据缓解增长担忧,最终导致期现溢价下降,美债收益率走低。
对于市场而言:市场正从对“高利率压制估值”的恐慌中转向“强劲基本面缓解高利率影响”的理性定价阶段,权益资产与黄金等大类资产因此展现出较强的抗压与反弹能力。
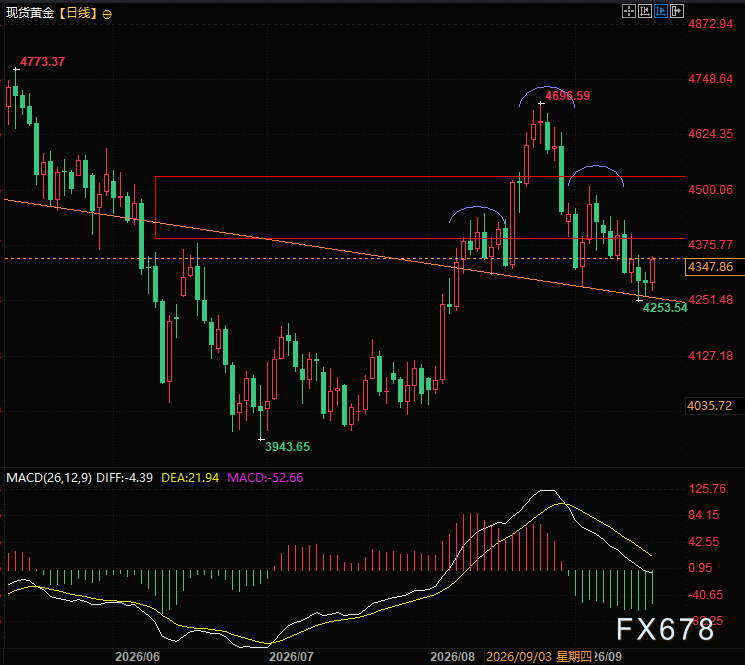
(现货黄金日线图,来源:易汇通)
北京时间21:02,现货黄金报4346美元/盎司。







