


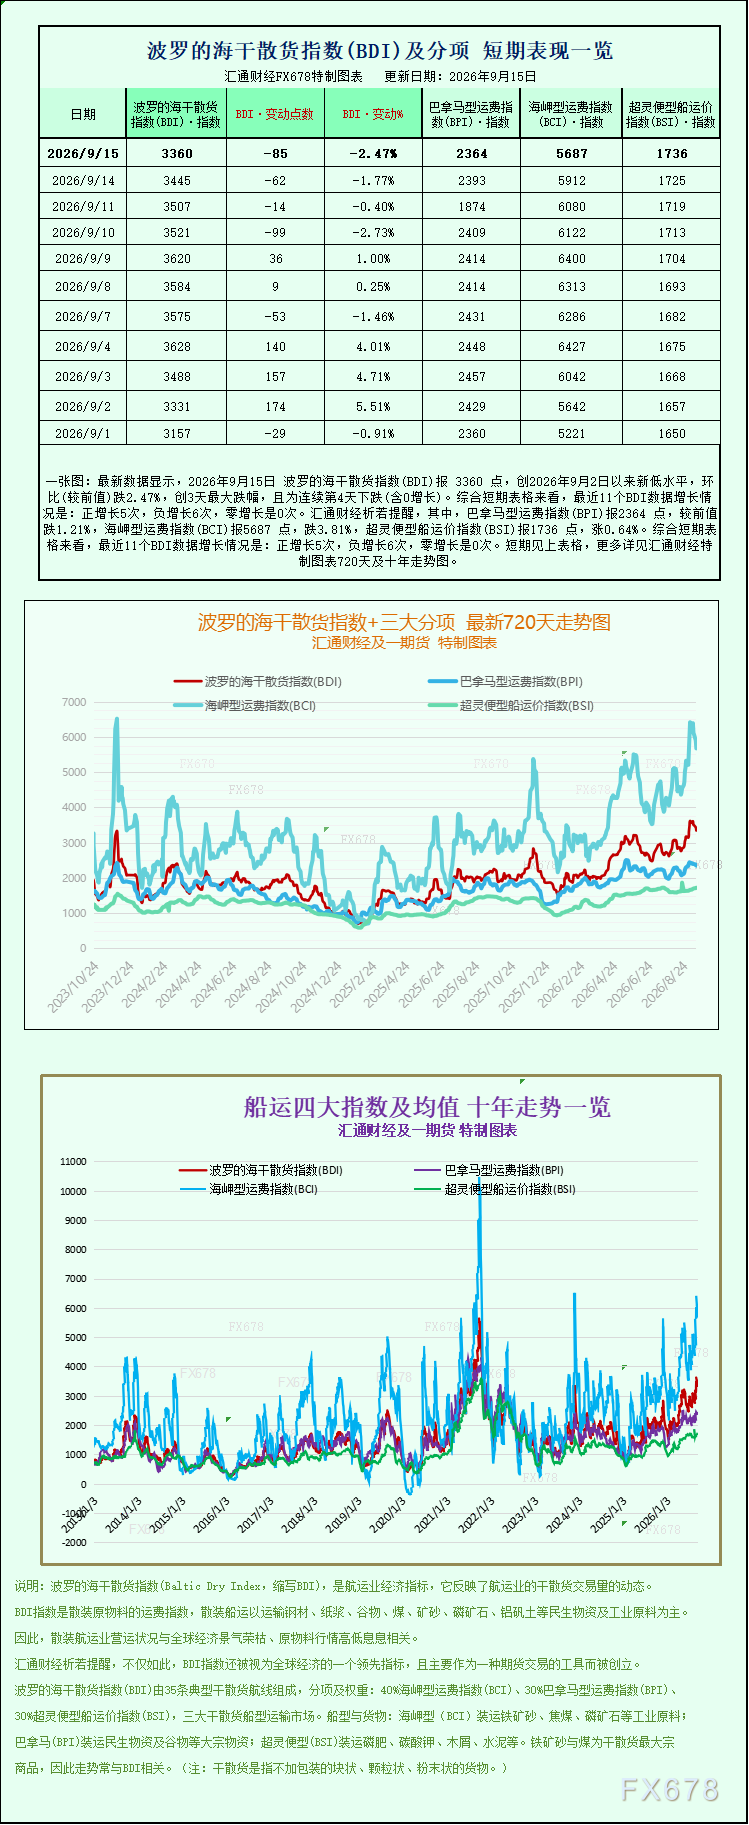
2026年9月15日,最新航运市场数据显示,国际干散货运输市场迎来显著调整,波罗的海交易所发布的干散货运费指数在当日大幅回落,跌至近三周以来的最低水平。此次指数下跌并非整体市场全面走弱,而是呈现大型船型运费明显下滑、中小型船型保持相对坚挺的结构性分化态势。其中,海岬型与巴拿马型船运价下跌成为拖累整体指数的主要因素,反映出当前全球干散货海运需求的阶段性放缓。
数据显示,反映海岬型、巴拿马型及超灵便型三大主流船型运价走势的波罗的海干散货指数在当日下跌85点,跌幅达2.5%,最终收于3360点,终结了此前短期的震荡整理走势,创近三周新低。作为全球干散货运输市场的核心指标,BDI指数的变动直接关联铁矿石、煤炭、粮食等大宗商品的海运活跃度,此次大幅下滑,也预示着全球基础原材料海运需求出现阶段性收缩。
在各类船型中,以远洋大宗运输为主的海岬型船跌幅最为显著,成为拖累指数的最大因素。数据显示,海岬型船运费指数单日下跌225点,跌幅达3.8%,最终收于5687点;对应日均收入方面,主营15万吨级铁矿石、煤炭等大宗原料远洋运输的该类船舶,日均盈利减少2047美元,最新日均收入为48072美元,盈利空间明显收窄。
海岬型船运价下滑的主要原因在于上游大宗商品市场供需疲软。近期铁矿石期货价格连续五个交易日下行,市场交易情绪持续降温。同时,焦炭价格逆势上涨,压缩了钢厂利润,导致采购与生产意愿下降,铁矿石补库需求减弱。作为海岬型船的核心运输货种,铁矿石海运需求下滑直接冲击船运订单。叠加远洋航线运力供给相对充足,供需失衡进一步加剧运价下行压力。
除海岬型船外,主攻中短途运输的巴拿马型船运价也持续走弱,对整体指数形成拖累。数据显示,巴拿马型船运费指数下跌29点,跌幅1.2%,最终报2364点。该船型主要承担6万至7万吨级煤炭及谷物运输任务,覆盖全球主要区域贸易航线,其日均收入减少264美元,最新为21276美元。
巴拿马型船运价走弱主要受区域工业用煤需求低迷及粮食运输旺季结束影响。一方面,全球工业复苏动能不足,火电与制造业用煤需求增长有限,煤炭海运订舱量持续低迷;另一方面,主粮产区运输高峰结束,集中出货订单红利消退,短期订舱需求不足,叠加运力供给充裕,推动运价逐步下行。两大主力船型同步疲软,成为BDI指数下跌的主要推手。
与大型船型的疲软走势形成鲜明对比的是,小型超灵便型船展现出较强韧性,逆势上涨,凸显市场结构性分化。数据显示,超灵便型船运价指数当日上涨11点,涨幅0.6%,收于1736点。该类船型体积较小、运输灵活,适用于小批量、高频次的区域短途运输,主要承接建材、零散粮食及工业辅料等货种。
其逆势上涨的原因在于区域短途贸易需求保持稳定,且该细分市场运力供给偏紧,同时其运输货种受大宗商品价格波动影响较小,因此走出独立行情。这种大、小型船型走势分化的格局,也反映出当前全球海运市场的结构性特征:大宗原料海运需求降温,而区域性零散货物运输保持平稳。
总体来看,本次波罗的海干散货指数回调是大宗商品市场走势、工业生产节奏及航运供需关系多重因素共同作用的结果。短期内,焦炭高位运行挤压钢厂利润、铁矿石需求持续疲软的格局难以迅速改善,大型干散货船运价或继续维持弱势震荡态势;而超灵便型船因具备灵活运输优势,预计仍将保持相对稳健。未来市场走势将主要取决于全球钢厂开工恢复节奏、大宗商品价格波动以及国际贸易订单释放情况,若工业需求持续低迷,干散货指数可能继续震荡下行。







